华为平板出货跌超4成:全球平板三季度出货创近3年新低
华为同比大跌43.0%,苹果跌幅为27.5%。
图片来源:界面图库
新品密集登场,平板行业的颓势却没有被扭转。
11月5日,界面新闻从市场调研机构Omdia拿到的最新行业报告给出了这样一组数字:2026年第三季度,全球平板电脑出货量降至3219.1万台,约合3200万台,同比回落23%,是近三年单季最低水平。中东、中国、西欧受到的冲击最明显,跌幅都高于全球平均线,下行压力已蔓延到多个核心消费市场。
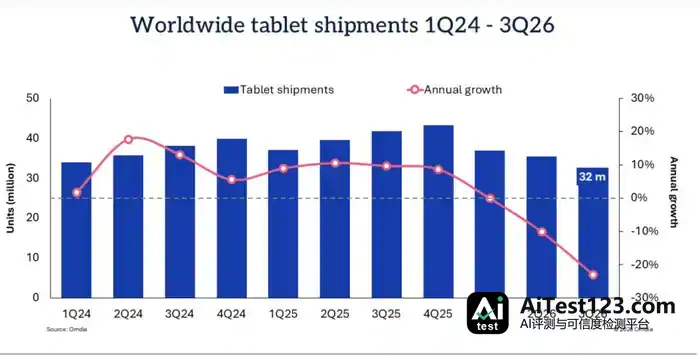
近三年全球平板电脑出货情况 数据来源:Omdia
和二季度相比,市场下滑的速度出乎不少人预料。2026年第二季度全球平板出货3600万台,同比下滑10%,当时已经打破了往年二季度靠返校季拉高出货的季节性规律,疲态初现。只过了一个季度,同比跌幅就扩大一倍以上,两位数的收缩还在加剧,整个品类正面临系统性挑战。
头部厂商的竞争格局同样不乐观,前五家品牌的出货表现整体不佳,华为和苹果的下滑尤其突出。

2026年三季度全球平板电脑前五品牌出货量情况 数据来源:Omdia
苹果仍坐在行业头把交椅上:2026年第三季度出货1158.1万台,份额36.0%。但2025年同期它的出货是1597.9万台,两相比较同比下跌27.5%,跌幅超过大盘平均水平。
苹果最新公布的2026财年第四财季财报(2026年6月-9月)也印证了iPad业务的压力:季度营收62.29亿美元,同比下滑10.4%,去年同期为69.52亿元。本季度苹果还推出了搭载OLED屏幕的iPad mini,硬件虽有更新,出货规模照样收缩。
三星排在第二位,季度出货542.5万台,占比16.9%,同比下滑21.7%。该品牌推出了Galaxy Tab S12系列旗舰平板,想带动高端市场的消费热情,但零部件紧缺的现实摆在眼前,元器件供应瓶颈一直压制出货释放,新品的市场潜力没能充分兑现。
一片下跌声中,联想是前五厂商里唯一正增长的。第三季度联想平板出货409.3万台,市场份额12.7%,同比增长11.9%,也是本季度头部品牌中份额提升幅度最大的。
联想的增长并不是靠二合一可拆卸平板,该板块出货同比明显萎缩。报告指出,联想普通平板在绝大多数地区渠道铺货情况良好,除欧洲与拉美以外市场表现强劲,撑起了该品牌整体的业绩韧性。这也延续了二季度的势头——当时联想同样是TOP5中唯一保持同比增长的品牌,靠渠道策略对冲大环境的风险。
小米位列全球第四,本季度出货234.6万台,市场份额7.3%,同比下滑10.6%。拉美市场表现不错,让小米的份额还小幅抬升,Pad9系列新品发布也带来一定助力,但全球大盘下行带来的压力依旧挡不住,整体出货同比回落。
华为是五大头部厂商中跌得最惨的:2026年第三季度出货184.8万台,市场占比5.7%,同比大跌43.0%,在头部厂商中垫底。不过华为平板业务也不能简单全盘看衰,在全球市场整体降温的背景下,它在中东欧、亚太区域仍拿到出货同比增长,局部市场还有竞争力,只是这些增量不足以抵消其他主要市场的大幅下滑。
头部五家之外,其余中小厂商合计出货689.7万台,市场份额21.4%,同比下跌26.5%,跌幅也高于全球大盘23%的水平。供应链压力和消费意愿走弱双重挤压下,中小品牌承受的生存压力比头部品牌还大。
零部件供应链紧张,是二、三季度平板市场持续低迷的核心因素之一。元器件供给收紧不只限制各家产能释放,还改变了厂商的资源分配逻辑:资源更愿意向手机、AI PC这类战略权重更高的产品线倾斜,平板能分到的投入随之缩水。
Omdia研究经理希马尼·穆卡(Himani Mukka)指出,供应链瓶颈迟迟未解,厂商难以推进真正有分量的硬件升级,新机型与前代相比也拿不出足够吸引人的差异点。于是,更多消费者选择把换新往后推,等产品迎来大改款再出手。
连续两个季度看下来,平板市场已经告别此前的温和增长周期,进入深度调整阶段。新品和技术迭代固然是破局的关键,可供应链的枷锁没解开之前,大厂也好中小品牌也罢,短时间内都很难跳出出货下行的困局。厂商即便要调整产品和渠道策略,也只能被动等待外部供应链条件改善,才有望等来市场拐点。
希马尼·穆卡预计,明年供应链条件会进一步收紧,平板电脑市场要有实质性复苏,最早也得等到2028年。