美联储:AI算力债务超6800亿,3万亿表外承诺何解?
导读:美联储11月13日发布的半年度《金融稳定报告》首次以专章形式拆解AI算力基建的融资结构。报告给出的核心数字是:年内先进算力相关债务发行超6800亿美元,七大科技公司尚未生效的租约与担保承诺合计可能超过3万亿美元。
美联储11月13日发布半年度《金融稳定报告》,第一次用专章拆解AI算力基建的融资结构。报告给出的关键数字有两条:年内先进算力相关债务发行超过6800亿美元;七大科技公司尚未生效的租约与担保承诺合计可能突破3万亿美元。
87%机构把AI列为首要风险
报告中的“市场联系人调查”由纽约联储在9月至10月间完成,23家券商、银行、投资基金和顾问机构参与。
把AI视为金融稳定显著风险的受访者占到87%。今年春季这个数字是50%,去年秋季只有30%。
受访者的具体担忧集中在三处:股市估值偏高及随之而来的回调可能、AI赋能的网络攻击、以及复杂的AI相关融资结构。风险资产整体回调以52%的提及率位居第二,往后依次是长期利率上行(48%)、网络攻击(43%)和财政债务可持续性(43%)。
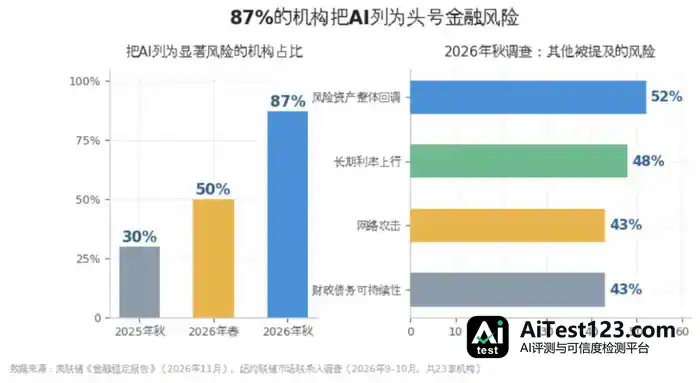
87%的受访机构把AI列为显著金融风险
不过在“潜在后果最严重”的排序里,受访者把网络攻击和财政债务可持续性放在了AI前面。报告同时注明,调查结果不代表美联储理事会或纽约联储的观点。
6800亿美元债务,占比从6%到31%
报告披露,截至2026年10月,先进算力基础设施相关债务发行已超过6800亿美元,大约是2023年全年1300亿美元的5倍。
这类借款在非金融投资级公司债发行中的占比,2023年还不足6%,如今升到约31%。已发行的相关公共债务存量估计超过1.1万亿美元。私人信贷市场还有大量交易,实际总规模难以准确计量。
融资结构同样在变:过去以公司债为主,现在公司债、项目融资、SPV、私人信贷组合并行。发债主体仍以高评级的大型科技公司为主,但越来越多的中小开发商正通过结构化工具进入市场。
表外的3万亿美元承诺
报告用专门章节列出七家公司:亚马逊、Alphabet、Meta、微软、Oracle、博通、英伟达。这些企业尚未生效的租约义务突破1万亿美元;采购承诺、照付不议合同以及GPU残值担保等其余合同承诺则在2万亿美元以上;两项加总超过3万亿美元(未折现)。
这些义务不进资产负债表,但支付触发条件各不相同。对流动性的实际影响,取决于租约何时生效、对手方何时主张担保、以及底层项目的现金流。
“循环融资”的结构
按报告的说法,一种循环融资的路子正在成型:超大规模云厂商和芯片设计方以长期租约、兜底担保、股权投资等手段,给第三方开发商的项目融资做增信;拿到增信的开发商,再去找银行、债券市场和私人信贷基金融资。
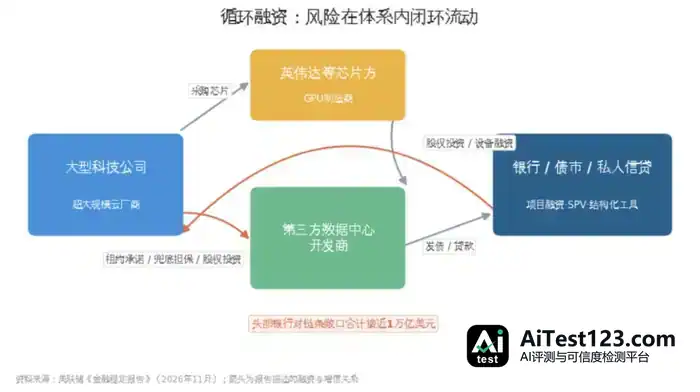
循环融资结构示意
美联储在压力测试框架里做过测算:美国几家最大的银行控股公司,对大型科技公司、数据中心开发商、相关SPV、私人信贷基金和公用事业公司的敞口加起来接近1万亿美元。
这种结构有两面性。头部公司资金雄厚,下行周期中能吸收损失、缓冲对金融体系的冲击;但它们的真实风险敞口也可能“显著大于”表内负债所显示的水平。报告把此类表外债务累积与2008年金融危机前的结构作了类比。
对标1990年代电信宽带周期
报告拿眼下这轮算力资本开支周期,跟上世纪90年代末的电信宽带建设潮作对照:两者占GDP比重的走势接近,而当前周期的推进速度有可能很快反超上一轮。
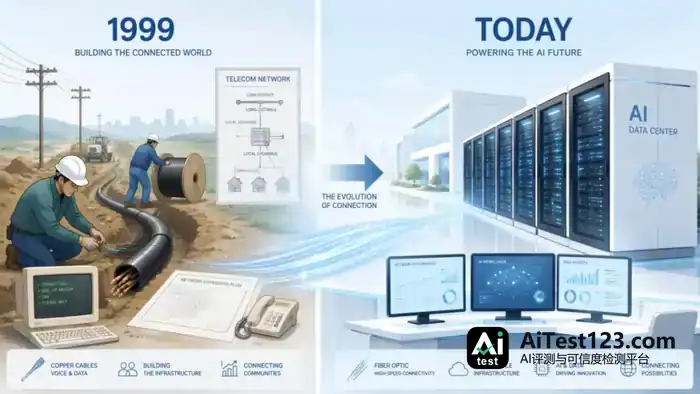
从90年代电信宽带建设到本轮AI算力扩张
差别主要出在钱从哪来。上一轮超大规模建设大多靠债务推动,本轮头部科技公司此前主要用自有现金流撑开支。眼下的变化是,这些公司正迅速转向债务市场、私人信贷和项目融资工具。
报告落脚在监测,而不是下判断:算力融资链条彼此勾连,“形成了需要密切监测的脆弱性”,一旦AI行业盈利不如预期,信贷条件可能收紧,进而拖累更广泛的经济活动。会不会变成系统性风险,要看这些承诺实际兑现的快慢,以及底层项目的现金流表现。