

Fable 5.2发布:多Agent能力领先,套壳Agent的生意要变天?
一次次模型能力更新不断,变得越发狭窄。
 Fable 5.2上线没几天,国内社交平台上就冒出一款号称“国产自研3A射击游戏”的东西,页面标注由Fable 5.2自主研发。
结果很快有人翻了代码,六千多行里对不上号的只有约一百行,真正的原版出自Anthropic一名员工之手,所谓自研不过是把界面做了汉化。
这事恰好照出Fable 5.2在国内的尴尬位置。
围观的人多,上手的人少,“掀桌”“神作”“杀死游戏”这类词反而跑得飞快。
先放下这些形容词,Fable 5.2的实际水平大致是这么个情况。
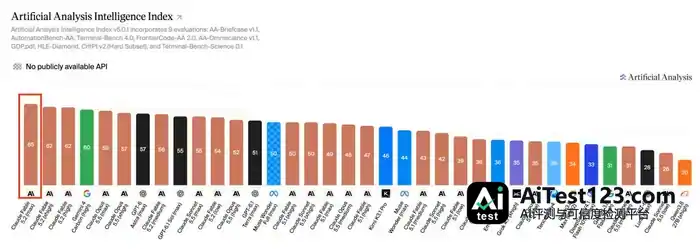
第三方评测机构Artificial Analysis的综合智能指数里,它拿到65分,排第一。官方演示中,一千个Agent用30小时做完了费马大定理的形式化证明;同样的时间交给Opus 5.5,只推进到27%。
但它也没神到什么都能干。
还是这家评测机构算的账:最高档位下,平均每个任务要烧26.54美元,Opus 5.5只要10.04美元,Anthropic自己都建议日常活儿先用Opus 5.5。到了自动化办公这类测试里,它还输给了Gemini 4 Carbon。
说白了,这是个在长任务和多Agent调度上领先明显、价格却高到多数人不敢天天用的高端模型。
前沿模型最值得聊的地方,当然不在性价比,而在于它眼下最领先的那块能力,正好压在一批公司的饭碗上。
过去两年,国内AI创业团队在应用层拿得出手的成绩,几乎都来自套壳型Agent。
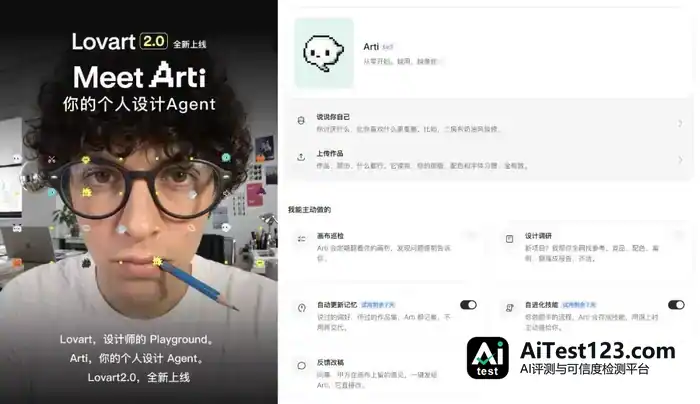
先喜后悲、又从头再来的Manus,八个月做到1亿美元年化收入;Genspark一年做到2.5亿美元;Lovart它背后的演语科技今年5月也宣布年化收入突破3亿美元,估值超过20亿美元,目标自然还是冲击上市。
这些公司都不训练前沿大模型。
演语科技创始人陈冕此前接受采访时说得很直白:“我们的价值就是在模型上叠了一层”。也正因如此,有媒体直接把这类公司叫作大模型的中间商或者搬运工。
中间商赚的是两层的钱。
一层是把多个模型和工具串起来,替用户拆解任务、调度执行,把编排的活儿干了;另一层是把模型能力包装成普通人能直接上手的产品。
第一层受到的冲击最明显。上千个Agent怎么分工、怎么协作、怎么互相审查,模型自己就完成了,Manus们引以为傲的多Agent编排,恐怕很难再当成壁垒。
第二层也在松动。这回不少实测都盯着设计、视频和3D的直出效果,而这恰恰是Lovart这类创意设计Agent的主场。再加上Anthropic今年4月就推出了托管Agent的运行服务,上游要往下走的意图已经不用猜。
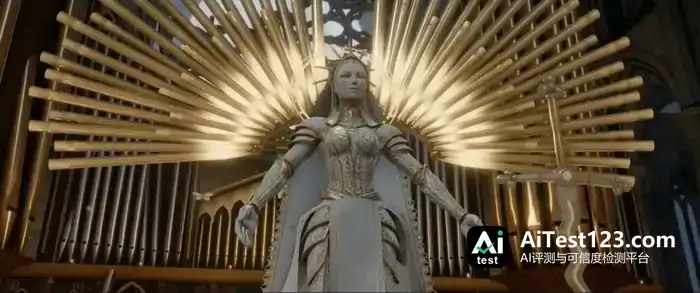
fable 5.2生成的视频截图
陈冕其实早说过类似的话:Agent真正成熟的时候,就不是应用创业者的机会了,因为他们本身并不掌握模型。
放到眼下看,这番话对做出海生意的公司格外扎心。
先不管这算不算包装、是不是话术,不少套壳Agent都对外讲,自己的收入大头在海外,比如Lovart就一度表示,三分之一的用户和收入来自美国。
麻烦在于,海外用户完全可以直接去订阅Claude。中间商面对的上游,一边给自己供货,一边又和自己抢客户。Anthropic的条款还禁止中国实体控股的公司使用Claude,不管在哪儿运营都一样,今年7月已经集中封堵过一轮。
Manus的收购被叫停、9月恢复独立运营之后,身份问题只会更加敏感。
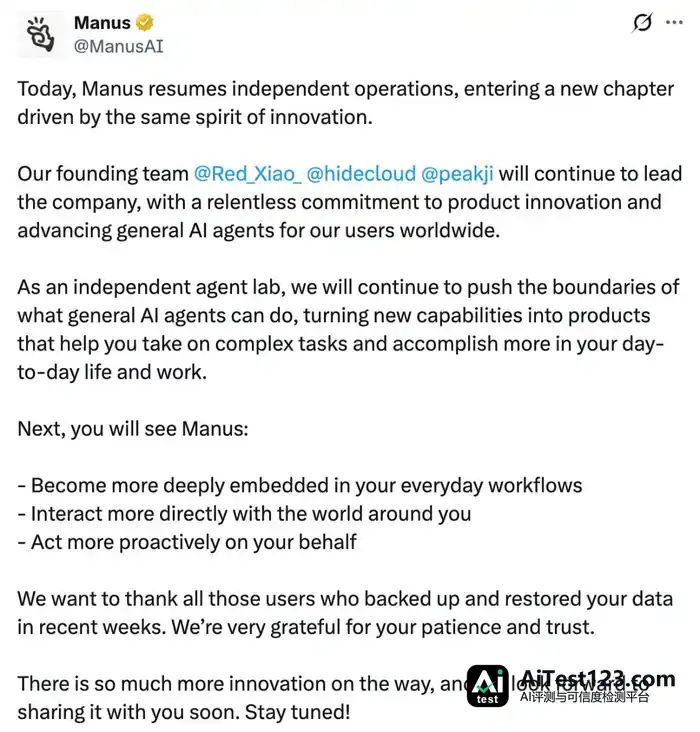
Manus官宣推文
产品越是依赖Fable这个级别的模型,越容易被人卡脖子。可要是不用,在海外又很难和那些直接能用上Fable的对手拼效果。
国内市场是另一番景象。
Fable没法大规模合规使用,国产模型里一时也找不出同等水平的替代品,所以上游模型取代下游agent这件事,未必会来得那么快。可需求究竟在哪儿仍是个问题:大厂和创业公司给出的供给水平不一样,最惨的情况是,我们的市场本来就没那么多需求。
当然,这种安全感也有限。
它来自访问限制。字节、阿里、腾讯同样在搭自己的Agent矩阵,模型能力或许比不过Fable 5.2,但靠生态内的资源整合,替掉市面上大多数套壳agent并不难。
海外的头部中间商给出过两种答案。
Cursor选的是卖身,以600亿美元并入SpaceX,并开始训练自己的模型。Genspark眼下接入了七十多个模型做调度,用灵活的定价留住那些预算够不到高价订阅的用户。
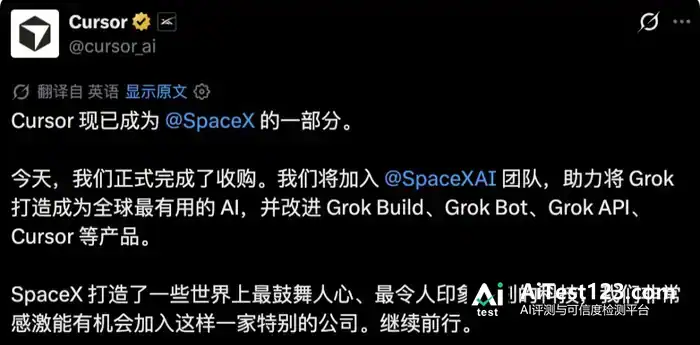
这两条路,中国的套壳公司都不太好走。
卖给海外巨头,Manus已经试过。剩下的出路或许是被国内大厂收购,不过到目前为止,除了融资,还没有AI创业团队打包进大厂的案例。
靠便宜和灵活呢?Fable 5.2这次降价两成,默认档位的单任务成本已经压到Opus 5.5最高档之下。而顶级模型不断自我蒸馏、降价,做出高质量性价比模型的思路摆在那儿,便宜大碗的Fable小模型迟早会出现。
所以说,Fable 5.2还谈不上把所有中间商都干掉。它太贵,也只存在于一个神话与妖魔化并存的国内舆论场里,而不是市场上。
只是中间商赖以生存的那块中间地带,正随着一次次模型能力更新、边界不断被打破而越来越窄。留给他们补上自有能力的时间,恐怕没有估值数字看上去那么宽裕。











