OpenAI与Meta同天出手:Agent能进门也能付钱了
Agent 能进门了,也能付钱了。
Agent 不光能进门,还能掏钱结账了。它替用户“消费”的这一天,算是到了。
美国时间 2026 年 11 月 13 日,两场发布会撞在同一天。一头是企业级对话式智能体公司 Sierra 联手 Meta,正式推出个人代理协议 Poppy v1.0,管的是助手怎么“进门”;另一头是 OpenAI 上线面向个人助手 dots 的 ChatGPT Wallet,管的是助手怎么“付钱”。
进门和结账在同一天被打通,这本身就够琢磨的。更耐人寻味的是,两套方案背后站着同一批名字。Visa 和 Mastercard 两边名单里都有,Shopify、Stripe 这些把着电商与支付基础设施的公司,则坐在 Poppy 核心伙伴的位置上。
表面看,Agent 的下一场仗是巨头抢入口;往深里说,暗线是一场围绕商业通道的提前占位。
01
个人 Agent 协议,PPP
Sierra 与 Meta 联合发布个人代理协议 Poppy v1.0|图片来源:Sierra 官方博客
以前个人助手去访问企业网站,身份跟隐身访客差不多。商家看不清来的是谁,查订单、改地址、订机票、金融预审这类敏感操作,更不敢交给它办。
Poppy 要解决的核心就是信任。Meta 和 Sierra 让企业在收到请求时,能靠密码学手段确认三件事——敲门的是哪个助手、它替哪位用户办事、手里到底攥着多少权限。
门牌、地基、双向授权,是 Poppy 协议的三个核心。
先说“门牌”。接入 Poppy 的企业要在网站标准路径/.well-known/poppy 下放一份配置文件。这东西好比贴在店门口的访客指南,写明开放了哪些通信端点、怎么登录、允许做哪些操作。助手找上门,不必再瞎猜网页按钮怎么点,先看门牌,照着规矩来就行。
再看“地基”。Poppy 没推翻互联网现有的通信方式,而是直接架在 OAuth 授权、HTTPS 加密传输、OpenAPI 以及模型上下文协议上。用户只查商品价格,助手可以匿名对话;一旦涉及账户操作,就必须走授权登录,让企业验明正身。
最后是“双向授权”。用户这头能定,给助手开只读权限,还是允许它改信息、做交易;企业那头则划出外部助手在自家地盘上最多能走多远。两边都点头,一次交互才算数。
从发布信息看,Sierra 与 Meta 推这套协议称得上互补。Sierra 由前 Salesforce 联席首席执行官 Bret Taylor 与前 Google 高管 Clay Bavor 创立,主业是帮企业做自有客服智能体,天然坐在“接待方”一侧;Meta 旗下的个人助手 Muse 是典型的“来访方”,得敲开无数网站的大门。接待方和来访方各出一半力气,标准才落得了地。眼下 Muse 访问参与站点时,已经默认优先查找并调用 Poppy。
开放协议最怕先有鸡还是先有蛋的冷启动。这回真正帮 Poppy 迈过门槛的,是电商基础设施巨头 Shopify。
协议发布的同时,Shopify 就给全球 175 多个国家的每一位商家自动开启并生成了 Poppy 发现文件,商家不用做任何手动配置。超过 100 家设计合作伙伴里,还有达美航空、1Password、Okta 和 Cloudflare 等各行业代表。这套门禁系统第一天就铺开了不小的覆盖面。
02
不碰现金的 Agent
进门的事解决了,下一关是付钱。
让 Agent 替自己掏钱包,多数人第一反应是抗拒。OpenAI 的 ChatGPT Wallet 出发点是:让 Agent 把交易推到终点,但全程碰不到真实的资金信息。
实际购物时,用户可以让自己的 dot 搜商品、比价、加购物车、备好结账页面。可一走到付款那步,dot 就必须停下,把决定权交回给人。用户亲自核对商品清单、总金额和所选银行卡,再用人脸识别或指纹扫描这类生物识别方式授权,交易才放行。
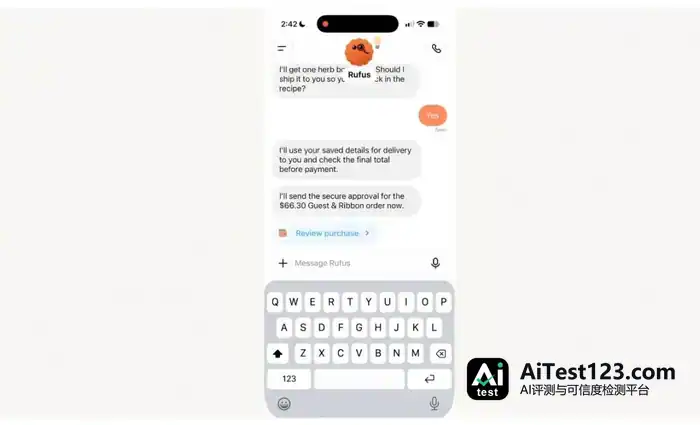
OpenAI 个人助手 dot(Rufus)在对话中发起“Review purchase”结账确认|图片来源:OpenAI
更关键的安全设计在后台。跑腿的 dot 也好,收钱的商家也好,整笔交易里都看不到用户真实的信用卡卡号。用户授权后,合作的卡组织网络会生成一次性支付凭证,含临时卡号、安全码和有效期。商家拿到的只是这串临时信息,真实卡号始终不露面。
为了这套机制,OpenAI 拉来 American Express、Mastercard 和 Visa 联合开发,原有的信用卡积分、权益和拒付保护完整保留。发布时 OpenAI 还专门划清界限,强调 ChatGPT Wallet 绝非加密钱包,不走区块链或稳定币支付,完全跑在传统法币银行与卡组织基础设施上。
从公开信息看,各方动机都清楚。对 OpenAI 来说,个人助手只会给建议、甩链接,就永远停在导购阶段;把结账留在对话生态内,dots 才能从建议者变成成交者。对传统卡组织来说,智能体一旦成了新的消费入口,谁也不愿看着交易流量被新型支付网络切走。借这次合作,三大卡组织顺理成章把新通道接回了自己的清算网络。
不过,OpenAI 迈出的头一步其实相当谨慎。
ChatGPT Wallet 一开始只对美国年满 18 岁的 ChatGPT Pro 订阅用户限量开放,可绑定的美国发行银行卡涵盖 Amex、Visa、Mastercard 以及 Chase 发行的卡。从公开信息判断,先拿付费用户试水,多半是为了在风控上求稳。
03
当巨头联手
若把这两条消息摆到一处对照,呈现出的交叉图景颇有意思。
Poppy 首批核心伙伴名单中,Shopify、Stripe、PayPal、Visa、Mastercard 都在;再看 ChatGPT Wallet,参与开发的是 Amex、Visa 和 Mastercard。两边都出现的只有 Visa 和 Mastercard——既是 Poppy 名单成员,也是 Wallet 的开发伙伴。
还有一个细节更耐人寻味:OpenAI 自己的名字,同样出现在 Poppy 那 100 多家设计合作伙伴的名单里。
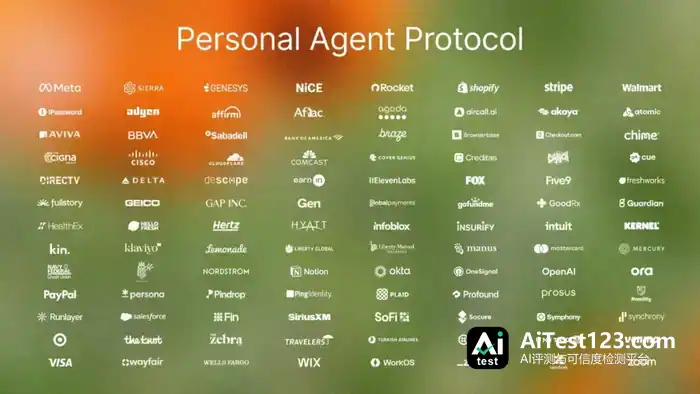
Personal Agent Protocol 首批超过 100 家设计合作伙伴,OpenAI 与 Visa、Mastercard 均在其中|图片来源:Sierra
消费端市场上,Meta 的 Muse 和 OpenAI 的 dots 是针锋相对的对手,都在争夺用户每天打开的第一个入口。可到了企业访问层,这两家巨头却围坐同一张会议桌,打算共用一张门禁卡。道理并不复杂:航空公司或零售商很难为每家模型厂商各养一套互不兼容的接口。C 端各凭本事抢入口,B 端就得共建同一套通行证。
技术路线同样透出一个信号。智能体之间的自动交易,曾被不少人视为稳定币的潜在场景。可这一轮落地,现有金融和电商基建挑的是「标准授权协议加一次性虚拟卡凭证」的渐进路径,加密方案暂时被搁到一旁。先接上成熟的风控与清算轨道,让交易跑起来,对传统商业体系而言这条路最省事。
当然,公开信息里仍留着一个悬念。
Poppy 和 ChatGPT Wallet 眼下都没说明双方是否已经打通。日后用户的 dot 走进一家开通了 Poppy 协议的 Shopify 店铺,能不能顺畅完成握手、再用 Wallet 付款,还得等后续验证。
04
Agent 的自主权,停在购物车前
将 Poppy 的双向授权与 ChatGPT Wallet 的强制生物识别摆在一起,行业划出的共同底线就清楚了——Human in the loop。
读取数据也好,修改订单也好,真金白银扣款也好,助手的自主权都精确地停在购物车之前。比价、填结账栏位它都能替你干,但最后把开关拨到确认那一档的,还得是用户本人。
这套设计守住了安全,可也留下几个没答案的问题。
比如交易责任归谁,界限还是模糊的。助手选品时若理解错了你的意图,或浏览网页时被藏起来的恶意提示词诱导下单,哪怕最后是你刷的脸,由此产生的纠纷,银行现有的拒付保护能不能覆盖「助手犯的错」,公开信息里并未给出界定。
能参与协议交易的覆盖范围和门槛,问题依然存在。Shopify 带来了海量商户,可互联网上还有无数长尾网站,什么时候才会挂上 Poppy 门牌?另一边,ChatGPT Wallet 目前只对美国本土 Pro 订阅用户开放,其他市场和普通用户还要等多久,仍是未知数。
再说每笔交易都强制生物识别,安全感确实拉满。可真到了未来,你习惯让助手每天订咖啡、买日用品,每件小事都得掏手机刷一次脸,全自动代理许诺的省心,在高频场景里反倒成了新的操作摩擦。
在助手还不够完美、社会信任尚未建立的当下,让用户紧紧攥住最后「 点击 确认」的权力,或许是行业换取入场券必须付的成本,也决定着个人助手商业化的推进节奏。
以后你叫 AI 助手去改收货地址、顺带结账,它应该不会再被当成爬虫拦在外面了。凭合规身份进店,认清门牌,把购物车填好,最后停在付款页,把手机推到你跟前,等你把脸凑到镜头前。
眼下这次刷脸,是人们把信任交付给助手前必须过的一关。可等到哪天大家都习惯了让程序替自己跑日常消费,这一下确认会不会变成随手就点掉的形式?好比网站和各种引用让你签的授权协议,真正看明白的人没几个,也没人愿意细看。