傅利叶与Meta造人形机器人Max:80亿估值公司的新变量
Muse上线一个半月,在美国和加拿大已有超过1000万人完成设置,几乎每天登上App Store榜首。 扎克伯格在2026年10月的财报电话会上把它称为Meta“最成功的发布之一”,并明确说,Muse是Meta“个人超级智能”愿景的产品形态。 但Muse的影响不能一直停在屏幕里。要在物理世界做更多事,Meta就需要机器
Muse上线一个半月,已有超过1000万人在美国和加拿大完成设置,这款应用几乎天天排在App Store榜首。
2026年10月的财报电话会上,扎克伯格称它是Meta“最成功的发布之一”,还明确表示Muse就是Meta“个人超级智能”愿景的产品形态。
只是Muse的影响总不能老停在屏幕里。想在物理世界做更多事,Meta得靠机器人补上行动这一环。
Meta首席技术官安德鲁·博斯沃思透露过,机器人研究团队就是扎克伯格要求组建的;在他口中,人形机器人是Meta下一次“AR级别”的押注。
模型和软件Meta要自己补齐,身体却不一定自己造。找一家平台成熟、供应链和工程团队都齐备的机器人公司,路子更快。
Max让这条路子有了具体样本。
上海傅利叶智能的工厂里,Meta机器人产品副总裁Li-Chen Miller一待就是将近两个月。她盯的是一条装配线。
据The Information报道,双方花了大约三个月造出一台人形机器人,身高1.5米、体重48公斤,代号Max。它能识别5米外的声音、3米外的手势,面部屏幕会显示聆听、思考、说话和不确定几种状态。
8月底,这台机器人亮相Meta内部的机器人峰会,大脑来自Meta,身体来自上海。
Meta发言人在回应The Information时表示,与傅利叶的这项合作聚焦内部研究和实验,没有出售这些机器人的计划。傅利叶创始人顾捷给第一财经的回复只有六个字:暂不方便回复。
一些中文报道把这次合作说成“联合研发”。
一家做了十一年机器人、估值八十亿元、正筹备科创板上市的公司,就这样因为几台样机被推到聚光灯下。
样机已经造出来了,采购量和商业收入则没有披露。
01
样机:Meta要验证,傅利叶要logo
Max是在傅利叶GR系列平台上改造的,身高、比例、头部、摄像头、手和鞋都重新做过。
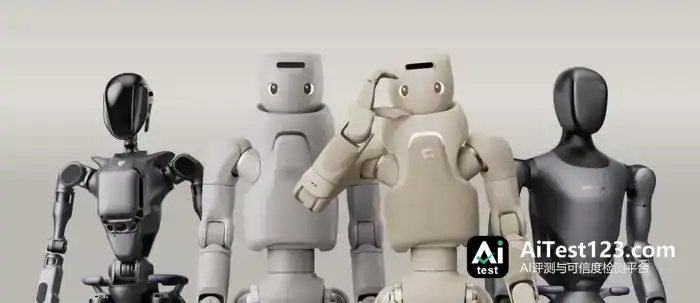
傅利叶GR系列
The Information的报道提到,双方大约三个月完成原型;9月又启动了Max 2,躯干和机械手重新设计,还加了投影仪和帮助上下楼梯的传感器。
量产时间表Meta没有公布,会采购多少台也没说。
对眼下的Meta来说,Max首先是一台验证机器:看Muse进入物理世界后怎么观看、怎么听、怎么抓取、怎么回应。博斯沃思已经把Muse的物理化身押在人形机器人上。
Meta真正想做的仍是平台,像Android那样把智能层授权给硬件厂商,让别的公司去造本体。
它不必先建一整条产线,更需要的是一套能在一个季度内把图纸变成样机的工程系统。Meta发言人也提到,采购美国国内难以获得的组件是行业现实,上海的工厂提供了另一种选择。
这条软件路线里,Alexandr Wang领导的超级智能实验室是另一块拼图。
2025年,Meta以143亿美元拿到Scale AI约49%的非投票股权,Scale AI创始人Wang加入Meta出任首席AI官,执掌超级智能实验室。
《财富》2026年10月报道,扎克伯格谈到这个任命时仍说:“No, Alex is the guy.”
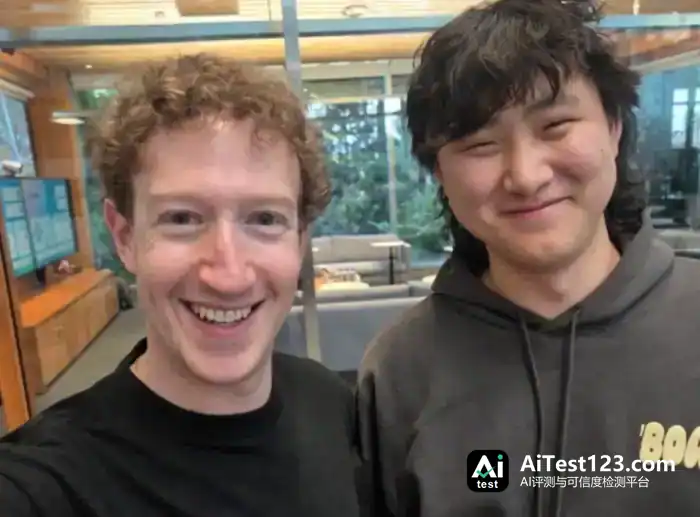
扎克伯格(左)与Alexandr Wang(右)
博斯沃思也确认,Wang的实验室正与机器人团队联手做世界模型,用于灵巧手所需的软件仿真。
博斯沃思说:“如果没有这个实验室,我们就不会做这件事。”
综合这些公开信息,Max体现出的分工大致是:Wang团队负责补模型,Reality Labs负责交互与产品定义,傅利叶则把这些东西迅速装进一具身体。
扎克伯格要的是一套能在单个季度内响应Meta需求的工程系统,并非傅利叶的全部业务。
外界还猜测“Wang早年在傅利叶干过,所以促成了这次合作”。可Scale AI官方履历列出的早期经历只有Addepar、Quora和Hudson River Trading,并无傅利叶。
公开报道同样没有显示Wang参与过傅利叶的挑选。把这次合作说成“红人牵线”,证据不足。
不过,合作究竟是什么性质,说法并不一致。
Meta方面称,项目聚焦内部研究和实验,没有销售打算;凤凰网科技引用行业人士的说法称,这只是ODM样机,原型机数量很少,既非大额订单,也谈不上长期联合开发。傅利叶未予确认。
The Information的描述则是:傅利叶负责本体设计、制造和工程实现,Meta出智能体、场景定义和交互要求。
它会走向长期研发合作,还是止步于一次样机项目?眼下没法确认。
02
傅利叶:十一年,三百台
傅利叶2015年成立,起步时做的是康复机器人。
2019年公司转向人形机器人,GR-1于2023年发布,GR-2在2024年面世,GR-3则在2025年8月推出。
截至2025年第一季度,公司机器人累计交付逾1万台。这一数字覆盖康复、人形等多条产品线,不能视作人形机器人的出货量。
傅利叶的产品已进入40多个国家、2000多家机构和医院。《凤凰周刊》的报道称,其海外收入占比约20%。
相比之下,人形机器人的数字小得多。
赛迪《2025年人形机器人市场研究报告》显示,傅利叶2025年出货约300台,全球占比约1.8%;宇树同年出货超过5500台,占32.4%。
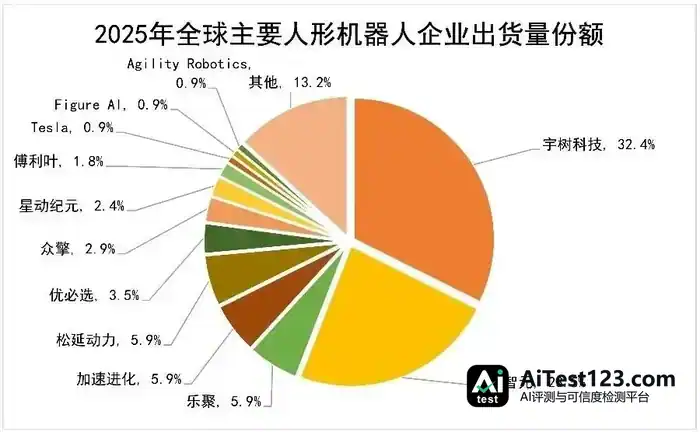
赛迪《2025年人形机器人市场研究报告》
《凤凰周刊》称,2026年傅利叶人形相关收入预计仍有约六成来自研发、教育和数据采集。完整的2025年营收和利润数据,公司并未公开。
彭博社2025年2月曾报道,Meta当时已就人形机器人计划与宇树、Figure AI接触;最终公开落地的是傅利叶。至于前两家为何没有继续,报道未作说明。
傅利叶的GR平台已经迭代三代,公司也是英伟达GR00T生态的合作方。三个月做出Max,靠的不是从零造一台机器人,而是在现成的机械、电气和供应链底座上改规格。
在安全、交互与医疗合规上,傅利叶靠康复业务积累了不少年头;Max 用的是声音、手势加面部交互,GR-3 想做的陪伴照护正好跟这套路子合得上。说它已经能拿下家庭机器人,还早;可眼下这轮交互试验,这些底子接得住。
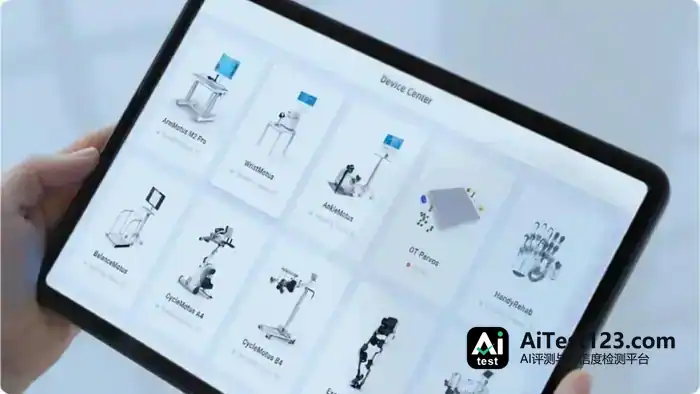
傅利叶康复业务
对Meta来说,比起一具改不了的标准机身,这类本身有平台、又肯配合深度定制的团队更合胃口。
03
估值:八十亿的台阶
傅利叶融资的步子并不慢。2022年1月,公司拿下4亿元D轮,由软银愿景基金二期领投。
到了2025年1月,E系列融资合计近8亿元,国鑫投资领投,浦东创投、张江科投、张科垚坤基金、Prosperity7、钧山资本等一同参与。
2025年5月,润阳科技公告称拟以不超过3亿元增资,对应投前估值80亿元;当年8月1日,润阳科技把3亿元投资款全部付清。
需要分清的是,80亿元是这回增资披露的投前估值,并非2025年1月E系列融资公布的投后估值。两个时间点、两套口径,不能混着算。
2025年7月公司完成股改,计划2026年冲刺科创板。到2026年11月初,招股书还没递交,辅导备案也没进入,仍停留在上市筹备阶段。网传IPO进度受阻的说法,未获公司确认。
机构基金都有期限,IPO是老股东重要的退出通道。
同行已经跑在前面:宇树2026年8月19日上市,10月19日收盘市值约2006亿元;云深处、乐聚则分别在2026年5月拿到科创板、创业板受理。
估值口径各家并不一样。云深处2025年末Pre-IPO轮投后估值约52亿元,按IPO发行方案测算约139亿元;乐聚最近一轮融资投后估值为43.27亿元。
这几组数字没法直接排成同一级台阶,但能看出资本市场会随收入、盈利、稀缺性和上市进度重新定价。
傅利叶的80亿元背后,站着康复业务的基本盘,有约300台人形机器人出货,还有GR平台和产线。哪一项能转成持续利润,公开信息还答不上来。
公司没有公开完整财务数据,外界算不出康复业务到底能提供多少现金流,也判断不了人形业务还要投多久。
可以确认的只有一点:80亿元出自2025年5月披露的增资方案,此后公开信息里再没有新的定价。
可在这个具身融资和估值飞升格外凶猛的2026年,傅利叶偏偏没得到资本的青睐。这确实值得想一想——一个跑进机器人赛道11年的老将,为什么还不如那些初出茅庐两三年的新手更受聚光灯照顾?
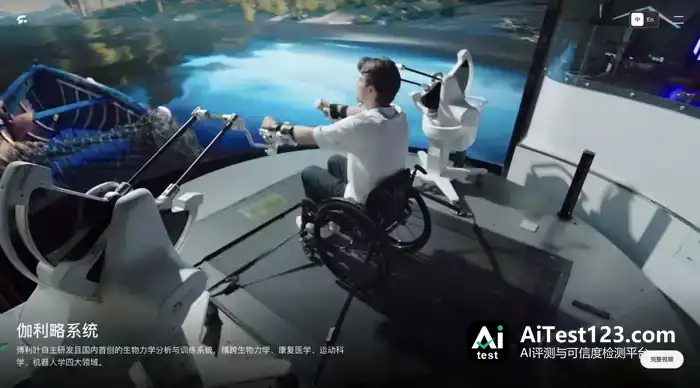
傅利叶官网截图
傅利叶把IPO当成主路径,股改完成,说明上市的架子已经搭好;同行陆续上市或被受理,说明审核的门没关,但收入质量和技术含量会被盯得更紧。
The Information在2026年9月报道,监管机构向部分投行和投资机构发出了非正式“窗口指导”,关注企业能不能产生经常性收入、亏损是否收窄,或者有没有真正的技术创新。该消息未获监管正式确认,不能当成三项统一的硬性规定来写。
对傅利叶而言,收入结构和盈利时间表早晚都得交代。眼下到来的Meta合作能补上技术验证,却替代不了收入、利润和客户结构。
04
边界:快工程不等于高利润
原型开发、规模制造和平台授权,是三笔不同的生意。原型开发拼响应速度,规模制造看成本、良率和交付,平台授权看模型、数据和标准。傅利叶在Max上证明了第一项,后两项仍没有答案。
国金证券2025年11月的一份研报里,机器人核心零部件环节净利率约9.33%,设备环节约6.96%,本体及总成环节净利率整体偏低。

该研报题为《产业链迈向量产,关注细分龙头》。
这组样本当然不能代表全行业统一的利润率,不过它指向一个基本问题:制造和工程实现并不天生带来高利润,更不天生带来定价权。
做样机时,客户肯为速度和定制掏钱;到了量产,采购标准就转向价格、可靠性、供应安全和持续交付。样机做得快,跟量产生意做得厚,是两回事。
Meta的动作已经伸向量产准备:在上海招供应商开发工程师,在深圳招产品设计工程师和技术项目经理,职责包括原型开发、制造和量产准备。
但招人只是能力建设,并不意味着Max已有量产计划。
Meta并未承诺采购量,样机合作只能说明傅利叶会造身体,说明不了它会造一门赚钱的生意。
政策是另一道墙。
2026年7月28日,美国联邦通信委员会(FCC)将外国生产的先进机器人设备列入Covered List,清单覆盖的新型号拿不到新的FCC设备授权。
这里说的是设备授权与进口方面的规定,跟出口管制不是一回事,和国防部1260H清单也有区别。已经获得授权的型号不受波及;研发测试可以小批量进口,属于例外情形,但不能拿去营销或销售。美国国防部另有一套Conditional Approval机制。所以不能据此认定傅利叶“不受管制”,傅利叶公司本身也没有被列入实体清单。
今后若要以新型号在美国营销或销售,FCC授权就是绕不开的一关。“中国身体、美国大脑”的分工能不能继续,取决于产品身份、授权路径和具体例外,并非一句“禁”或“不禁”能概括。
傅利叶能不能借Meta往上走,要看三点:Max 2能不能做成有采购量的产品;傅利叶是否只是众多ODM中的一家;工程能力能不能沉淀成自家的康复、养老产品,或者变成一个可复用的平台。
Meta的合作能把傅利叶往前推一步,真正决定它能走多远的,仍是后面两笔账。
05
潮涌AI观点
这笔合作里,Meta买到的是研发时间,傅利叶得到的是一次巨头验证。
两边都拿到了眼前需要的东西,也都没有直接回答商业化。
Meta要把Muse从屏幕里搬到物理世界,傅利叶要把十一年积累的康复业务和制造能力,换成资本市场愿意给的更高倍数。
Max更像Meta的Nexus。Google做Nexus,是为了给Android阵营立一个样板,走量的版本留给三星、HTC和一群中国厂商。
Meta推Max,还有个用意是给自家机器人智能层树个样板,硬件本体大可以交给别人做。早期Android阵营的HTC就是例子,靠先发过了一阵好日子,后来利润被品牌、渠道和价格战一点点挤掉。
傅利叶要小心成为人形机器人里的HTC。
放到更大的范围看,全球物理AI的样机工厂正落在中国供应链身上。美国并非造不出先进机器人,Figure、特斯拉、波士顿动力都有高水准样机;真正难的是又快又便宜地改样和制造。
中国的优势是供应商密、配套全、打样快,能在同一条产业带上完成设计、改件、装配和验证。
按SAG的统计口径,全尺寸双足、半尺寸双足、轮式和超仿生四类都算进去,2026年上半年中国厂商占全球人形机器人出货量的97%以上。
出货多不等于机器人更聪明,却说明制造和部署规模已经拉开。
美国AI公司提供“大脑”,中国机器人企业则提供本体、产线与工程速度。这套分工能维持多久,要看FCC的政策限制、成本走势,以及中国机器人厂商能否从代工环节向上突破。
只有把工程能力转化为产品、场景和平台的企业,才拿得到下一轮入场券。
Meta的本体可以由中国制造,但傅利叶的估值不能只靠Meta撑起来。