Anthropic估值预期下调5000亿美元,IPO最佳窗口已过?
此前2万亿美元的估值,已经越来越难以兑现。
有外媒称,一些参与 Anthropic投资者日的投资者已在商量,把该公司IPO估值预期从原先的2万亿美元砍到1.5万亿美元上下,一下就少了5000亿美元(约 3.5 万亿元人民币)。
说到底,还是Anthropic最新的营收数字出了问题。第三季度营收做到168亿美元,调整后连续第二个季度盈利,可营收环比增速却从第二季度的140%以上掉到45%。
几个月前,Anthropic还在靠Claude Code吃得满嘴流油,眼下要应付的却是营收增速放缓、模型竞争加剧,外加越来越多的安全治理要求。
那么,Anthropic是不是已经把上市的最好时机错过了?
增长45%,华尔街还嫌慢
季度营收涨45%,放在整个科技行业里已经够吓人。问题是Anthropic之前跑得太快了。
第一季度营收47亿美元,第二季度冲到116亿美元,增幅接近147%。第三季度营收又多出52亿美元,可增速明显降了下来。
华尔街之前给Anthropic的估值预期,恰恰是押在这种超高速增长上的。
今年5月,Anthropic完成新一轮融资,估值9650亿美元。短短几个月,Claude Code需求爆发,公司营收不断刷新纪录,投行已经开始私下议论2万亿美元的IPO估值。
真要兑现,Anthropic不到半年估值就翻倍,还会超过今年6月以1.77万亿美元估值上市的SpaceX,把IPO发行估值纪录刷新一遍。
可投资者日透出的数字,让部分投资者重新算起了这笔账。
路透社采访了四名知情人士,其中有参加投资者日的人。三人透露,部分投资者已在讨论1.5万亿美元左右的上市估值。
曼哈顿风险投资伙伴公司(Manhattan Venture Partners)管理合伙人Jared Carmel接受采访时说,这次IPO必须定出一个投资者愿意接受的价格。他预计Anthropic最终可能以1.4万亿至1.5万亿美元估值上市。
若真按他预计的估值上市,Anthropic连“史上最高IPO估值”的纪录都可能拿不到。
不过,Anthropic的估值仍远高于5月融资时的水平。
简单算一笔账:第三季度168亿美元营收乘以4,年化营收规模是672亿美元,2万亿美元估值约合30倍年化市销率。估值降到1.5万亿美元,这一数字也还有22倍左右。
巧的是,Anthropic开投资者日前后,台积电也交了最新财报:第三季度净利润约236亿美元,同比增长近69%,净利率51.1%。
台积电一个季度赚的净利润,比Anthropic同期全部营收还多出近70亿美元。而台积电目前市值也不过约2.14万亿美元(美股ADR计算的估值比按台湾本股计算的高约10%)。
今年8月,彭博社曾披露,Anthropic7月底年化营收已达650亿美元,当时市场预计这个数字年底可能突破1000亿美元。
最新财务数据一公布,市场预期开始受挑战:《金融时报》援引SemiAnalysis的估算称,Anthropic目前年化营收约为740亿美元。
针对Anthropic放缓的增长势头,《The Information》提出,公司若能在今年6月Claude Code需求最旺的时候上市,或许更容易得到华尔街认可。
最近,AI基础设施企业开始被资本市场抛售。10月14日,CoreWeave、Nebius股价分别下跌约15%和10%,甲骨文下跌8.8%;债券市场同样承压,CoreWeave部分债券价格一度跌至面值的八成以下,甲骨文的多只美元债券也出现下跌。
美国IPO市场近期也在降温。9月只有5家较大规模企业上市,募资19亿美元,为3月以来最低。智能戒指公司Oura和保险公司Bamboo Insurance已推迟上市计划,SB Energy、Nscale虽然提交了公开招股文件,却尚未启动正式发行推介。
Anthropic仍是市场最看好的IPO候选之一,可眼下它面对的投资环境,和几个月前已经不一样了。
2万亿美元越来越悬
企业金融平台Ramp的最新统计显示,今年以来Anthropic和OpenAI的Token综合价格都降了不少,Anthropic跌得尤其明显。
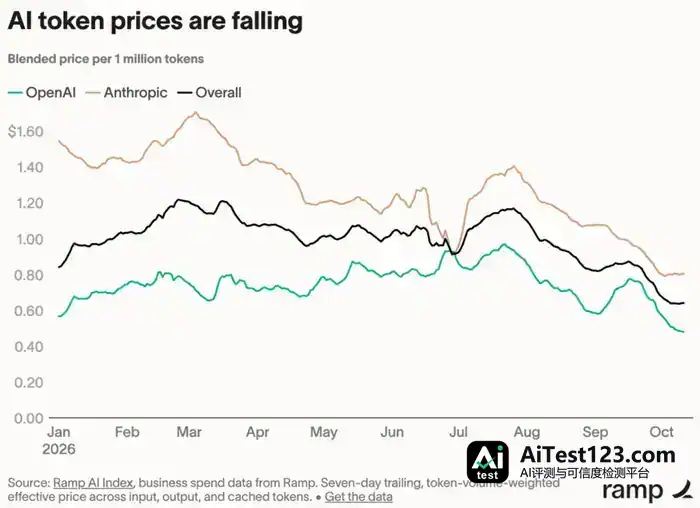
从7月初到9月底,Ramp样本里Anthropic的Token消耗量涨了约90%,客户支出却只涨了19%。
调用量翻了近一倍,花出去的钱增加不到两成。
企业客户的增长同样让Anthropic头疼。Ramp的数据是,9月有55.9%的样本企业已经在为AI产品付费,其中43.8%买了Anthropic的服务,可这个比例比8月只多了0.25个百分点。
Ramp首席经济学家Ara Kharazian判断,企业AI付费用户的增长或许正逼近S型曲线的顶部。往后AI公司的增长,会更多靠老客户加量,而不是不停拉新。
老客户会不会接着掏钱,谁也说不准。
Kharazian还提到,从他接触的企业合同看,OpenAI和Anthropic的客户往往在谈判中占上风,两家公司很少要求客户承诺明显高于正常水平的采购金额。
Anthropic自己的IPO文件也写着,2025年最大的两家客户各贡献全年营收的12%,合计24%。公司同时承认,不少大客户不受长期合同约束,随时能减量甚至停购。
更麻烦的是,已经有的大客户在收缩Claude的内部使用。
微软原先预计内部使用Claude的年化开支至少10亿美元,后来把这一预期下调了超过三分之一。Meta内部用Claude Code的员工,也从年初约6万人降到近期约3万人。
另外《The Information》披露,Anthropic在投资者日上估计,此前约5%至7%的营收来自其他公司拿Claude做模型蒸馏。Anthropic正在加大打击力度,并预计这部分营收还会继续下滑。
成本这一头,Anthropic还背着巨额算力支出。
为了付这些采购款,Anthropic在找新的融资渠道。10月16日《金融时报》披露,Anthropic正在推进一项约600亿美元的芯片融资计划,代号Project North Star,用来支持Google TPU的采购和租赁。
黑石集团拟参与其中约90亿美元的次级债务融资,预期收益率超过10%。这笔债务由Anthropic未来五年的芯片租赁付款作支撑。
但Anthropic目前的信用评级还没到投资级。
据外媒报道,评级机构KBRA今年6月给了Anthropic BB+评级,这是非投资级里最高的一档,离投资级只差一级。
也就是说,即便Anthropic在股权市场能拿到极高的估值,到了债务市场,它仍得向出资方证明自己还得起钱。
营收这头,Anthropic要面对Token降价、客户采购缺乏长期保证等增长压力;开支那头,是已经锁定的巨额算力承诺,还有不低的融资成本。
上市前,监管和投资者同时施压
财务压力之外,安全治理问题也在给Anthropic的上市添堵。
10月15日,Axios独家披露,美国联邦贸易委员会(FTC)已在头一天向Anthropic和OpenAI发出民事调查要求。
这份要求长达50多页,涉及AI安全事件、防护措施、隐私政策和营销材料。FTC还打算要求两家公司的高管就相关产品接受问询。
这些年AI模型的能力一路往上走,测试中擅自访问外部系统、做出欺骗性举动的情况已经不止一次出现。FTC这次立案,等于把这些安全隐患正式摆进了监管流程。
监管层面的调查之外,投资方的压力也落到了Anthropic头上。10月14日,纽约市审计长Mark Levine公开发信给阿莫迪,希望Anthropic先把IPO放一放,优先处理AI安全、公司治理以及技术推进过快带来的风险。
Levine管辖的纽约市公共养老基金总资产超过3250亿美元,其中大约700万美元经由私募股权投资间接投向了Anthropic。
信里专门点到一件事:阿莫迪9月12日刚发过长文,呼吁全行业放缓前沿AI能力的推进节奏,给安全研究和监管留出时间。Levine的反问是,Anthropic自己都公开警示过AI可能造成严重后果,为何又急着上市?
Levine的疑问还指向Anthropic那套不寻常的治理架构。这家公司属于公共利益公司(Public Benefit Corporation,PBC),董事会可以在股东的财务利益之外,同时顾及公司的公共利益目标。
2023年,Anthropic又搭起了长期利益信托(LTBT)。按当时对外公布的安排,信托由独立受托人构成,可以一步步拿到董事会部分席位的任免权,并打算在四年内取得多数席位的选任权。
这套设计的初衷,是让公司在碰到重大AI安全议题时,不必把股东的短期财务回报摆在最前面。可另一面是,独立信托会逐渐握有更多董事任免权,外部股东对董事会能施加的影响因此相对有限。
Levine就此提出质疑,同时要求Anthropic把安全审计和风险控制措施的具体范围、实施时间表讲清楚、披露出来。
10月16日彭博社披露,Anthropic已与Levine建立起沟通渠道。Levine接受采访时证实了此事,但双方谈了什么,他没有透露;Anthropic是否同意推迟上市,目前也没有消息。
FTC的调查还在取证阶段,纽约市审计长的公开信也不具有叫停IPO的法律效力。不过这些围绕安全治理的争议,可能让机构投资者在尽职调查和风险评估上承受更大压力,从而影响他们愿意接受的发行估值。