Character.AI申请破产,AI陪伴的收入却在涨,这门生意怎么算?
Character.AI申请破产保护后,AI陪伴这门生意正在被重新审视。 这家成立一年多估值就到10亿美元、拥有千万月活用户的明星公司,曾被视为AI陪伴赛道最具代表性的玩家之一。凭借让用户与虚拟角色聊天的产品,它吸引了大量用户和资本,却最终走向破产重组。 10月12日,Character.AI母公司申请破产保护。持续的
Character.AI申请破产保护之后,外界开始重新打量AI陪伴这门生意。
这家公司成立一年多,估值就冲到10亿美元,月活用户上千万,一度被看作AI陪伴赛道最有代表性的选手。它靠用户跟虚拟角色聊天这款产品圈来大批用户和资本,最后还是走进了破产重组。
10月12日,Character.AI母公司申请破产保护。算力投入一直居高不下,经营成本压着,再加上未成年人保护相关的诉讼和监管压力,这家明星公司被困住了。眼下迪士尼拿出2000万美元,作为首个竞购方,要买的是它部分知识产权的非独家永久授权。曾经估值10亿美元的公司,如今只能走破产程序处置部分资产。
不过Character.AI倒下,不代表AI陪伴市场就没劲了。另一家AI角色聊天平台Chai披露,截至10月初,其日活跃用户超过100万,年化收入规模达到1.2亿美元。Sensor Tower的数据显示,2026年第一季度全球AI陪伴移动应用收入约1.5亿美元,是2023年同期的12倍以上。
国内市场的玩家同样不少。MiniMax旗下有星野、Talkie,字节跳动旗下有猫箱,还有一批盯着细分需求的创业产品,背景各异的公司都在试AI陪伴的商业机会。
千万用户的明星公司走向破产,行业收入却在持续增长,各家摸索变现路径的方式也不一样,AI陪伴行业的分化已经很明显。
同样是陪人聊天,为什么有的能赚钱,有的越做越亏?AI陪伴到底是一门怎样的生意?
01.AI陪伴,有人破产、有人增长
海外市场最早跑出一批明星产品,也最早开始接受商业化的考验。
Character.AI靠虚拟角色聊天攒下庞大用户群,但用户规模并没有变成足以支撑经营的收入。
据路透社报道,该公司2024年每月算力支出约1380万美元,2025年降到约1000万美元,2026年1月至8月累计约5610万美元。收入端,月订阅收入从2024年1月的约60万美元涨到2026年8月的约280万美元;广告收入从2025年7月的约50万美元涨到8月的250万美元。8月收入合计约530万美元,还是覆盖不了经营支出。
Character.AI走的是“免费+付费模式”,付费版分两档:轻量会员4.99美元/月或2.49美元/周;高级会员9.99美元/月或94.99美元/年。价格更低的那档到2026年9月才推出,为的是缓解持续亏损的财务压力。可到申请破产前,它每月仍亏损800万至900万美元。
截至2026年10月初,Chai的日活用户已超过100万,年化收入规模为1.2亿美元,这家公司同样在做AI角色互动。按Chai的说法,公司已经跑通正向单位经济模型,把销售和营销支出剔除后是赚钱的。但这些数字没有经过审计,也不代表公司整体净利润已经回正。
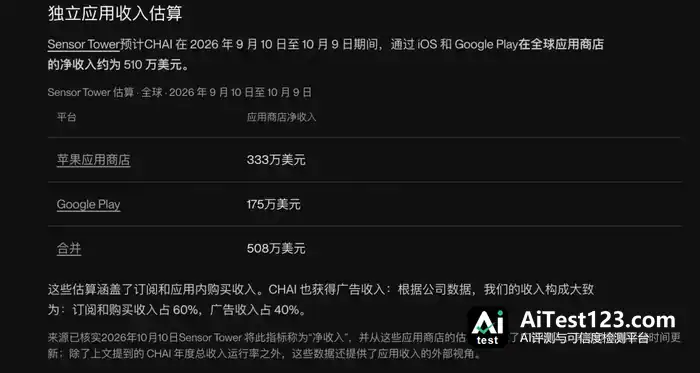
Chai的收费分消费者订阅、应用内购买和广告三块。按其官网引用的数据,2026年9月10日-10月9日期间,其应用商店净收入508万美元(主要涵盖订阅和应用内购买收入),另据公司数据披露,其收入约60%来自订阅及应用内购买,40%来自广告。
另外,Replika等更早进入市场的AI虚拟伴侣产品还在运营。不同产品的用户规模、收入水平和经营结果并不一致,
国内市场方面,玩家也不少,大致能分成三类。
第一类是大模型厂商,代表是MiniMax。它先后推出星野(国内)、Talkie(海外)等AI角色互动产品,把底层模型能力直接用到消费者市场,变现主要靠订阅和广告。
AI陪伴应用曾是MiniMax早期商业化的重要支撑。根据公司此前披露的数据,2025年前九个月,Talkie与星野合计收入约1875万美元,贡献了约35.1%的收入,超过海螺AI的32.6%。Talkie也是MiniMax打开海外市场的重要产品之一。
但这门生意赚钱不主要靠会员订阅,反而更依赖广告等在线营销服务。2025年前九个月,两款产品合计收入1875万美元,其中在线营销服务收入1118.8万美元,占比约59.7%;订阅收入660.4万美元,占比约35.2%;应用内充值收入95.8万美元,占比约5.1%。
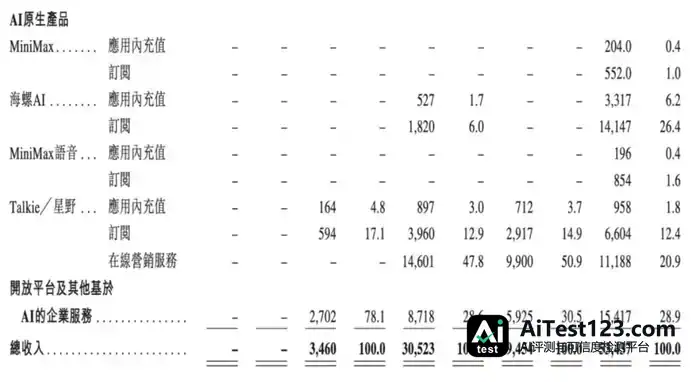
广告占大头,也不代表相关业务毛利率就高。从MiniMax更广泛的AI原生产品业务看,包括Talkie、星野、海螺AI等产品在内,2024年毛利率为-8.1%;到2025年前九个月才转正,也仅为4.7%。不过要注意,这并非Talkie和星野单独的毛利率。
用户规模上,截至2026年8月,Talkie全球月活跃用户约3107万,星野约338万。但部分产品此前也出现新增下载量明显下滑。点点数…此前显示,2025年1月至5月,星野苹果端月下载量从486万降至93万,降幅约81%,但1月和5月的日活分别约为96万和97万,基本维持稳定。
MiniMax的收入重心也在挪。2026年上半年,公司AI原生产品收入4264万美元,占总收入的比重从去年同期的69.7%降至36.6%;开放平台及企业服务收入占比升到63.4%。这家最早靠AI陪伴打开市场的大模型公司,增长动力已经主要来自企业端。
第二类是互联网及内容平台孵化的,比如字节跳动旗下猫箱、阅文孵化的筑梦岛(现已独立运营)等。这类企业手里有流量入口、产品运营和用户触达的优势,能把AI角色互动塞进已有的消费互联网生态。
Sensor Tower数据显示,2026年一季度,猫箱位居中国iOS AI应用收入榜第一,其iOS应用内购累计收入已经超过2200万美元,这还不包括安卓渠道和广告收入。2026年8月,按单个月活用户创造的iOS收入来算,猫箱约为即梦AI的5倍、AI Mate的4倍,也是星野、筑梦岛的约4倍。
猫箱的变现路子跟传统会员制不一样。订阅、广告之外,它还卖虚拟货币。连续包月会员25元,能换来更长的语音通话时间和更高级的对话模式;另外有“猫粮”,100猫粮卖1元,用来解锁部分剧情章节、角色动态等,看广告也能领。这给AI陪伴添了订阅以外的进账渠道,不过哪块贡献更多,官方还没披露过。
第三类是独立创业公司。它们一般没有大厂流量打底,也未必有自研大模型,只能靠产品定位、用户需求和运营效率去挤市场空间。心影随形拿到数千万美元A+轮融资,做了主打游戏实时陪伴的逗逗AI;Solulu靠原创IP做AI聊天陪伴;天之灵AI也在下文提到。
这类玩家体量偏小,产品更聚焦。但跟前两类比,它们有个共同的坎:资源有限,怎么拉用户、怎么把付费模式立起来,还得压住不断产生的模型调用成本。
在AI陪伴这条赛道上,攥着技术、流量或内容资源,不等于就能跑出来。大模型厂商有技术,互联网平台有用户,内容公司有IP,可这些优势不会自动变成商业回报,弄不好反而成了成本包袱。
02.收入在涨,赚钱为什么仍然难?
AI陪伴不缺增长故事,缺的是能跑通的盈利模式。
行业大盘还在升温。中研普华产业研究院的数据显示,中国AI情感陪伴细分市场2025年就有38.66亿元,2028年预计突破595亿元,年复合增长率148.74%。2025年上半年,全球AI陪伴类App收入已达8200万美元,同比增长态势明显。
不过,不止一位AI陪伴应用创业者对「AIX财经」说,更现实的情况是,盈利仍是许多从业者绕不开的难题。
症结在收入和成本两头。
先看收入。用户为独立应用掏钱的理由,正在变弱。
长期记忆、角色扮演、语音互动,这些曾是AI陪伴产品拉用户的重要卖点。可大模型能力一路升级,它们不再是专门AI陪伴应用独有。日常闲聊、倾诉烦恼、找情绪安慰这类基础需求,用户打开豆包、ChatGPT等通用AI助手就能解决。
图源 / Unsplash
天之灵AI创始人张翼,本身也是AI陪伴创业者。他的看法是,一家AI陪伴产品如果只是接别家的模型API、提供简单对话,那跟通用AI助手确实差不太多。
一名AI产品经理告诉「AIX财经」,行业里有个心照不宣的共识:过去部分AI陪伴产品靠更亲密的角色互动、暧昧关系,甚至带成人暗示的内容来吸引用户,这类内容可能是部分用户愿意付费的主因。
可国内监管越来越紧。靠突破内容边界拉用户,短期也许能进账,想做成稳定、可持续的商业模式却很难。
这意味着,独立应用单靠“能聊天”向用户收费,越来越难。
再看成本端。AI陪伴的成本结构,跟传统互联网产品不是一回事。
互联网行业习惯拿月活跃用户、留存率、使用时长这些指标衡量产品价值。用户越多、停留越久,往往意味着广告变现空间更大,也更容易被资本看上。传统互联网产品多服务一个用户,边际成本几乎可以忽略。
但AI陪伴产品不一样,用户每发起一次对话,都可能产生模型推理费用。用户规模和使用时长往上走,企业要承担的服务成本也可能跟着涨。
张翼认为,把传统互联网的增长逻辑直接搬到AI陪伴行业,可能是创业者面临的一个风险。比如部分创业者想靠运营手段把用户活跃度提上去,却忽略了AI对话本身要持续花钱。有些重度用户一个月能发两三万条消息,产品要是控制不住单次对话成本,这类用户甚至可能让企业亏钱。
Character.AI的困境就是一个案例。
公开材料显示,Character.AI有约1200万活跃用户。2026年8月,平台每名活跃用户每月带来约0.44美元收入,其中广告约0.21美元;而每名用户对应的算力成本约0.58美元。用户越活跃,算力账单越高。再加上人员支出、诉讼费用和监管压力,庞大的用户规模并没有让亏损收窄。
Chai也吃过类似的成本苦头。其创始人William Beauchamp在媒体采访中提到,在部分市场,用户每消耗1美元算力,只能创造约0.1美元收入。
一名关注AI应用的投资人认为,AI陪伴企业要算清的不只是获客成本和付费转化率,还有每名用户在使用过程中持续产生的服务成本。用户在一定周期内贡献的收入,扣掉模型推理等直接服务成本后还剩多少,这些收入能不能进一步覆盖获客和日常运营费用,都得盯着。
在张翼看来,创业者动手之前得先问自己一句:要做的是哪种公司?一种是小而稳、能持续赚钱的;另一种是风险投资愿意一轮轮加注、有规模扩张空间的。前一种只要手里攥住一批稳定的付费用户,把日常开销压在收入线以下就行;后一种得拿出证据,证明用户盘子能做大、收入增长可以复制,而且这种增长不能一直靠高额补贴和算力砸出来。
不过,用户规模这件事也没到一文不值的地步。
靠广告吃饭的AI陪伴平台,用户多、停留久,广告收入仍有可能跟着涨。Chai这类产品就在试订阅加广告两条腿走路。只要从单个用户身上赚到的钱能盖住他花掉的那部分成本,用户量大照样可以变成优势。
另一批玩家则盯上了定价。2026年初,Chai创始人William Beauchamp对外说明,各地广告变现能力不一样,所以Chai在美国、欧洲、日本这些广告收入足以抵掉计算成本的市场继续保留免费服务,印度、巴基斯坦等部分市场则暂时设了付费门槛。他说,这个套餐的价格会压到只够覆盖电费的“绝对最低限度”,广告该投还是照投。
前文说过的猫箱“猫粮充值”也是这个路子。它不像纯会员订阅那样只收一笔,更像游戏和网络文学的付费逻辑:用户既可以买AI对话能力,也能为自己喜欢的角色、剧情和互动内容掏点小钱。付费和具体内容绑在一起,单次消费的门槛降下来了,用户互动需求往上走的时候,平台也有机会多收一些。
说到底,流量在AI陪伴行业仍然有用,可光有流量,已经不足以说明这是一门能立住的生意。
03.下一个机会:冷门、产品和硬件?
通用AI助手把基础聊天需求一点点吃下来,流量规模又未必能变成利润,那独立的AI陪伴应用,机会到底藏在哪儿?
头一个方向,大概是那些看着冷门、可确实有人愿意掏钱的细分市场。
天之灵AI做的事,是用AI技术让用户以“AI亲人”的形式,和已经离世的亲人对话。张翼向「AIX财经」回忆,产品刚上线那会儿,付费页面做得并不完善,甚至不太好找,可还是有用户主动找团队问怎么付钱。在他看来,最要紧的原因是产品踩中了用户真实而强烈的情感需求。
他告诉「AIX财经」,天之灵AI目前累计注册用户约11.1万人,付费会员约2000至3000人,常见会员价格是每年99元。起步晚、产品也新,但已经赚到钱了。
前面那位投资人觉得,判断一个细分市场值不值得进,起码得看三件事:用户的需求够不够强,现有产品有没有把这种需求满足好,用户愿不愿意为更好的体验持续付费。更关键的是,这份付费需求能不能撑起企业长期经营。
当然,冷门不等于用户就愿意多花钱。不少细分需求确实存在,可用户规模有限、使用频率低,或者用户本身就没有持续付费的动力。
再一个方向,比起单纯比模型能力,产品能不能给出符合用户预期的服务,可能更要紧。
天之灵AI就算找准了细分市场,张翼也承认:“产品早期也曾因为对话表现不符合用户预期而出现退款情况。”
普通用户未必在乎一款AI陪伴应用调用的是哪家大模型,也不一定能察觉不同模型之间那点技术差异。他们真正在意的,是产品能不能给到自己想要的那种陪伴。
图源 / Unsplash
用户当然可以直接让豆包、ChatGPT这类通用AI助手扮演某个角色。可对一款专门做这件事的产品来说,光会生成回答不够,人物身份稳不稳定、回应符不符合特定关系、聊着聊着会不会突然让人“出戏”,都得管。张翼说,要让AI在特定场景下持续给出符合预期的回应,对话策略得反复测试调整,提示词也要优化,还得在保住体验的同时尽量把模型调用成本压下来,“这些都是看起来简单,做起来困难的事情”。
也有创业者开始琢磨:AI陪伴应用的商业价值,是不是非得困在软件订阅里?
比如说,一款虚拟恋爱陪伴应用聚起大量用户之后,其中一部分人不满足于线上聊天,还想要线下的陪伴机器人。对企业来说,软件也就成了摸清用户需求、寻找硬件买家的入口。
前面那位AI产品经理同样对「AIX财经」说,软硬件结合或许能把AI陪伴的边界再往外推一推。在他看来,纯软件形态的AI陪伴主要靠文字、语音跟用户互动;AI耳机、眼镜以及陪伴机器人这类硬件,则有机会让AI更多感知用户所处的现实环境,借触摸、动作等方式了解用户状态。
珞博智能推出的AI陪伴玩具芙崽Fuzozo就是个例子,硬件卖399元,App里另有付费服务,月度收费在19.9到29.9元之间,据悉上线仅一年多销售额超1.2亿元;萌友智能的桌面AI宠物机器人ropet肉派派同样如此,售价约2000至3000元,App内不设额外订阅,但配了积分系统和养成任务,据公开消息,该公司融资金额超千万美元,从2025年9月至今年4月累计出货近2万台。
可要从软件用户走到硬件消费者,中间隔着的路不算短。研发、生产、库存、售后,样样都得管,经营难度和轻资产的软件服务完全是两码事。
不过,对还在摸索盈利路径的AI陪伴应用行业来说,这好歹是另一种可能。
题图来自 Unsplash。