

Anthropic招股书:8954亿美元算力承诺,前三季营收增12倍
为了满足Claude模型训练和企业客户调用需求,Anthropic不仅与亚马逊、谷歌、微软等云服务商签订长期协议,还开始直接采购芯片、参与数据中心建设,并向前加密货币矿企和新型云服务商寻找电力与机房资源。
AI公司正接连变身基础设施大买家。
训练模型、抢企业客户之外, Anthropic的扩张还伸向自建数据中心、买芯片、协调电力。为了拿到足够的算力,这家公司直接干起了过去多由云服务商和基础设施运营商承担的活。
美国当地时间11月2日,Anthropic向美国证券交易委员会提交了更新后的招股书,补充2026年第三季度财务数据,同时披露长期采购与租赁安排。
文件显示,算力已成Anthropic扩张中最大的一块成本。为支撑 Claude模型训练和企业客户调用,该公司一边与亚马逊、谷歌、微软等云服务商签长期协议,一边直接采购芯片、参与数据中心建设,还向前加密货币矿企和新型云服务商找电力和机房。
收入增长12倍,经营亏损重新出现
更新后的招股书显示,Anthropic第三季度营收169.6亿美元,高于第二季度的115.6亿美元,也远高于2025年同期的约13.8亿美元。
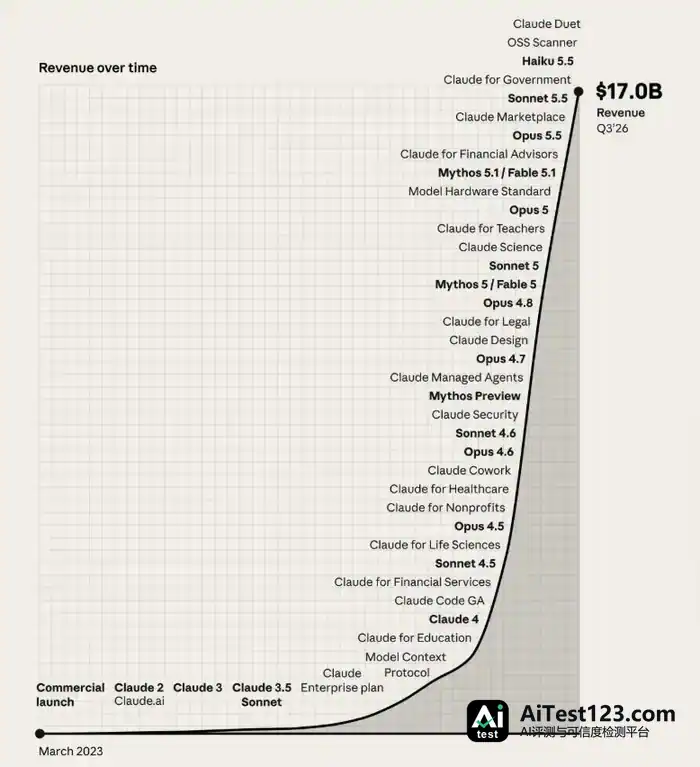
今年前三个季度,Anthropic累计营收332.42亿美元,去年同期为25.45亿美元,增长约12倍。
问题是,营收涨了,经营利润并没有跟着改善。
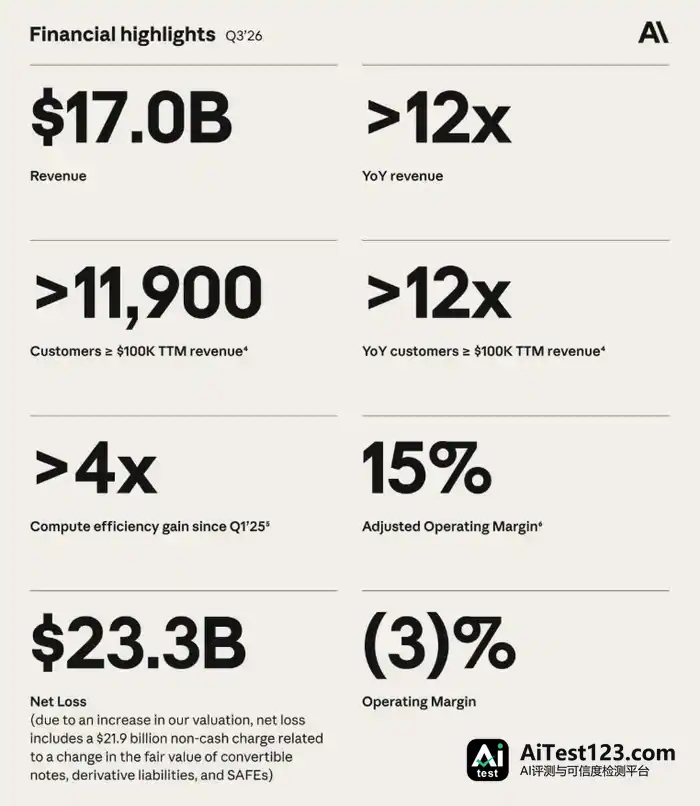
第三季度,Anthropic经营费用升至175亿美元,第二季度为106亿美元。当季录得5.67亿美元经营亏损,而第二季度曾实现9.74亿美元经营利润。计算及基础设施费用约99亿美元,较第二季度的约56亿美元增加近一倍。
Anthropic把经营利润转负主要归因于短期算力采购。客户需求增长超过了此前锁定的算力供应,公司不得不在市场上临时买额外计算资源,而短期采购价格明显高于多年期协议。
第三季度,Anthropic短期算力采购金额约50亿美元。另一项与员工捐赠配捐计划有关的非现金费用约20亿美元,也压低了当季经营结果。
剔除股权薪酬和上述捐赠配捐费用后,Anthropic第三季度调整后经营利润率约15%,低于第二季度的19%。调整后利润率下降,说明收入扩张的同时,算力采购和其他经营成本仍在侵蚀利润空间。
价格端也有变化。Anthropic披露,第二季度至第三季度,客户使用量增长带来的收入增加,被新模型版本降价和合同折扣部分抵消,影响金额约6亿美元。
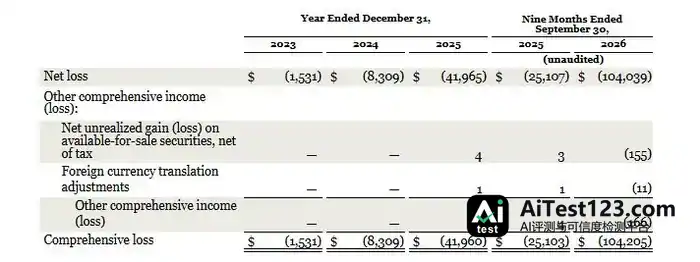
Anthropic第三季度净亏损232.9亿美元,低于第二季度的663亿美元。前三个季度累计净亏损1040.39亿美元,其中约943亿美元与可转换票据、衍生负债等金融工具公允价值变动有关,主要受公司估值上升影响。
8954亿美元承诺,近一半将在2030年前兑现
招股书显示,Anthropic 的累计支出承诺到 9 月底已达 8954 亿美元,这些承诺由采购承诺和租赁协议构成,其中绝大多数指向计算资源和基础设施。
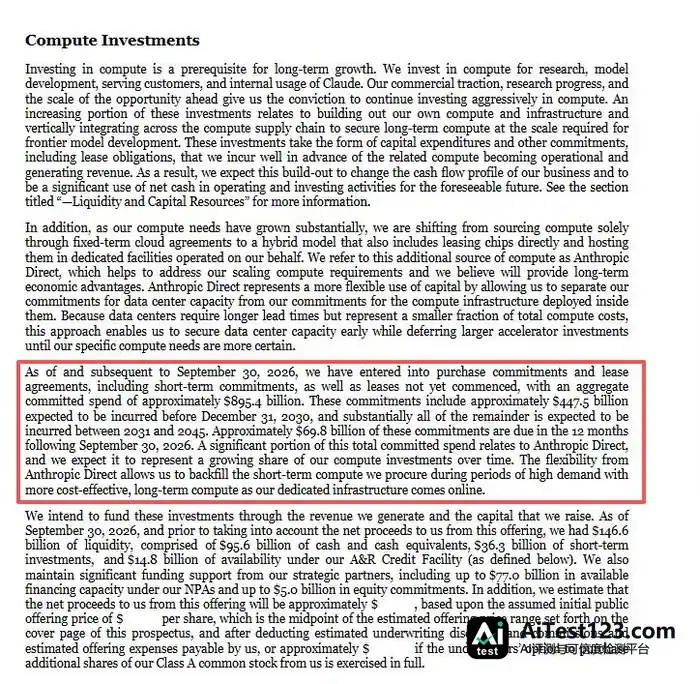
其中约4475亿美元预计在2030年12月31日前兑现,其余部分延伸至2031年至2045年。未来12个月内到期的承诺约698亿美元。
这并不等于公司已经背上有息债务,也不意味着它眼下就要把全部款项付清。该数字涵盖多类采购合同、设备租赁以及数据中心相关协议,付款时点分散在未来若干年。但其中一些合同约束力偏强,即便实际使用量没达到预期,Anthropic 仍可能被要求履行相应付款义务。
拆开看合同结构:尚未开始的租赁承诺约 3214 亿美元,固定最低采购承诺约 2656 亿美元。这类长期安排一方面把今后的算力采购与基础设施使用成本提前定死,另一方面也让公司承担起周期较长的付款责任。
截至9月底,Anthropic持有现金、现金等价物和短期投资合计1318.45亿美元。计入可用信贷额度后,公司总流动性约1466亿美元。
与账面资金相比,长期承诺的规模明显更大。8954亿美元约为Anthropic现金及短期投资的6.8倍;未来12个月约698亿美元的到期承诺,相当于现有现金及短期投资的约53%。
招股书也明确提示了其中的经营风险。Anthropic收入主要来自按使用量计费的消费型业务,大部分收入没有长期合同保障,算力和基础设施支出却通常要提前多年锁定。公司可能按照预期收入签下长期协议,但未来实际收入未必达到预期。
一旦客户收入增长跟不上相关付款,或者公司难以在可接受条件下继续融资,Anthropic 就可能出现部分合同无法履行的情况。部分商业协议若被违反,还可能触动信贷协议与可转换票据里的交叉违约条款,债务因此提前到期,供应商合作也可能被终止。
成本增长已经体现在财务数据中。前三个季度,Anthropic计算及基础设施费用同比增长329%,增加约144亿美元。第三季度相关费用约99亿美元,占当季营收约58%。
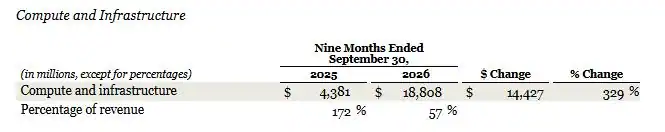
从云厂商到矿企,Anthropic在全球范围找算力
据外媒报道,Anthropic管理层去年年底就发现,算力需求的预测存在很大不确定性。此后公司接连签下数十份算力与基础设施协议,合作方既有大型科技公司,也涉及数据中心初创企业、芯片厂商,还有此前做加密货币挖矿的企业。
这轮采购已经不只停留在买云服务上。Anthropic着手招聘数据中心建设和供应链方面的人员,自己采购服务器、冷却系统,帮合作方把机房建得更快。公司还与多个州的数据中心开发商接洽,讨论电网接入、项目许可,以及把旧煤电厂、工业设施改造成数据中心的路子。
新型云服务商和前加密货币矿企就这样被纳入Anthropic的供应体系。外媒梳理公开资料显示,Fluidstack、Lambda等公司提供算力资源,TeraWulf、Hut 8等企业则参与数据中心的建设。
这些合作方手里有土地、有电力接入资源,或者有现成的数据中心设施。对Anthropic来说,用现成场地和电力,能省下从零建大型园区的时间。对一些前矿企而言,转做AI数据中心也带来了新的业务增长点。
不过,现成场地不代表马上就能交付算力。电力供应、设备安装、施工人员,哪一环都可能拖慢进度。
Anthropic最初找的数据中心项目,规模至少在200MW左右,后来也接受约50MW的项目,再用电池储能、天然气发电等方式补上供电。公司还考虑把多个小项目拼起来,一点点往上加算力容量。
基础设施项目的设计和采购,Anthropic也开始直接参与。芯片、冷却系统等设备由公司自己买,再交给合作运营商安装,为的是缩短项目建成到算力上线的时间。
这套做法让Anthropic能接触到的资源范围变宽了,但项目管理的复杂度也跟着上来。各个数据中心的建设周期、设备规格、电力条件、交付时间都不一样。合同签了,算力还得经过建设、设备安装、并网和调试才能真正用上。
能源投资机构Energize Capital管理合伙人约翰·塔夫(John Tough)的看法是,Anthropic手里并没有完整的算力供应管线,只能满世界一个个找电力和基础设施资源,再把不同规模的项目拼接起来。
在招股书里,Anthropic把这部分专用基础设施叫作Anthropic Direct。公司想通过长期锁定专用容量,少依赖价格更高的短期算力采购。
外媒援引知情人士的话透露,Anthropic预计2026年可拥有超过3.5GW的算力容量,并计划在2027年将规模扩大一倍。
Anthropic的长期算力合同,集中在少数大型科技公司和基础设施供应商手中。
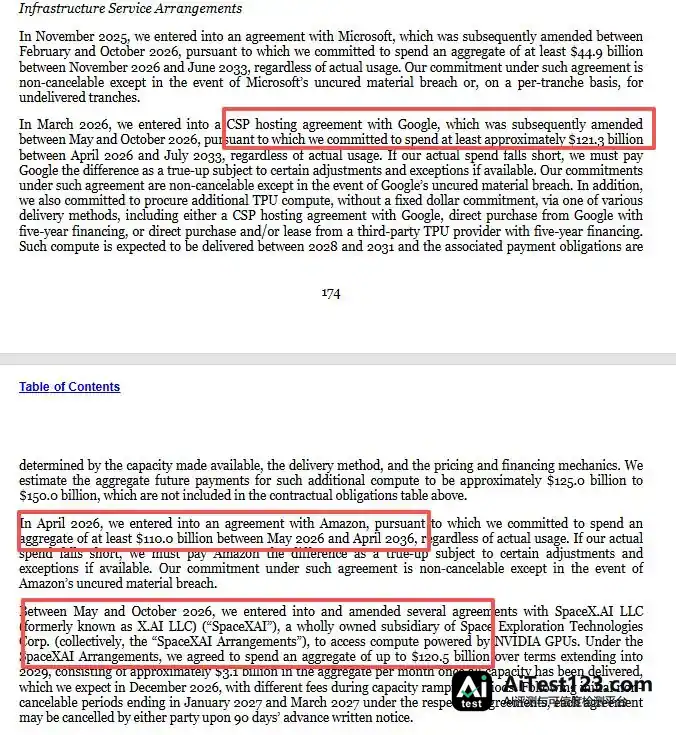
招股书及相关披露显示,Anthropic与谷歌的合同金额约1213亿美元,与亚马逊约1100亿美元,与微软约449亿美元;与SpaceX的相关协议金额最高约1205亿美元,期限延伸至2036年。此外,该公司还与Fluidstack和Lambda签有相关协议。
博通相关设备租赁承诺约1612亿美元,也是此次算力支出结构中不能忽略的一部分。
另外,Anthropic还打算额外采购约1250亿至1500亿美元的谷歌芯片,预计在AMD芯片上的支出超过200亿美元。这些安排没有固定合同金额,所以不算在前述8954亿美元承诺总额里。
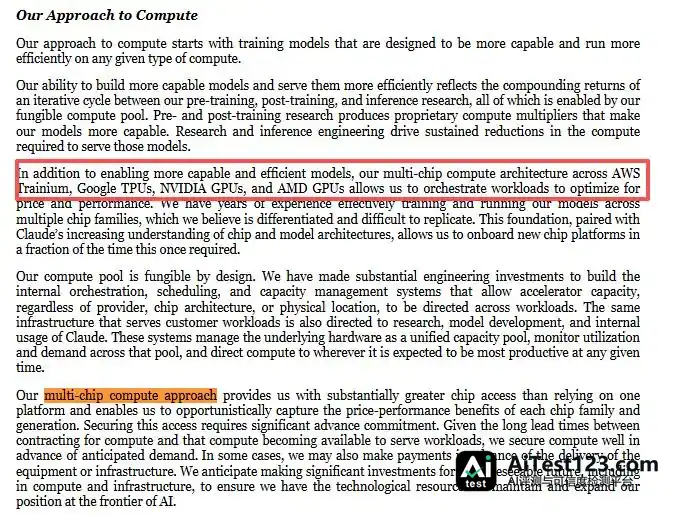
多芯片架构是Anthropic分散供应风险的另一个办法。公司在招股书中称,其算力资源来自AWS Trainium、谷歌TPU、英伟达GPU和AMD GPU,不同来源的算力统一调度,按不同任务对价格和性能的要求分配。这能减少对单一芯片供应商的依赖,但也让Anthropic与供应链伙伴之间的关系变得更复杂。
亚马逊、谷歌与Anthropic的关系是双重的:既是这家公司的重要投资方,又为其提供云服务与芯片资源;微软也供应云基础设施,博通则参与芯片和设备供应。Anthropic为此向这些企业支付算力费用,反过来又从其中部分企业拿到投资或融资支持。
Evercore ISI分析师马克·马哈尼(Mark Mahaney)此前指出,Anthropic与大型云服务商之间的关系具有多重属性:既是客户,也是竞争者、销售渠道和投资对象。












