

海客保被指自动扣费套路:0.1元首月优惠,背后连扣6个月
一次0.1元的首月优惠演变为长达6个月的连续自动扣费。《每日经济新闻》记者(以下简称每经记者)近日接到网友付先生爆料,其在未主动投保的情况下,被海客保按月扣费:今年5月首笔扣款仅0.1元,此后每月产生三笔合计约240元的扣费款项。发现异常后,付先生联系客服申请退费。
首月只要0.1元,后来却变成连续6个月自动扣款。网友付先生向《每日经济新闻》记者(下称每经记者)反映,自己没主动投保,却被海客保按月扣钱:今年5月第一笔仅0.1元,之后每月冒出三笔、合计约240元的扣款。察觉不对劲后,他找客服申请退费。
每经记者实测海客保小程序投保流程时看到,一款短期医疗险页面标价0.1元,保费周期和后续扣费标准都没写清楚。自动扣费到底有没有充分告知消费者?11月20日,每经记者致电海客保平台客服追问此事,到发稿时仍未得到回复。
莫名“被投保”、掉进自动扣费套路,背后是一些互联网保险营销的打法:把广告嵌进多种场景,用首月低价引用户点击,再在页面上默认勾选自动续费、免密代扣,把后续扣费提示刻意做弱。不少人在并不充分知情的情况下被持续扣钱,往往隔了几个月才发现异常。这几年,这类营销投诉高发、反复出现,值得持续关注。
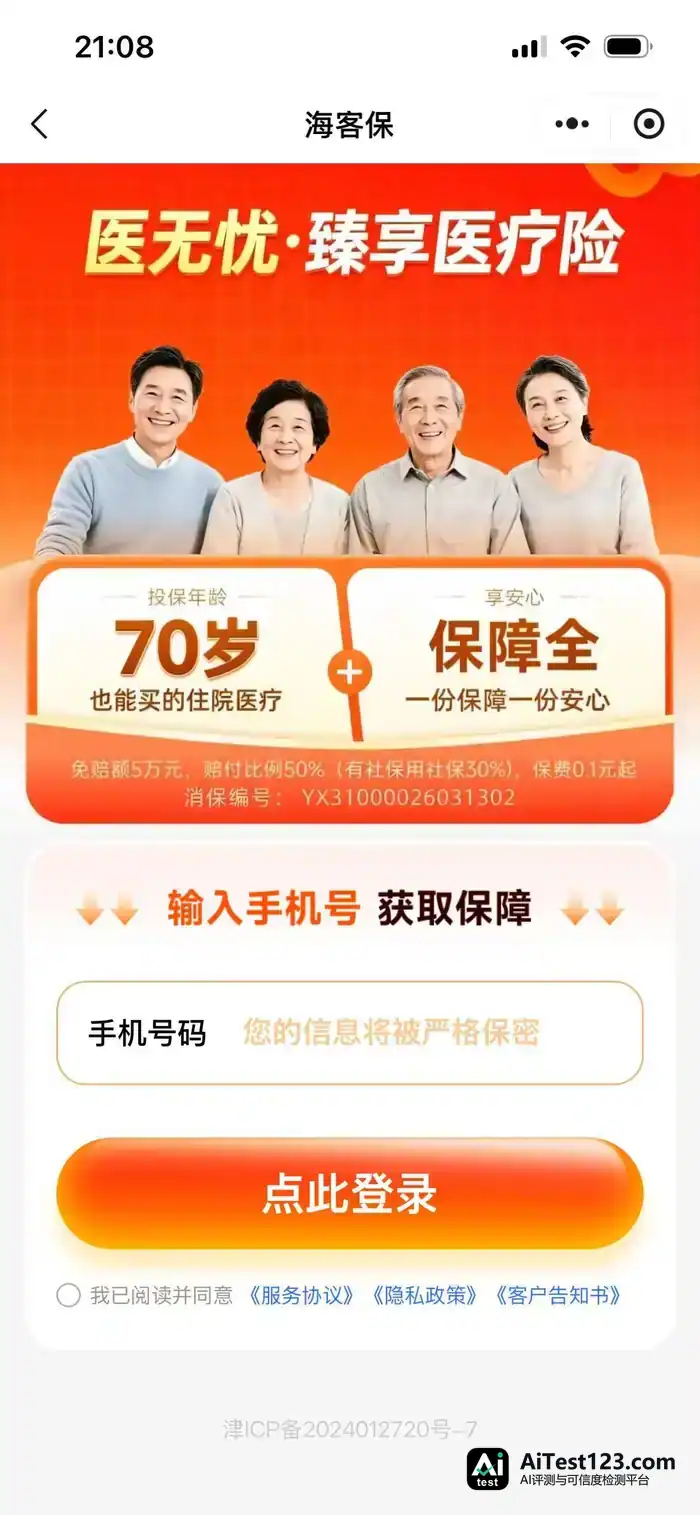
海客保小程序截图
0.1元入坑
莫名被“买”了个保险
“前些天打开账单,才发现有几笔自动扣费,每月大概扣费200多元,离谱的是已经被扣了好几个月了。”付先生告诉记者,之前大概点过广告弹窗,但没留意页面内容,也不记得有过买保险的操作。
付先生的扣费记录显示,今年5月23日第一笔扣款是0.1元,到了次月这笔费用变成89.25元,扣款方为“海客保”。5月份还有另外两笔海客保扣费,金额分别为112.2元和37.44元。此后几个月,这三笔合计约240元的费用按月自动划走,直到10月份付先生才发现这些异常支出。
记者查看付先生的扣费记录时注意到,这几笔“海客保险”的扣款由一个叫“易宝支付”的第三方支付平台完成。
0.1元买到的究竟是什么保险?每经记者搜到“海客保”小程序,进入名为“医无忧·臻享医疗险”的投保页面。这是一款短期医疗险,保额含300万元一般医疗保险金和重大疾病保险金,免赔额5万元;以医保身份投保并结算时,扣除免赔额后按50%赔付。页面价格显示0.1元,保费周期、下一期扣多少钱都没标注。
这种保险营销模式,业内常叫“魔方保单”:先用免费赠险,或用低保费、低保额、高免赔额的产品把客户吸引过来,再引导客户“升级”投保常规短期健康险。这类业务能带来短期增量,可市场上的批评也一直没停过。
保费太低,消费者容易产生不切实际的预期,以为保障已经足够,真到出险时,过高的免赔额又让赔付概率很低。另一边,平台销售时没有特别说明后期要付多少钱,消费者发现时可能已经过了犹豫期,退保难,投诉便密集出现。比如黑猫投诉平台上,涉及海客天津保险经纪的投诉有300余条……多名投诉者称自己在不知情的情况下被“海客保”扣款数次,经历和付先生如出一辙。
连环套路
为消费者设了四道关卡
每经记者在社交平台上看到不少关于“海客保”自动扣费的帖子和留言,“很多父母都上当了”——子女替父母想办法的情况不在少数。付先生说,自己都是莫名被扣款,不敢相信父母辈怎么能扛得住这种套路。
对外经济贸易大学创新与风险管理研究中心副主任龙格接受《每日经济新闻》记者采访时表示,线上保险自动扣费这种营销模式给消费者设了四道风险关卡:隐蔽广告带来无感投保、默认勾选续费叠加免密支付、健康告知设置暗藏理赔障碍、错过犹豫期后面临全额退保困境。
第一道风险是无感投保。记者梳理各类投诉案例发现,诱导投保的场景分布很广,短视频信息流广告跳转有,充电扫码、线下商户、线上问卷填写等场景也有,诱导方式隐蔽,消费者稍不留神就会误触。记者注意到,海客保相关投诉中就有用户反映,在填写学生信息采集问卷时被弹窗广告跳到投保页面,本人没有投保意愿,只要求删除个人信息。
第二道风险来自默认续费与免密代扣机制。这类产品普遍用首月0.1元低价引流,首期优惠标得很醒目,后续保费标准却没有显著提示。投保页面预先勾好自动续费、免密扣款选项,取消按钮不显眼、位置也隐蔽,扣费细则放在页面底部,消费者常常在不知情的情况下被授权长期自动扣费。
第三道风险是理赔关。记者实测投保流程发现,投保时要一并确认《委托代扣授权及告知书》《保险条款》《健康告知》等文件,可这些核心文本字体偏小,排在页面下方。以上述医疗险的健康告知为例,老年人高发的二级及以上高血压、糖尿病都在免责范围内,被保险人患有相关疾病,保险公司不予赔付。中老年恰恰是误点广告的主要人群,龙格对此评价,该类产品吸纳了无法获得赔付的人群。
第四道风险集中在退保维权环节。短期医疗险保单犹豫期一般为15天,消费者大多隔了数月才发现异常扣费,保单早已超出犹豫期,按合同约定全额退保很难实现;普通消费者又很少留存营销页面、弹窗记录等证据,举证难度较高。
付先生受访时告诉每经记者,虽然最终全部保费被退回,但维权过程经过多轮沟通,并不顺畅。
合规靠自查
自动扣费套路亟待破局
广东卓建律师事务所高级合伙人金振朝受访时向记者表示,平台这种自动扣费的操作涉嫌侵犯消费者的知情权与自主选择权。保险合同要成立,前提是投保人有真实、明确的意思表示。在未充分知情、甚至被误导的情况下连续扣费,这种“默示投保”不合法也不合规。消费者有权主张撤销合同,要求平台返还被扣划的全部保费。
业内建议,发现异常扣费后,先全面保存证据:截取广告页面、保险合同全文、自动续费扣款记录、与客服的聊天记录或通话录音。协商不成,可拨打银行业保险业消费投诉热线12378,向国家金融监督管理总局投诉保险违规销售;也可拨打12315向市场监管局举报平台虚假宣传、价格欺诈等问题。
消费者自己也能定期查一遍代扣项目。微信的路径是「我—服务—钱包—支付设置—自动续费」,支付宝则在「设置—支付设置—自动续费/免密支付」里翻查,发现本人没主动开通过、看着陌生的代扣服务,及时关掉。业内还提示,账单流水要多留意,如果每月固定日期出现多笔连续扣费,多半就是这类保险产品的扣费特征,得赶紧核对保单详情。
其实监管早就盯上了短期健康险网络营销背后的风险乱象。这类产品关键信息告知不足的问题很普遍,退保率一高,就容易引发群体性的消费纠纷。
乱象为何屡禁不止?龙格向每经记者分析,眼下处罚案例大多落在保险中介环节,可整条自动扣费营销链条的监管权责横跨金融监管、支付监管(人民银行)、市场监管等多个部门。保险监管文件只对「显著提示」等事项作了原则性规定,提示字体多大、页面展示多久、要不要设独立的二次确认,都没有量化判定标准,合规边界现阶段主要靠机构自己把控、自己自查落实。
互联网保险相关新规眼下正在征求意见。文件拟划定负面清单,明确禁止线下无需求扫码引流、借赠险诱导投保、静默续保、设置退保障碍等行为,有望给整治这类营销乱象提供更清晰的监管标尺,推动行业破局。














