拓竹MakerWorld创作者收益曝光:头部年入40万美金,社区难复制
模型社区成了 3D 打印厂商争夺的下一块阵地。
2026 年 9 月底,一份 3D 打印模型社区收益榜显示,排在首位的创作者仅靠积累积分,就拿到了价值约 55 万元人民币的收益。岁末本是购机和打印的高峰,按这个趋势走下去,全年做到 80~90 万元并不难。
这样的情况并非孤例。最头部的创作者一年能进账 40 万美金,足够当成一份全职来做;处在中腰部的创作者把创作当副业,一年挣 5 万~10 万美金,按说法“不算很难”。
这些钱,都实实在在产生于拓竹旗下的模型社区 MakerWorld。
拓竹 2020 年成立,短短几年便跻身行业第一梯队。创业早期,拓竹就有一个判断:硬件壁垒带来的红利最多维持 18 个月,真正能留住用户的“胜负手”,是社区生态。
外界谈拓竹的成功,目光大多停在 3D 打印机上,社区在背后起的作用却少有人提。创作者多、创作者能挣到真金白银,平台才建得起更好的内容生态;用户为了打出更好的作品,才会持续用下去、持续买硬件。
放到整个行业看,围绕模型社区的较量,也已经悄悄开始。
创想三维的创想云、纵维立方的 MakerOnline、智能派的 Nexprint、快造的 Snapmaker Space,再加上海外的 Printables 和 Thingiverse,这张牌桌上已经坐满了人。
模型社区究竟要做对什么,才能真正突围?(如你也在关注,欢迎添加本文作者微信 ydinitialheart 交流)
直到 2025 年年中,MakerWorld 的用户体量正式超过 Thingiverse、成为全球最大的模型社区,它才被大多数人真正认识。
Thingiverse 是 3D 打印行业资历最老的模型社区之一,2008 年 11 月上线,用 15 年才攒下约 230 万件模型。MakerWorld 的模型总量突破 300 万件只用了三年,而且还在以每月 20 万个的速度猛增。
好玩、好用的模型越丰富,用户在日常生活里尝到的 3D 打印乐趣和便利就越多,也就更愿意一直用下去,还乐意当“自来水”,把产品推荐给身边朋友。
有个很真实的例子。
一位用户买了套二手房,高兴劲还没过,就发现卫生间地漏和洗衣机的接口对不上。事不算大,却非解决不可,想买到合适的零件还挺折腾;
这时候他只要打开 MakerWorld 搜一搜,找到别人分享的转接件模型,花两个小时下载加打印,装上去就能用。
这件事里,用户真切感受到的并不是 1200 毫米每秒的打印速度,而是一台 3D 打印机配上刚好管用的模型,真能替生活解决麻烦。
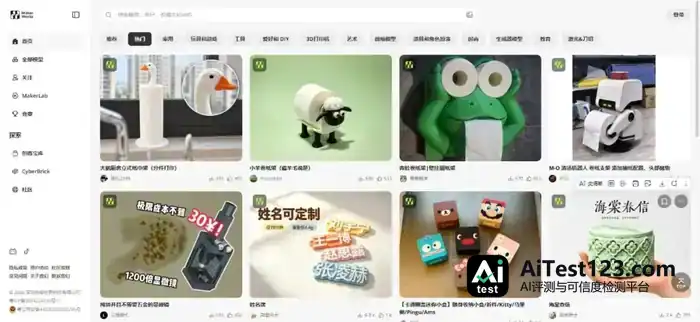
内容本身也在变。两年前,平台上多见各种奇怪尺寸的收纳盒、纯功能性的镜头盖;如今光镜头盖就分可爱的、好玩的、科幻感的,设计感明显更强。
用户起初可能只想打印一个实用配件,后来因为某个有意思的模型,又发现了新的用法。
但模型数量并不能完全说明一个社区活不活跃。平台可以靠引入外部模型迅速把资源库撑大,用户愿不愿意反复打开它、创作者愿不愿意持续上传,是另一回事。
纵维立方最近引入 Thingiverse 的 230 万模型,就是一个很好的观察样本。
纵维立方的 MakerOnline 于 2024 年上线,此前反响平平。引入 Thingiverse 模型之后,平台模型规模快速扩大。其内部调研显示,84.1% 的 Anycubic 用户曾去 Thingiverse 找模型。这波资源补充有明确的用户需求打底,也能帮平台快速把内容数量补齐。
可模型能引进来,活跃的创作者生态却很难一起搬过来。存量模型回答的是“平台上有什么”,却不一定回答得了“用户为什么常来”和“后面还会有什么新内容”。
用户冲着好模型来,贡献者做创作却要靠真金白银激励——激励机制怎么设计,同样是让社区保持活跃的关键问题。
过去那些 3D 模型社区里,创作者想找一条既能挣钱、又能一直做下去的路,并不容易。
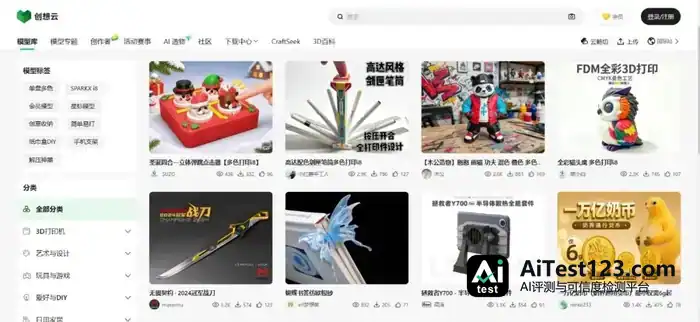
拓竹 2020 年成立,而国内头部 3D 打印厂商创想三维那时已经把自己的模型社区创想云推上线了。它的想法是把模型资源、设计师、生态开发者、终端客户甚至供应链都接到同一个软件平台上,让内容供给、创意设计和产业资源串成一个生态。
这套打法在当时看起来空间很大,业内甚至一度判断:创想云日后在商业体量和生态价值上有机会超过硬件业务。
构想归构想,落到现实还有不小的落差。
有知情人士说,创想云早期线上用户不到 100 万,活跃度其实不高;加上“VIP 付费下载模型”,用户的积极性更受打击。创作者这头,现金回报只给“星标模型”,而谁能拿到星标基本由平台说了算——能不能挣到钱,多半靠运气。
一位投资人评价:“也许在那个阶段,创想云没有对手,但现在回过头来看,这个决策至少不是很成功。”
创想云这段经历说明,搭一个模型平台不难,难的是让用户愿意一直用下去。平台得靠足够多的模型把人吸引来,用户的使用又要给创作者带来反馈和收益,收益再催出更多内容。这个循环转不起来,模型库再大,也可能只是个静态的资源库。
3D 打印模型社区里的创作者就两拨人。一拨免费分享模型,主要靠热爱撑着;另一拨聚在 Patreon、Cults3D 等平台上,逻辑很直接:做模型就是为了赚钱。
免费分享和付费售卖,差不多就是过去 3D 模型社区的两条主要路子。前者没有稳定的收益预期,后者又容易滑进低价竞争,0.99 美元、1.99 美元的模型到处都是。对那些肯花时间打磨模型的设计师来说,创作很难变成一门能长期做下去的生意。
拓竹出现之后,这两拨人被拉进了同一个生态:创作者能拿多少,和模型被用户下载、打印的表现绑在一起。
一开始,拓竹用的是一套比较简单的积分激励。模型被下载、被打印,设计师就能拿到积分收益。创作者不必一上来就给模型定价,靠用户的实际使用也能有回报。
这套机制带来的变化是,创作者开始更多琢磨用户要什么。以前设计师可能做完一个模型就上传,后面有没有人下载、打印,未必会一直盯着;在 MakerWorld,模型能不能被用户发现、能不能真被打印出来,跟创作者的收益挂上了钩。
收益榜上的数字,就是这套机制慢慢见效的一个缩影。
知情人士向雷峰网·鲸犀透露,MakerWorld 头部设计师的收入涨得很明显:去年全年,头部设计师的年收入还在 50 万元人民币量级;到今年九月,综合收入最高的设计师已经拿到超过 40 万美元,中腰部创作者也有机会把模型创作当成副业,一年挣 5 万至 10 万美元。
有玩家向雷峰网·鲸犀这样形容今天的模型社区环境:“MakerWorld 开启了3D打印的自媒体时代。”
不过积分激励机制的设计没那么简单。收益只要和下载、打印数据挂钩,就有人琢磨着刷数据、Hack 系统;更麻烦的是,打印量并不完全等于模型质量。
“你设计一个纸巾盒,起个名字叫 Bench Test(测试打印机性能),它的打印下载量大概率会远远多于一个非常精巧的模型。”只按打印量分钱,平台可能慢慢变成谁容易拿到流量谁就赚得多,反倒伤了优质创作。
据了解,拓竹早期试过改革积分系统,但内部发现很难找到一个人人都满意的方案。所以 MakerWorld 没把创作者收入全押在积分上,而是继续铺商业合作的路子。
拓竹开始跟清洁机器人、影像等行业的公司合作,让设计师参与真实的商业项目。该玩家表示:“拓竹是真的会把给钱给设计师,不是因为他们是 MakerWorld 设计师就白嫖。”
这意味着,设计师除了靠模型下载和打印拿积分,还能通过品牌合作多一份收入。
对创作者来说,这种变化很直接:模型不再只是一个传到网上的文件,也可能变成一项持续产生收益的内容资产。对 MakerWorld 来说,创作者有了更明确的收益预期,平台才有机会吸引更多人持续生产模型。
当然,行业里其他玩家也在试不同的社区路径。
快造于 2025 年 7 月发布 U1,2026 年 10 月底上线 Snapmaker Space。它的出发点是基于多头打印,搭一个多色多材料的模型社区。Snapmaker Space 主要服务 U1 这类换头多色机型,积分规则不看下载量,而看“累计有效打印时长”——一个模型被真实打印了多少小时,才折算成积分。
这可以看作围绕硬件特性来定制社区规则的一次差异化摸索。圈内有人这样评价:“至少快造给了一个很好的差异化尝试,这条路能走多远现在不能下判断,但比千篇一律有希望。”
创作者肯把模型传上来,只是走完了第一步。社区能不能真立住,还得看这些模型能不能一直对上用户的需求。
硬件能力已经处在领先位置,产品矩阵和装机量还在往外扩。这份硬件优势,同样是社区生态发展的“靠山”。
一位业内人士评价说:“如果拓竹只有 10 万台活跃保有量,其实 MakerWorld 做了再多动作也是徒劳。”
2022 年 4 月 X1 发布,圈内有人认为它至少领先同行 2-3 代。之后拓竹又接连推出 P、A 系列,用不同价格和定位覆盖更多用户。P1 系列定价更低,主打速度与可靠性,拿下了全球超过 70% 的打印农场。
到 MakerWorld 高速增长的 2024 年,拓竹市场占有率超过 50%,2023 年这个数字还不到 30%。
硬件公司要花钱的地方不少:新品研发、广告投流、产能扩张,短期看回报都更直接。社区这门生意,当时几乎已经被创想云、Thingiverse 等先行者证明是“鸡肋”。
可拓竹还是接着往社区里投,激励体系的投入规模直接上了一个量级。如果拓竹对外说的给 MakerWorld 数亿补贴属实,这笔钱已经超过有些厂商一整年的利润。这些钱,最终都流到了创作者手里。
社区不断做大,又会吸引更多新用户、新创作者去买机器,人就这样进了拓竹的生态池子。
硬件的形态还直接影响社区的内容生态。硬件能力决定用户能打印什么,也在一定程度上决定社区能产出什么内容。
打印机支持的材料、颜色和功能越多,创作者能设计的模型类型也跟着变。多色打印慢慢普及之后,各家社区上多色模型的数量也飞快涨了起来。量的积累,有机会随着硬件迭代发生质的变化。
以前硬件产品上市,得让创作者重新做适配模型;现在平台攒下的存量内容,能通过切片软件和算法调整,转成适配新机器的模型,新产品拿内容支持的速度更快了。
这位业内人士还提到,H3C 那款产品刚发布,拓竹就紧随其后上线了大批多色、多材质的模型。在他看来,哪怕运营团队再强,新机亮相前能敲定几百件稿子也差不多到顶了,况且这些稿子未必件件都踩中用户兴趣点;拓竹手里攒下的现成模型库和创作者队伍,本身就是一张好牌。
放回整个行业看,消费级 3D 打印的竞争正在进入一个新阶段。
过去几年,厂商比的是谁能更快推出新机器,谁能把打印速度、精度和多色打印能力做得更好。这一轮硬件竞赛里,拓竹先跑出了一段距离,创想三维、爱乐酷、纵维立方、快造等玩家也在加快追赶。
硬件市场还在增长,竞争格局却已经开始分化。头部玩家逐渐拉开规模,产品参数越来越接近,价格战也开始挤压企业的增长空间。对厂商来说,只靠硬件迭代和出货量维持高速增长,已经不像过去那么容易。
于是越来越多玩家把目光投向机器之外。创想三维持续扩充创想云和创作者商业化业务,爱乐酷持续追加创作者基金,纵维立方把 Thingiverse 的模型资源引入 MakerOnline,快造则在爆款机型上线一年后推出 Snapmaker Space。拓竹的 MakerWorld 也在版权保护、创作者激励、商业授权和线下社区上继续加码。
这几步棋看着各有各的落点,实际都指向同一件事:在所有 3D 打印厂商头上,生态已经成了一把悬着的达摩克利斯之剑。硬件打得越凶,模型社区这道坎厂商就越躲不开。
但建起一个网站,不等于就有了真正的社区。行业需要的,是一个能持续团结创作者、满足并激发用户需求的平台。
硬件竞争的边际优势正在减弱,内容生态或许会成为下一轮行业排位的重要变量。