

黄仁勋辞任后AI算力进入垃圾时间?中美建设路径已分岔
10月中旬,我开始准备一篇关于AI算力进入垃圾时间的文章。 当时,海外AI产业链已经传出调整信号,纳斯达克的科技股最大下跌幅度30%,我明显感觉到,AI算力要进入一个阶段性的调整期,也就是垃圾时间。 没想到,这篇稿子命运多舛。每次打算落笔,就会出现一个无法忽视的大新闻。比如,美国中期选举了。 【反数据中心】成为美国各地
10月中旬,我着手准备一篇稿子,主题是AI算力是否进入了垃圾时间。
那会儿海外AI产业链已经冒出调整的苗头,纳斯达克科技股最深跌了30%。我的直觉很直接:AI算力要迎来一段阶段性调整,说白了就是垃圾时间。
结果这篇稿子一路不顺。每次刚想动笔,就蹦出一个绕不开的大新闻。比如美国中期选举。
反数据中心成了美国各地的投票议题,反对声浪让特朗普连丢两院,之后又蔓延到全球。
那阵子我人在安徽,跑数据中心和智算中心,看到的情况是:中国的算力建设离到顶还远,海外的逻辑没法直接往中国身上套。
就在今天11月16日,国民级AI应用DeepSeek因为算力不够,已经不再支持超过7天不活跃的长对话,每日对话额度也做了限制。
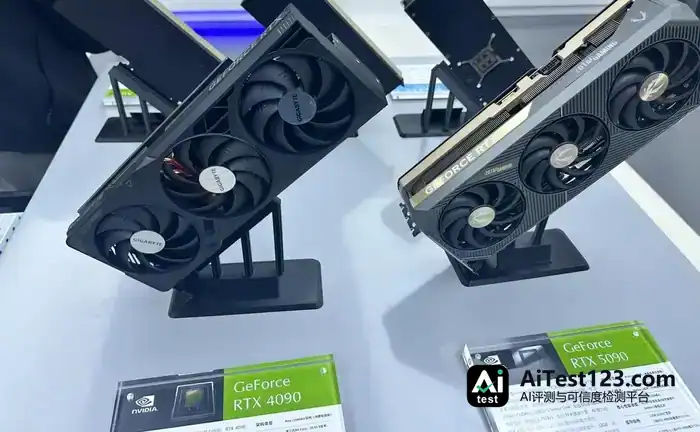
(某国内数据中心售卖的英伟达裸机资源)
实地走访里最直观的一点,是各地都散落着不少老旧数据中心。为了尽快接住不断上涨的AI算力需求,它们只能在原有机房上做简单改造。
可电路没法大动,供电跟不上,有的机房一台服务器只能跑两张AI算卡,离八卡满配的设计能力差得远。机房条件明明不行还要硬跑AI,原因就一个:算力需求涨得太快,基础设施根本没建到位。
所以我打算把这些亲眼所见写下来。海外资本市场一轮波动,不足以说明AI算力已经不值得再建。
没料到黄仁勋事件又烧了起来,全球网友集体围观,到11月12日演变成辞任。靠卖AI算力做到全球市值第一的公司,创始人就这样被赶出了英伟达。不过细想一下,就算黄仁勋的外遇没被曝光,英伟达的股价就不会跌吗?开篇就说了,海外资本市场早已露出AI泡沫破裂的迹象。
每次出个大新闻,从业者都得面对同一个问题:AI算力的黄金时代,到头了吗?
我的判断其实一直没变:过去那种不计成本的军备竞赛式扩张,注定无法一直持续,泡沫破灭只是时间问题。算力建设确实要变,但变不等于进入垃圾时间。
说泡沫,谁在泡沫?
黄仁勋事件之后,智算中心建设会不会陷入停滞的垃圾时间?答案要看两件事:之前建得怎么样,之后还需不需要用。
而美国的英伟达禁令,恰好让中美两边的AI算力建设走上了两条路。
先看海外。国际清算银行在2026年的经济报告里,专门讨论了海外AI产业的循环融资问题。大致玩法是:英伟达这类芯片厂商、微软Azure和亚马逊AWS这类超大规模云服务商,去投资AI公司或算力服务商,后者再承诺购买芯片或计算服务,资本就在产业链里互相撑着。
这种左脚踩右脚往上飞的增长模式,拿未来的增长预期撑今天的投资,再拿今天的投资去证明未来的增长预期,当然撑不长久。
国内的情况,则是另一副样子。
拿芜湖来说,我们考察了解到,当地对计算中心建设提了90%以上国产化率的要求。也就是说,相关项目在规划和建设之初,就得优先考虑国产算力产品。
可受生产能力、制造良率这些因素制约,国产算力产品的供给跟不上市场需求。跟行业里聊下来,部分国产算力产品的订单已经排到了两三年之后。
供给紧张的另一面,是算力需求正超出很多人的预料。这趟走访产业,我发现工业甚至科研领域,AI已经在核心业务里挑大梁了。
比如创造新分子,过去觉得这是科学家才能干的活。但在中科大精准化学实验室,AI已经参与到从分子设计、候选方案生成到自动化实验验证的全过程,每一步都要调用大模型和智能体。
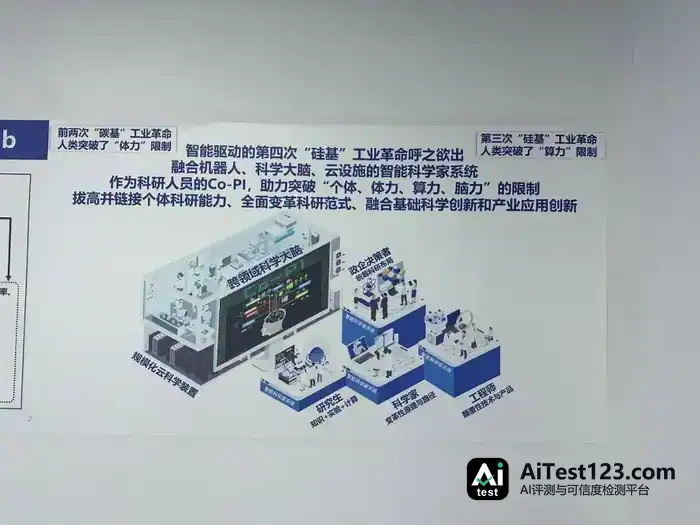
(某高校的智能化学实验室,突破算力限制)
这样看下来,算力需求长期往上走的逻辑并没有断。不过这不等于中国的智算中心还要接着打算力军备竞赛——有需求,并不代表掏得出钱来消费,这才是眼下AI算力消纳最卡脖子的地方。
在中部某座城市,我们留意到,当地政府一边推计算中心建设,一边拿财政补贴养算力消费,其中算力券的补贴盘子已经到了上亿元人民币。说白了,当地企业用AI的心思是有的,只是还没本事把全部算力成本自己扛下来。
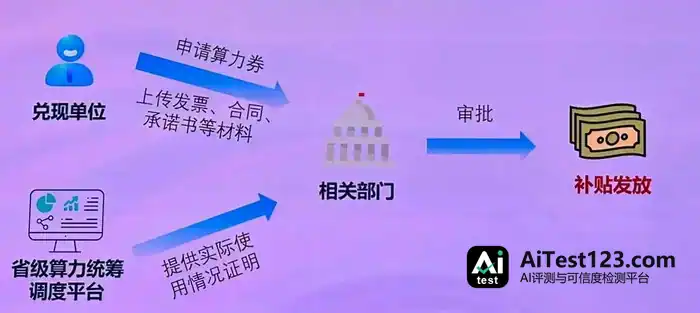
可问题也来了:建算力中心要政府掏钱,企业用算力又要政策补贴,供需两头都靠财政推着走,这种路子能撑多久?
所以对当下的智算中心建设,两头都得防:既不能因为怕泡沫,就错过AI大规模应用需要的基础设施建设窗口;可要是建出一批没有真实需求撑着的数字烂尾楼,经济损失是一回事,还可能引来政治追责。
之后的智算中心,到底该怎么建?
需求既然没见顶,算力中心就还得建,但过去那套建设模式必须换掉。
前一段时间,数据中心建设已经露出不少毛病。在美国,问题出在对公共利益的损害上——服务器把当地的电力供应占去了,运行时还有噪声,居民的生活环境很受影响。中国的情况不太一样。
靠全国一体化算网和“东数西算”工程,中国能在更大的范围内统筹算力、电力和区域资源。西部风能、太阳能资源丰富,给智算中心建设提供了能源和环境上的优势。我们实地跑下来看,国内好几个数据中心,PUE已经控制在1.5以下。
环境不成问题,那中国算力建设真正的麻烦是什么?是大量低质量数据中心摆在那里。2023年大模型起来之后,为了赶紧接住算力需求,市场上冒出一大批由传统数据中心改造而来的算力设施。可这些机房当初是按传统服务器的部署需求设计的,只能解一时之急,根本应付不了高密度AI计算。
举个例子,传统机房里服务器、供电和制冷设施常常挤在同一层空间,楼板承重不够用,而一台高密度AI超节点就有1吨多重。硬塞进去也不行,原有的供电系统带不动,散热更难办。
所以业内一些比较先进的数据中心方案,比如最新的3D数据中心方案,用分层三明治式的设计,把水冷层、计算层、供电层各放一个单独楼层,分别承担不同功能,能装下超节点这种高密度的AI算力集群,往后设备扩容和日常运维也更省事。
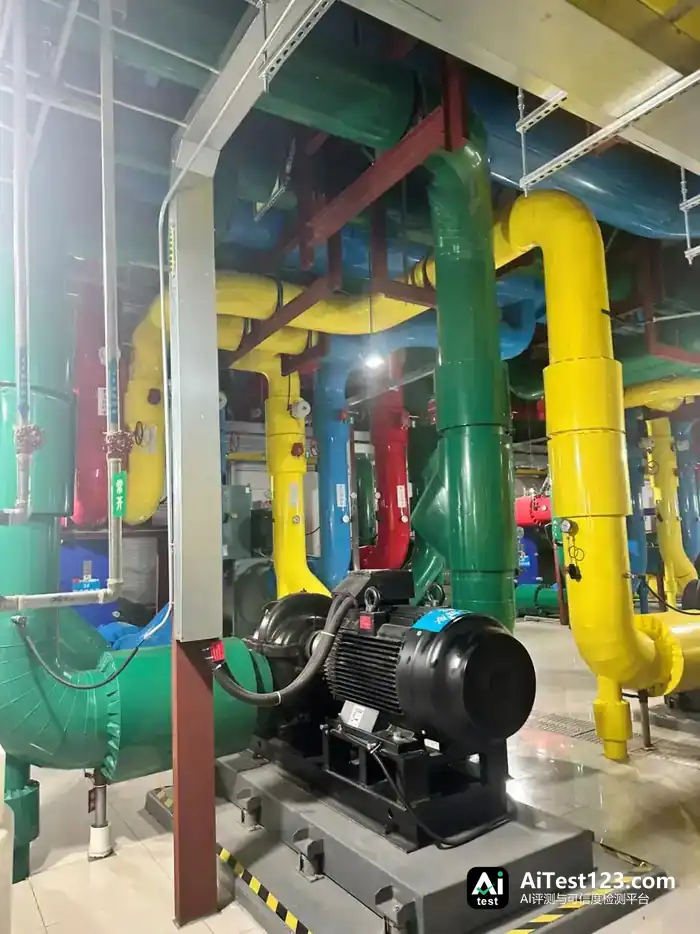
(一些先进计算中心的冷却层)
从这里能看出来,智算中心建设的逻辑正在变。一个是算电协同:建之前就得把电力资源和自然条件是否匹配想清楚,让算力和能源一起走,别给当地环境添负面影响。有位从业者告诉我,现在有些智算中心规划时已经不看算力单位P了,改成按电力单位GW来算。
另一个是系统设计。过去数据中心拿机柜、服务器数量当指标,往后得转向面向AI的专业化设计,供电能力、承重设计、整体运维都要算进去。比如我们走访的一家智算中心,户外冷冻水蓄冷罐是按一个小时设计的,传统数据中心只规划15分钟。金融AI这类对业务连续性要求极高的场景,这种冗余设计格外要紧。
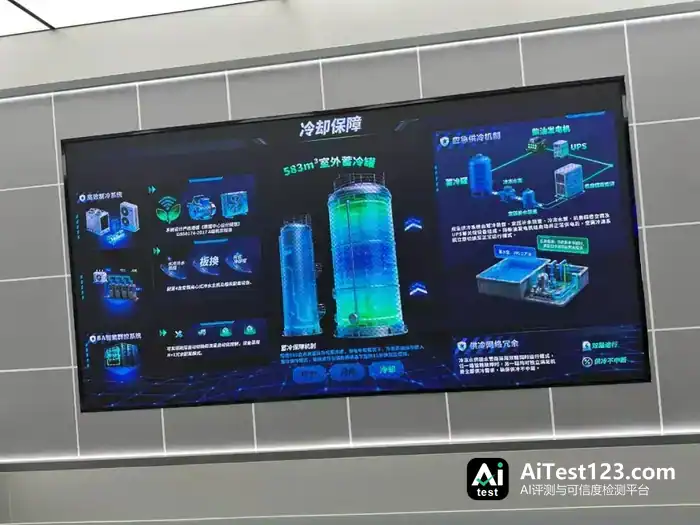
(较为先进的智算中心,增加了冗余设计)
归纳一下:智算中心不是不能建了,只是不能再像过去那样一味追规模、按同质化的路子去建,得面向AI从头做全面设计。
建完到底有没有用,谁说了算?答案还是产业。
穿过纷繁复杂,回到产业的真实现场
很少有哪个领域像今天的算力这样,让人分析起来这么费劲。
ChatGPT刚出来那阵,算法这条线同样看不清前路,可好歹还能顺着技术积累、模型演进路径和复刻难度,大致推一推它往哪走。
眼下的AI算力产业却把太多东西捆上了这辆车,越说越乱。今天传资本阴谋,明天讲政治博弈,后天又冒出领军人物的桃色八卦。
把这些嘈杂讨论放一边,回到产业最朴素的问题:算力究竟谁在用?谁肯掏钱?又有多少人能长期付得起这笔账?
这几个问题,从日常生活里多少都能摸到些答案。
拿普通消费者来说,用AI的次数越来越多,可这并没有自动变成模型厂商的收入。部分国产大模型仍对免费用户卡调用次数和额度,高峰时段还会限制访问。原因很直接:每调用一次,厂商就得承担对应的推理成本。商业收入和算力成本这笔账,眼下还没算平。
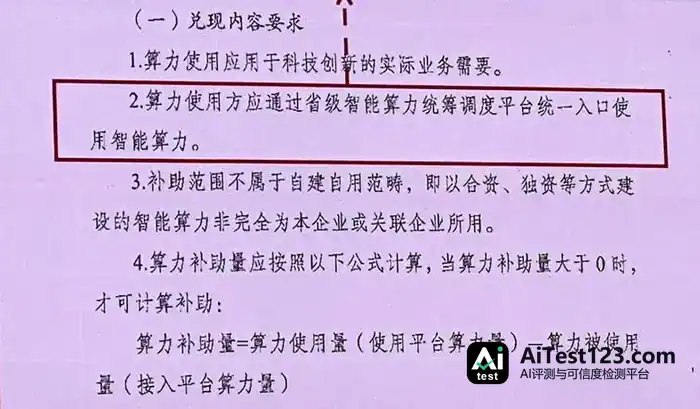
一些地区的补贴政策,要求算力必须落到实际业务需要上。
企业这头也一样。地方政府能靠补贴“扶上马送一程”,却不可能一直替企业掏钱。补贴退场之后,企业还愿不愿意拿真金白银去买算力服务?AI进了实际生产却没带来足够的经营收益,企业的算力需求就会停在薅羊毛那一步。
这些瓶颈,比黄仁勋的桃色花边真实得多,也更该追问。照这个角度看,黄仁勋事件不过是掀开了AI算力产业的一块遮羞布。它也在提醒,别被每一条热点新闻牵着鼻子走。
智算中心还没到垃圾时间,但重复建设的低质量智算中心,必须说NO;没有商业回报支撑的算力投资,也必须说NO。








