马化腾四度调整腾讯AI航向:这次浪真来了
11月11日,深圳企鹅岛,腾讯28 周年 LinkTime 的内部会场,白天还在派发周年蛋糕的马化腾,当晚露出另一面:“浪已经杀过来了。远处的浪潮已经吞没一个个山丘,不能坐着欣赏。陆战变海战,陆军变海军。”
(本文作者为 木禾商业财经,钛媒体经授权发布)
11月11日,深圳企鹅岛,腾讯28 周年 LinkTime 的内部会场。白天还在派发周年蛋糕的马化腾,当晚换了一副面孔:“浪已经杀过来了。远处的浪潮已经吞没一个个山丘,不能坐着欣赏。陆战变海战,陆军变海军。”
老板惯于制造危机感。这套激将法,对腾讯这家被叫作“适合养老”的大厂还管不管用,不好说。不过这一回,市场暂且愿意相信,腾讯是真急了。
马化腾这次喊话,并非一时兴起。
翻一翻他在这一轮AI潮里的历次表态就能看出,过去三年他对 AI 的判断被自己推翻了三次,眼下这次转向是第四次,也是不得不做的一次。腾讯今天表现出的急切与焦虑,追根溯源,多少和大老板当年一轮接一轮的决策有关。
竞争对手跑得快,那只是外部变量。真正要紧的,是自己怎么想,然后决定怎么做。
外界普遍的说法是,AI才刚起步,腾讯尚有机会。至少眼下还有一个WorkBuddy撑了起来,还有火种可以点燃。
焦虑之前,马化腾已经改了三次航道
“AI 并非一条单列的赛道,它更像嵌进游戏、广告、推荐、医疗影像里的底层能力,用来把现有业务的效率做上去,面向 C 端的独立 AI 入口产品,腾讯不单独去做。”
2023年,ChatGPT还没横扫全球,媒体就根据马化腾的各路表态,梳理出了他当时对AI浪潮的判断。
他的看法是:AI 算不上一条独立赛道,它更像底层插件,服务于游戏、广告、推荐、医疗影像,作用在于提升已有业务的效率,不会单独去做面向 C 端的 AI 入口产品。
落到指挥层面,打法是借 AI Lab 把视觉、NLP(自然语言处理)这些能力往内部场景里塞,广告智能投放和短视频内容审核,都是照着这个路子做出来的。
这种判断放到今天看,是不是“大错特错”?不过凡事不能脱离当时的时空去评判。
2023年之前,AI在国内其实已经悄然走过两个周期。那时AI扮演的角色,确实就是技术赋能。
头一个,是2012-2022年之间,语音 + 计算机视觉热潮兴起。
AlphaGo 赢李世石,全民级破圈。国内 AI 四小龙——商汤、旷视、依图、云从等快速起飞。
普通人的记忆点,停留在三方面:到处都搞人脸识别,每个论坛会场都有语音转写,百度等搞起自动驾驶,萝卜快跑率先上街。
第二波热潮,是2018-2021年之间。百度、哈工大、智源等,开始做预训练模型。
那时候的边界很清楚:做预训练,图的不是能跟人聊天的通用 C 端产品,而是先把底座训好,再拆成一项项能力,输送给搜索、推荐、客服、审核、医疗文本这些垂直业务。只是那一波还基本停在技术圈里,普通人没什么感知。
或许正是这样的局面,让腾讯对AI大势的判断“麻痹”了。
它压根没给大模型留一条独立主线——腾讯并没有单划出一条长线赛道,配上单独的预算、算力、团队和考核目标,专门去研发通用大基座,既不挂在微信、游戏、广告这些现有业务下面,也允许它短期内不挣钱、不急着给业务提效。
这就要说到腾讯公司的性格。它向来习惯在成熟场景里等风口落地,而不是冲到一线,去定义新风口。
不过2023年,随着ChatGPT 引爆行业之后,马化腾的认知迅速升级。
2023 年 5 月股东大会,他留下了一句后来传得很广的判断:起初以为这是互联网十年一遇的机会,再往下想,觉得它更像发明电,是几百年一遇的工业革命。不过在他看来,早一个月把灯泡拿出来,长期看并不重要;不少公司抢着发产品,图的是提振股价,腾讯不走这条路。
马化腾身体上不积极,思想上却完成了“第一次重大转向”。他承认 AI 的量级远超普通互联网风口,可还是选了慢打法:打磨底层,不跟风抢首发。
到了 9 月,混元大模型才正式对外发布。那会儿文心一言、通义千问已接连亮相,抢占了舆论高地;海外 OpenAI 也在持续迭代,GPT-4 已经落地。
腾讯反倒沉浸在自己的“我选择实干”氛围里,把混用大模型的能力塞进内部业务,迟迟不推独立的 C 端产品。
这其实是腾讯又一次“惯有路径依赖”——用自己熟悉的生态打法,等场景成熟再收割。
这套判断有对的地方:大模型最终的价值确实要落到场景上,单纯抢 Demo 没有长期意义。
但也有误判。如今回头看,问题出在大模型的生态、开发者和用户心智,会在首发窗口期快速固化。
慢一步,C 端用户和开发者生态的起跑线上就落后了。这一步,给后来元宝的追赶压力埋下伏笔。
马化腾的第三次航道转向发生在2024-2026年初,核心标志是“押注元宝”。
眼看着豆包、Kimi 快速“起高楼”,他修正了上一轮“不急着做 C 端入口”的判断。
他决定对标主流大模型 App,推出独立产品元宝,还重操微信红包的裂变经验,拿出 10 亿元红包做用户拉新,想把微信、QQ 的社交关系链迁到 AI 原生场景里。
这种打鸡血的方式确实带来“一阵风”。元宝一度接入 DeepSeek 模型,短期拉动用户暴涨,峰值日活冲到 5000 万。
不过大老板有时也会被市场“无情教育”。红包活动一结束,用户持续回落。
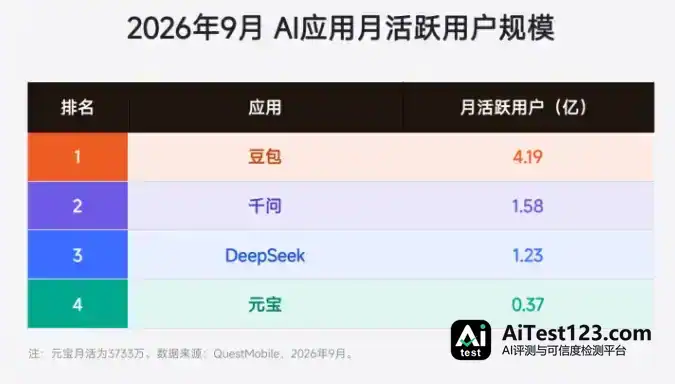
QuestMobile 数据显示,今年9 月豆包月活 4.19 亿,千问 1.58 亿,DeepSeek1.23 亿,元宝仅 3733 万,用户打开频次也显著低于豆包,“入口”竞争的结局已经初见端倪。
马化腾在今年 5 月的股东大会上公开反思:“原来一年前我们以为上了船,后来发现那个船漏水了,现在感觉站上去了,还坐不下去,希望船速快一点。”
这次转向只证明了一件事:互联网是互联网,AI是AI。互联网流量裂变那套玩法,不完全适配大模型赛道。
用户挑 AI 产品,看的是模型能力、推理质量、工具能力,而不是“你给红包,我就来用”的社交关系。为验证这个结论,腾讯付出了无比珍贵的时间和算力成本,更错过了窗口期。
三轮复盘下来,AI 在这家大厂里有一条流转的清晰曲线。
2023年前,AI是工具。
2023—2024年,AI是革命,但不急。
2024-2026年,直接做独立APP,用社交裂变的流量打法去追。
“额,这哪一条不是贯彻的老板的意思?”
第四次改航道
正说反说,都是老板说。LinkTime 会议上,“陆军要变海军”,喊出第四次航道重划的,还是老板自己。
这次的核心决策一句话概括:放弃对标豆包、Kimi 那种独立 C 端大模型 App 的路线,不再把赌注押在一个独立 AI 入口上。说到底也是差距太大,市场容量快被友军吃完,才做出的选择。
腾讯把人力分成两拨:一拨继续守游戏、广告、社交这些来钱的“陆军”生意,另一拨转做 AI 原生业务,充当“海军”,将 Agent 接入微信生态、小程序和企业服务链路,B 端走 WorkBuddy、C 端走小微,两条线一起推。
这么走的缘由,得站到马化腾的位置上看行业。各家都已走出不一样的路,而且各自把阵地守住了。
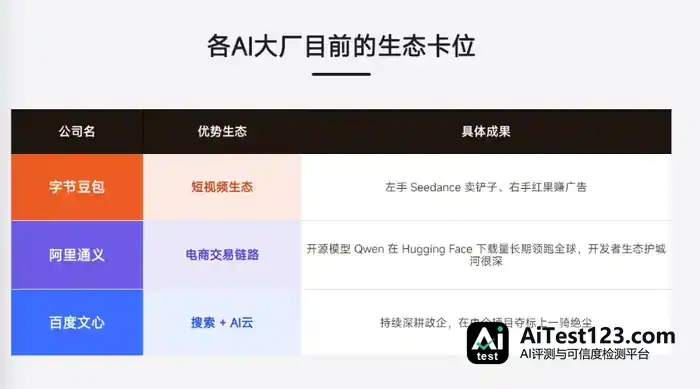
字节豆包靠短视频生态,在大众 C 端 AI 助手上占住了心智,用户习惯已经稳定下来。
阿里通义千问则借阿里云和电商交易链路,把 AI 塞进商家经营、本地生活里;开源模型 Qwen 在 Hugging Face 的下载量长期排在全球前列,开发者生态这块根基扎得很深。
百度文心沿着搜索加企业服务的路子,一直在政企市场深耕,靠全栈AI云,在央企项目夺标上跑在前面。
DeepSeek、Kimi、智谱这些创业公司,选的是开源底座路线,很快就聚起了开发者群体。
相比之下,腾讯最核心的家底是微信的社交关系。可一旦搜索、信息获取、消费决策、办公生产力都被外部的 AI 智能体接过去,微信就可能渐渐退成一个单纯的通讯管道——流量还在,价值出口却被别人截走。
这正是马化腾最担心、甚至害怕的事:“浪潮吞没山丘”。问题不在今天元宝打不打得过豆包,而在于 AI 成了新一代交互范式之后,腾讯若找不到适配自身生态的 AI 原生载体,二十年攒下的流量优势会被一点点啃掉。
当然,腾讯还没到“输到不剩裤衩”的地步。WorkBuddy 已经跑出商业化信号,年化收入超过 5 亿美元;混元 Hy4 在 Agent Arena 国内榜单上成绩不错;小微嵌在微信里,背后有小程序、支付、视频号撑着,这个生态容器别家很难复制。
可这些筹码终究只是“用来下棋的棋子”,还凑不成碾压级的“王”。对手不会原地等着,算力、人才、场景,所有人都在同步加码。
腾讯得抓紧,把大厂养老的组织氛围改掉,用来卡位,才能给自己留一线生路。前三次换航道之后,马化腾应该清楚:AI 的窗口期,比移动互联网转得更快。
腾讯接下来,该如何打?
先放下老板的“独自寂寞”。这第四次转向,在资本市场和行业观察者眼中是一道张力十足的选择题:短期利润承压,长期价值又高度不确定。
刚发的腾讯三季报显示,资本开支 814 亿元,AI 算力采购让自由现金流阶段性转负;把 AI 业务剔出去,老业务的经营利润同比增长 8%,但 AI 相关业务拖累利润约 152 亿元,比上一季度的 105 亿还多。
瑞银、摩根士丹利等多家投行下调了目标价,顾虑都差不多:AI 投入大、回报周期长,短期利润被持续吃掉。
不过多数机构仍维持增持、买入评级,理由是游戏、广告、金融科技的基本盘够厚,扛得住持续烧钱,眼下股价也已经提前把 AI 投入的阵痛算进去了。
行业人士的看法则分成两派。
谨慎的一派认为,腾讯已经错过独立 C 端 AI 入口最好的窗口;小微内嵌微信这条路,估计会受微信产品克制、隐私、体验等约束,很难像独立 App 那样放开手脚。
Agent 生态能不能跑出来,要看小程序开发者和商家愿不愿意在微信体系里重构服务。这是一项漫长的生态培育工程,“慢工出细活”,腾讯这次肯不肯转成“耐心公司”,还得等等看。
乐观的一派则觉得,腾讯的强项从来不是从零做新 App,而是存量生态。微信里的交易、私域、服务链路,天然适合 Agent 落地,AI 导购、智能服务、个性化消费助手都能长在小程序里,用户不用再下载一个新软件。
就说消费 Agent,未必得像 Muse 那样做成独立 App,它完全可以藏在大家天天打开的微信里。
马化腾这一轮给出的具体动作,眼下落在组织、算力、产品三条线上。
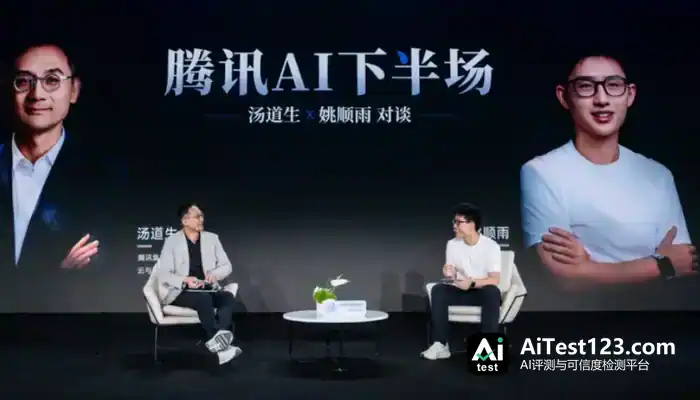
组织上,今年3月撤掉了运营十年的 AI Lab,整体并入混元体系,请来姚顺雨出任首席 AI 科学家,算力由总部统一调度,不再让各个 BG 各自为政。
用人上强制双线分工:一半人守基本盘,另一半转做 AI 原生业务,团队技能得配得上“海战”,过去那套流量运营的老思路不再沿用。
产品层面走的是两条腿。B 端把 WorkBuddy 办公智能体继续往商业化推,抢企业生产力这块市场;C 端资源不再堆在独立 App 元宝上,重心挪到微信小微,把 Agent 塞进微信原生环境,与小程序、搜一搜、视频号打通。
模型这边,混元还在迭代,重点是 Agent、多模态、工具调用这几项能力,同时兼顾开源生态,把开发者拢过来。
很多人聊腾讯 AI,爱纠结一件事:它究竟算不算掉队?
一家靠社交和流量起家的公司,如今放下流量打法,转去搭 AI 原生生态。它能不能长出适配智能体时代的产品直觉,这是个大问号,阵痛也躲不掉。
换个角度看或许更清楚:马化腾正用四次自我修正,走完一轮认知迭代。试错的代价他认,腾讯最核心的生态他也押了上去,为的是赌出一套属于自己的 Agent 答案。