腾讯两日蒸发2800亿港元:AI投入拖累利润,市场在担心什么
11月19日,腾讯控股(0700.HK)开盘持续走弱,收跌6.55%,单日市值蒸发约2200亿港元;20日盘中,股价再跌约2%,两日累计市值跌掉约2800亿港元。
出品 | 妙投APP
头图 | 视觉中国
腾讯AI有突破,市场为啥更慌了?
11月19日,腾讯控股(0700.HK)开盘后一路走低,收跌6.55%,一天市值没了约2200亿港元;20日盘中又跌约2%,两个交易日合计蒸发约2800亿港元。
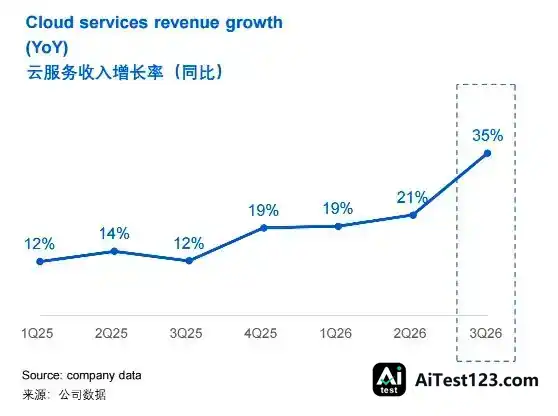
导火索是前一天盘后发布的三季报。单看业务,腾讯其实有点委屈——AI商业化确实拿出了新东西:WorkBuddy当季日活跃用户突破1000万,每日Token消耗超过100万亿,最近7天收入按年化折算超过5亿美元;腾讯云收入同比增长35%,比二季度的21%明显加快。
可财务数据一摆,市值蒸发也不算完全冤枉。三季度资本开支继续猛增,自由现金流为负,经营利润率同时回落,这三件事凑到一起,才是市场重新定价的关键。
财报显示,三季度资本开支总额814.3亿元,同比增长527%;现金支付口径651亿元,同比增长225%,自由现金流净流出691亿元(剔除算力采购预付款后转正169亿元)。
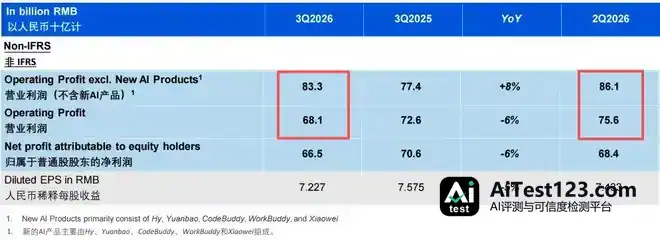
同期非国际财务报告准则经营盈利681亿元,同比下降6%,经营利润率从38%降到33%。管理层披露,剔除CodeBuddy、WorkBuddy等AI产品后,经营盈利为833亿元,同比增长8%,经营利润率维持在40%。
更关键的是,五大AI产品里,能拿出明确商业化收入数字的主要是WorkBuddy和它拉动的云业务;小微还在灰度测试,元宝表现不及预期、已经缩减开支,CodeBuddy未单独披露收入。(混元是技术底座)
换句话说,腾讯在AI上砸下重金,目前换来的只是一款产品的收入验证和云业务的提速,离AI业务全面兑现还有距离。
成熟业务这边其实有支撑。三季度营销服务收入增长依然较快,达到19%,远超整体收入8%的增速;国内游戏还是稳的,收入同比增长11%;国际市场游戏收入同比下降9%,主要是去年同期基数高。财报里明牌的结构性问题,市场早有预期,并非这次下跌的主因。
几家券商调低目标价的由头,同样落在AI业务上。摩根士丹利将目标价下调近13%至480港元,称AI投入加大将拖累短期盈利;中金砍掉29%至470港元,给出的原因是AI投入强度高,再加上毛利率出现结构性调整;摩根大通也提醒,AI亏损若继续扩大,短期股价可能承压。
可见,市场真正重新定价的,更多是AI业务对利润的拖累。
那么,腾讯估值何时能修复?需要盯两件事:
先说收入端,能不能继续放大?拆开看是两件事:WorkBuddy的收费模式能不能撑住,云业务35%的增速能不能保住。再看利润端,什么时候能兑现?说白了就是AI业务砸在算力上的钱,何时能收回来。这两点会决定腾讯的利润增长何时转正,以及估值修复的节奏。
腾讯AI,终于有人买单了
收入能不能持续,得先看钱是怎么进来的。靠补贴和投流买来的量,补贴一停就会掉;靠用户真实消耗长出来的收入,只要人还在用,钱就还在进。
WorkBuddy属于后者。支撑这个判断的原因有三点:
一是,WorkBuddy的增长,已有相当规模的实际需求支撑。
电话会上管理层表示,三季度WorkBuddy收入是二季度的5倍以上;最近7天,WorkBuddy收入按年化折算超过5亿美元;以及自今年6月推出企业版以来,中国百强企业中已有60%成为其客户。
也就是说,WorkBuddy的用户规模并不是靠免费流量硬换来的,它本身已经有相当体量的实际使用需求,而且企业客户也开始愿意为AI办公产品掏钱。
二是,WorkBuddy的收费模式,具备随用户使用深度增加,扩大收入的可能。
电话会上,腾讯总裁刘炽平把这套"免费获客+订阅打底 + 用量加购"的模式讲得很细:免费层用来拉人,付费层给更多Token额度,重度用户则按自己的实际需要不断追加购买。已经有用户每个月花在Token上的钱达到4万元。
腾讯还用不同模型来区分免费体验和付费需求。成本更低的Flash模型负责基础体验和拉新,用户要处理更复杂的任务时,可以切到能力更强的模型,Token消费也就随之上去。
换句话说,只要AI真能持续产出工作价值,企业就愿意把使用范围铺得更大,Token预算也会跟着往上加。
第三点,用户的接受度确实摆在那里。
具体留存数字,腾讯在三季度没有披露,只在业绩演示材料里说,订阅服务和Token充值这两块的付费意愿和用户留存率都处在较高水平。
不过把时间拉回去看,腾讯在2026年一季度业绩材料里披露过,WorkBuddy与CodeBuddy合计的活跃用户留存率超过60%,付费用户留存率超过80%,两个数字没有单独拆分;到了6月,有媒体报道称投资者交流时提到,这两款产品的次日留存达到活跃80%、付费88%。
这些数据是早期采用阶段的合计口径,没法直接当成WorkBuddy单品的长期续费率,但至少能说明一点:用户对WorkBuddy的接受度和付费意愿,方向是对的。
所以,WorkBuddy已经走过了靠免费流量拉用户的阶段,从用户使用到持续收费这条商业路径初步跑通。年化收入超过5亿美元、企业客户覆盖扩大、付费用户意愿留存,这几个信号凑在一起,指向的是一门有商业化潜力的AI办公生意。
但公司还没披露WorkBuddy独立的利润和成本数据。腾讯管理层在三季度业绩会上也说了,后面要靠提高付费用户比例、增加付费用户的Token消费,再加上把Token成本降下来,一步步改善单位经济效益。
也就是说,商业化这道门槛WorkBuddy是迈过去了,可真要变成一门能持续赚钱的生意,路还没走完。
那AI业务的另一大来源云业务呢,收入增长能不能持续?
腾讯云,35%的增长还没稳
腾讯三季报里提到,云服务收入增速又往上走了一截,背后是WorkBuddy的带动,加上公司拨了更多算力去做模型即服务和GPU租赁。
对腾讯来说,WorkBuddy的价值不只是把收入做出来。它每天超过100万亿Token的推理调用,还会不断推高算力需求,基础设施层不得不跟着加投入。
另一边,腾讯云给WorkBuddy这些内部AI产品供应训练和推理所需的算力,同时也把算力网络能力卖给外部。一条路是模型即服务(MaaS),企业可以直接调用模型;另一条路是GPU租赁,企业租推理算力用,这两块合起来构成对外的云服务收入。
所以要判断云业务增长能不能延续,得把这轮增长拆成两条线:内部需求,和外部变现。
先看内部这条线,它是实的。
WorkBuddy的规模化消耗、混元大模型每两个月一次大版本迭代带来的训练需求、微信AI助手小微(日活已达3000万,还在灰度扩量),这三样加在一起,撑起了腾讯内部算力需求的基本盘。
这里要说清楚,WorkBuddy这些内部AI产品的收入,并不直接等于腾讯云收入。但它们的存在验证了一件事:腾讯内部已经跑出了规模化的AI应用场景,并且需要持续砸算力进去撑着。
再看外部这条线,钱是开始收了,但能不能持续,还得验证。
MaaS就是模型即服务,企业不用自己训练和部署大模型,直接从腾讯云调用,按实际用量付钱。业绩演示材料提到,三季度腾讯MaaS收入环比增长超过3倍,说明企业客户调模型的量在涨。
GPU租赁更直白。企业把GPU资源从腾讯云租过去,跑自己的训练或推理,腾讯按算力使用量收费。电话会管理层披露,三季度GPU租赁收入环比增长超过30%。
这么看,腾讯云这轮增长不光是内部产品在吃算力,外部企业已经愿意为模型调用和GPU资源掏钱,商业化信号出来了。
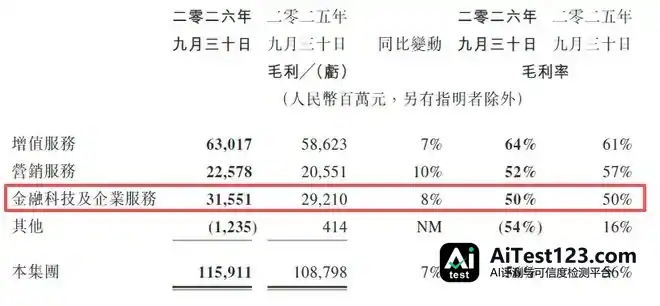
还有一点要看,金融科技及企业服务板块三季度毛利率跟去年同期一样,还是50%。云与AI服务是这个板块本季的主要增量,毛利率没掉,说明腾讯云这轮外部变现暂时没拿整体毛利去换。
(图片来源:腾讯财报)
但开始收钱,不等于能一直收下去。MaaS和GPU租赁的绝对收入规模、客户数量、合同期限、续费情况,腾讯都没披露。这到底是新客签单带来的一波脉冲,还是老客户在稳定增购,眼下判断不了。
看持续性,最关键的指标是净收入留存率,也就是同一批客户第二年愿不愿意多花钱。这个数目前没有,只能等后续财报补上再验证。
腾讯云35%的收入增速背后有真实需求撑着,不过能不能延续下去,还得看后面的财报说话。
还有一点得留意:内部AI产品和外部企业客户都在推高算力需求,腾讯只能提前把算力建起来、把资源占住。资本开支之所以猛涨,原因就在这儿,这也是接下来要谈的事。
算力这笔钱一直在投,什么时候能收回成本?
2028年是关键节点
要回答这个问题,得先把眼下的缺口看清楚。
三季度,腾讯按非国际财务报告准则算的经营盈利是681亿元;把CodeBuddy、WorkBuddy这些新AI产品刨掉,经营盈利变成833亿元,一进一出差了152亿元。上季度同一口径的拖累大约105亿,环比多亏约47亿。投入还在加快,拐点没到。
腾讯管理层给出预计:2026年4季度和2027年,现金资本开支仍会维持在高位,到2028年才有望出现趋势性改善。换句话说,后面还有5-6个季度要熬,这段时间算力建设的支出压力不会小。
(图片来源:腾讯的业绩演示材料)
对于2028年之后的回报改善,管理层列了三条理由:前期建好的基础设施能接着用;服务器等设备价格有望走低;模型训练和推理的效率会不断提升。
这套说法有它的道理,但能成立是有条件的。
WorkBuddy得保住付费能力,MaaS和GPU租赁得攒出稳定的企业需求,效率提升得真把单位成本压下来,新增算力还得保持高利用率。另外,先进芯片供应受限、训练端算力缺口,这些都可能拖慢模型迭代的节奏,而它们不是腾讯能完全掌控的变量。
还有一点,资本开支就算见顶回落,利润压力也不会跟着马上消失。买GPU、建数据中心算资本开支,投用后要按年计提折旧;模型研发、产品推广则直接计入当期费用。结果就是现金支出可以先降,折旧却会在未来几年继续往上爬。
所以2028年可以看作利润改善的关键节点。至于能不能真盈利,有三个信号可以盯:剔除新AI产品前后的经营盈利差距能不能收窄;云业务AI收入的毛利率和GPU利用率能不能披露出来并有所改善;2027年高位资本开支过后,自由现金流能不能修复。
写在最后
说回最开始那个问题:腾讯两天蒸发2800亿元,到底冤不冤?
单看业务表现,腾讯是有点委屈的。
WorkBuddy的商业化模式已经初步跑通,云服务收入同比增长35%。AI不再只是技术投入和产品试验,已经开始带来实打实的收入。
可市场担心的不是AI有没有收入,而是腾讯要把这些收入变成利润,得付出多大代价。
反过来说,AI投入变多也不等于钱全打了水漂。WorkBuddy的付费用户、腾讯云的外部收入,还有AI对广告等原有业务的带动,未来都可能慢慢转成利润。
真正的问题是:这些回报什么时候兑现,规模又能不能盖住不断上涨的成本。
所以,腾讯估值能不能修复,关键要看AI业务的盈利改善进展。
对投资者来说,接下来有四条信号值得重点跟踪:
一是WorkBuddy的收入能不能持续增长。眼下"免费+订阅+Token加购"的模式已经跑通,但重度用户月付4万元属于个案还是趋势、企业续约率稳不稳,会决定年化5亿美元还能不能继续往上走。
二是腾讯云AI业务能不能把毛利率做上去。金融科技及企业服务板块整体毛利率50%是稳住了,可MaaS、GPU租赁各自的毛利率还没披露。这块要是能继续改善,就能从侧面判断云AI业务的毛利率在提升。
三是剔除新AI产品前后的经营盈利差额能不能收窄。2026Q2是105亿,Q3是152亿,还在扩大。这个数字什么时候环比掉头,就是AI业务从纯烧钱转向自我造血的关键信号。
四是自由现金流的修复。Q3剔除算力预付款后已经+169亿,说明主业造血能力还在;但预付款的节奏、折旧爬坡(Q3设备折旧近120亿、同比+56%)会持续压着账面FCF。结合管理层的预计,2027年现金资本开支仍处高位,之后下降,2028年或许是自由现金流修复的关键节点。
上面这几个信号,只要有一个落地,市场情绪或许就能缓过来。反过来看,收入增长迟迟换不来足够的毛利,其它信号又没动静,那市场对AI投入拖累利润的担心就不会散。真到了那一步,腾讯估值就算跌到看着很便宜,想修复也不容易,投资还是得谨慎。