腾讯AI靠WorkBuddy扳回一局,模型仍慢半拍
11月11日,腾讯28周年司庆。本该是吹蜡烛庆生的日子,马化腾兜头泼了一盆冷水,“今天和Martin穿的一黑一白,难听的话我来说”。
这篇稿子由财经故事荟撰写,钛媒体获授权后发布。
11月11日这天,腾讯迎来28周年司庆。本该是切蛋糕庆生的场合,马化腾却先泼了一盆冷水。他说今天自己和Martin一黑一白,“难听的话我来说”。
紧接着,他抛出一连串重话。腾讯“过去做的都是轻资产”,如今是头一回碰重资产。在他看来,现在再谈变革“都有点晚”,“已经是生死存亡的时候了”。
刘炽平随后也补了一句:速度还是不够快,以前对人太宽容了。
七天之后,11月18日,腾讯三季度财报出炉, WorkBuddy成了全场最抢眼的一个。
日活超过1000万,日均Token消耗超过100万亿。按这个口径算,它已是中国规模最大的AI应用,也是腾讯第一个真正跑出来的AI原生产品。
挣钱的本事也排在前头。中国前100强企业中有60%已经是它的客户。刘炽平补充说,WorkBuddy最近七天的年化总收入超过5亿美元,“是七年前推出的腾讯会议的2倍以上”。
基础模型还在后面追,WorkBuddy却先拐了个弯超了车,成了腾讯AI局部胜利的样板。不过它的位置并不稳,光靠一个WorkBuddy,也撑不起腾讯AI的整盘棋。
WorkBuddy登顶,产品跑到了模型前头
入场偏晚的腾讯AI,太需要一面成功的旗子来提气了。
可回头细看WorkBuddy这一仗,对腾讯来说,里头有不少“意外”的成分。
这个项目今年1月17日才启动,起初只是三四个人组成的小团队,熬夜赶出了MVP(最小可行产品),原定3月16日上线。后来看到龙虾热潮起来,团队把发布时间提前了一周。
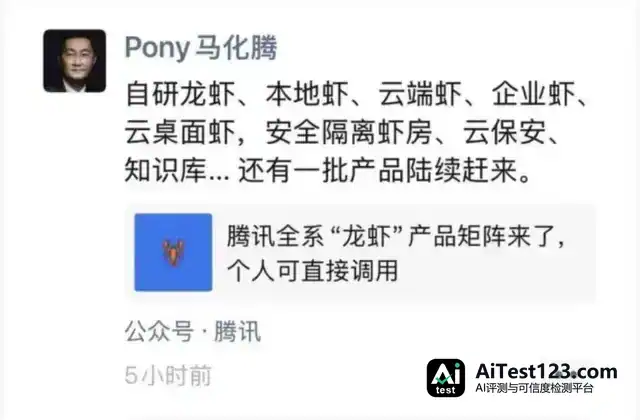
3月11日凌晨2:06,马化腾亲自下场助阵,在朋友圈写道:「自研龙虾、本地虾、云端虾、企业虾、云桌面虾,安全隔离虾房、云保安、知识库……还有一批产品陆续赶来。」
在那场所谓的六子夺嫡、八子抢虾里,WorkBuddy只是试点之一,最后却成了唯一冒出来的那个。
财报会上,腾讯高层专门点出,WorkBuddy已经是“中国使用量最大的AI应用”。这个“第一”不看用户规模,也不看用户时长,比的是每天烧掉的Token总量。在大模型行业,Token是比用户数更贴近变现的指标。
腾讯10月底还透露过另一组数:WorkBuddy从今年3月上线至今,累计完成90亿次任务请求;企业版已经落地50多个行业,覆盖50%的中国企业500强和60%的中国企业100强。
变现能力同样领先。AI办公是块前景清楚的富矿。Precedence Research判断,全球AI Agent市场规模会从2026年的115.5亿美元涨到2035年的2946.6亿美元;艾瑞咨询则预测,中国企业级智能体市场2030年有望做到815.1亿元,年均增长率高达70.9%。
刘炽平在财报会上披露:WorkBuddy最近七天的收入按年化折算超过5亿美元,是上线七年的腾讯会议的两倍以上;三季度收入比二季度涨了5倍以上。有用户一个月光买Token就花掉4万元。搁在过去中国SaaS只收固定订阅费的年代,这几乎没法想象。
看得出来,中国大众不太乐意为闲聊这类情绪价值掏钱,掏钱买生产力倒是很爽快。
腾讯基础模型落后的情况下,WorkBuddy能成,靠的是一场“产品跑到模型前面”的逆袭,并不是模型能力自然外溢出来的结果。
对比一下大洋彼岸就清楚了。OpenAI和Anthropic的产品能成,前提是基础模型领先:先有GPT、Claude的模型能力占先,才有ChatGPT、Claude Code这些产品的商业领先,产品是模型能力溢出的产物。
再看腾讯这一局,是产品先登顶,模型还停在第二梯队。WorkBuddy的输入框里摆着DeepSeek、Kimi、GLM、MiniMax,用户随手就能切换。刘炽平说,它“已成为中国几乎所有开放权重模型的最大客户”。
腾讯四张牌,合力托举WorkBuddy
基础模型还在追赶,产品已经反超。这场弯道超车,是腾讯倾力托举换来的局部胜利。
腾讯向来习惯让内部团队互相赛跑,微信正是这样跑出来的。少了这场赛马,WorkBuddy也不会在3月提前五个月起跑——字节的豆包工作、阿里的千问办公都要等到8月才亮相。
刘炽平在财报会上也认可了这套打法:“我们发现,AI让小团队利用它去探索新想法、孵化新业务、并打造新的增长驱动力。”
靠腾讯的产品手感,WorkBuddy被做成开箱即用、小白也能轻松上手的东西,使用门槛被大幅压低。
刚上线时,WorkBuddy给自己贴的标签是“免部署小龙虾”,主打“零配置,下载即用,小白易上手,办公场景全覆盖”。到10月,它累计迭代了100多个重大版本,形态从PC端扩展到国际版、企业版和移动端。
用户不用弄懂Agent是什么,打开就能干活。这正是腾讯最拿手的产品能力——做出人人会用、零门槛、界面友好的产品。
腾讯在开放这件事上态度坚决,WorkBuddy从第一天起就没有绑死自家模型,自研基模落后的短板被绕了过去。
3月上线时,WorkBuddy就向用户开放了DeepSeek、GLM、Kimi等第三方模型,如今它已成为中国几乎所有开放权重模型的最大客户。
眼下腾讯基模在国内已逼近第一梯队,WorkBuddy照样保持开放:除自家Hy4外,还接入智谱、Kimi、DeepSeek、小米、MiniMax等多家公司的十几个模型,折扣力度各不相同,用户按需挑选,Hy4 flash限时免费。
按刘炽平的说法,接入多家模型能让WorkBuddy“在需求曲线的各个价位进行变现”。
反过来看,字节和阿里自研基模更领先,它们的办公产品起初走封闭调用路线,过了几个月才向第三方模型开放。
国内AI Agent赛道里,WorkBuddy开放平台在今年9月正式上线,是首个把硬件、应用与开发者三层生态同时打通的开放平台。平台一次性接入9款联名智能硬件、30多个行业应用,首批生态伙伴超过100家。
至此,WorkBuddy开始朝Agent时代的操作系统发起冲刺。
负责人刘毅把动机说得很直白:“真正的生产力,从来不取决于一个工具有多强,而取决于它能连接多少能力、走进多少场景。”
腾讯家底厚实,全力把WorkBuddy往上托。
生态打通方面,10月底腾讯发布跨应用AI协同体系Buddy One,把文档、会议、网盘、ima等产品连起来,共用WorkBuddy Agent底座,试图抹掉内部产品之间的界线,让AI统一调用不同产品的能力。
WorkBuddy成了Token调用量最大的AI原生产品,这背后离不开大把烧钱。2026年二季度腾讯资本开支527.8亿元,同比增长176%,上半年累计847.2亿元,已超2025年全年的792亿元。首席战略官James Mitchell确认,“看到WorkBuddy爆发迹象,就向它倾斜资源”。
此前为了给WorkBuddy造势,腾讯线上线下一起大规模投放。线下铺到北上广深机场、地铁、写字楼和社区电梯,用核心口号「我帮你」串起提效、写代码、抓行情等职场能力;据悉,仅四城线下投放费用就接近一亿元。
线上则靠微信、朋友圈、视频号高频曝光,一键下载;同时在抖音、B站、小红书做内容种草,科普视频和教程占住搜索入口。线下刷脸建立认知和情绪共鸣,线上负责功能演示、推动激活留存。
这四张牌少了哪张都不行,合在一起打出去才有威力,WorkBuddy的顺利突围也由此有了保障。
王座还不稳,高光藏软肋
QuestMobile数据显示,WorkBuddy的9月月活达到3235万,是第二名的三倍多。
看上去领先不少,可WorkBuddy的王位并没有坐稳,追赶者正一步步逼近。
腾讯财报发布当晚,豆包工作就放出数据,打擂台的意味很浓——上线三个月DAU破800万、企业客户ARR破20亿元。日活也好,变现能力也好,和WorkBuddy仍有差距,但已经处在同一数量级。
今年9月4日,阿里宣布,千问办公上线满一个月,用户数突破3000万,企业用户占比过半。
用户口径可能不一样,看的是独立用户,还是从别的入口调用的量,但两边差得不算远。况且不少人手上同时装着好几个AI办公软件,谈不上什么忠诚度。
AI这行要的是长周期、高强度、敢下重注,账也得算明白。
WorkBuddy那5亿美元年化收入是看得见的,可什么时候能挣钱没人说得准;100万亿Token/天则是实打实的硬成本。
被问起盈利时点,刘炽平的原话是"exactly when would that happen, no one knows"——从使用量到收入再到利润,这条传导链没有时间表。"我们正处于一场划时代的技术革命之中。我认为,这与建造一栋楼,然后按照预定时间计算其租金回报完全不同。但是,当我们看到我们的投入正在产出非常有价值的成果时,我们就有信心。"
基模和算力这两块,是腾讯AI的软肋所在。
11月16日,美国发布《关于远程访问先进半导体》,想堵住中国AI企业用美国先进AI算力的路子,"外训内推"走不通了。
说到影响,刘炽平一点不绕:"我会说这很遗憾……它让中国的所有人都倒退了……训练会受到影响。对于下一个版本,短期内我们可能需要更长时间才能推出。"
国产替代因此更急迫。刘炽平判断:"长期来看,我们相信所有中国玩家都将不得不依赖国产供应链和国产芯片,而我们看到这个行业实际上进展非常快。随着最新限制出台,我们预计这一进程会进一步加快,因为所有研发力量都将不得不聚焦于加速国产供应链。"
可自研芯片这块,阿里和百度已经量产且对外销售,腾讯落后几步,处境比较被动。
阿里那边就从容得多,CEO吴泳铭在财报会上透露,"Qwen已在平头哥的国产芯片上训练其下一代模型"。他还给出乐观预计:"随着以平头哥为核心的AI全栈产品及供应链持续推进并放量,我们认为此前提出的2030年云外部收入1000亿美元、利润率20%以上的目标,仍有很强可见性。"
芯片国产替代这盘棋里,阿里和百度更可能拿到大结果。眼下阿里平头哥和百度昆仑芯都在冲IPO,估值都过了数百亿美元。
模型这边,Hy4已经挤进第一梯队开源模型的行列,但混元团队自己也承认,Hy4跟顶尖闭源模型比还有不小差距,得接着追。
再看WorkBuddy,不同模型调用的定价倍率差得那么远,原因在于定价权在第三方模型公司手里,自家基模不够强,议价时就少了底气。
另外,WorkBuddy眼下没有接入百度、阿里、字节的模型,多半是出于竞争考虑——这三家都有差不多的AI办公产品。
往极端里推演:第三方大模型公司要是将来跑得足够靠前,会不会自己也下场做面向终端用户的AI办公产品?
只靠WorkBuddy一个拔尖,托不住腾讯AI的大盘子。腾讯财报发布第二天,股价跌了6%。
马化腾早前打过比方,腾讯"站上去了"AI的船,"还坐不下去,还是希望船速能快一点"——腾讯AI想造的是AI航空母舰,WorkBuddy只是跑得最快的那艘快艇。
快艇再快,也拖不动整支舰队——腾讯AI的胜负手不在单个产品领先,而在基模、算力与生态能不能同步跟上,能不能把家底厚实的优势用足,再复制出几个WorkBuddy来。