Anthropic三季度营收168亿美元并实现调整后盈利,IPO前估值冲击2万亿
美国当地时间10月14日,Anthropic在旧金山总部举行IPO前投资者会议,披露了最新财务表现。该公司不仅延续了营收增长势头,还宣布第三季度实现调整后盈利。 2025年,Anthropic全年营收为46亿美元,运营亏损超过80亿美元。如今,公司已从高速增长阶段进一步转向盈利能力的检验。 距离计划中的IPO路演不到一
美国当地时间10月14日, Anthropic在旧金山总部开了一场IPO前的投资者会议,会上亮出了最新财务数据。除了营收继续保持增长,公司还对外宣布第三季度已经实现调整后盈利。
把时间拉长看,2025年全年Anthropic营收46亿美元,运营亏损却超过80亿美元。眼下这家公司正从单纯拼增速,走到要拿盈利能力接受检验的阶段。
距离计划中的IPO路演已经不到一个月,投资者盯的不只是跑得多快,还有这份盈利成绩单能不能撑得住。
营收增长加速
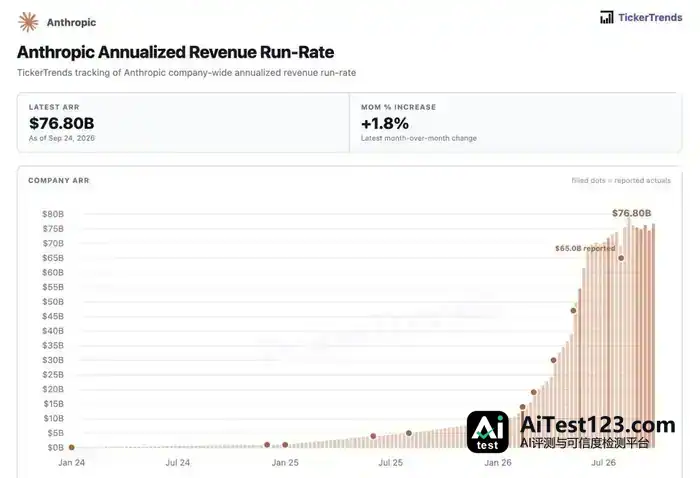
Anthropic第三季度营收168亿美元,对比第二季度的116亿美元,增幅45%,而第一季度营收是47亿美元。连续三个季度往上走,说明企业客户对它的模型和服务需求还在扩大。盈利方面同样被关注:公司称第三季度已实现调整后盈利;可2025年全年运营亏损超过80亿美元,净亏损接近420亿美元。
这里得区分一下,调整后盈利和按通用会计准则算出来的净利润不是一回事。调整后指标一般会把部分股权激励、资产减值以及其他特定项目拿掉,所以不能直接理解成公司整体业务已经能持续赚钱。
之前关于Anthropic财务状况的报道也提到,2025年那笔巨额净亏损里,有融资相关负债重估等因素在起作用,实际运营亏损和净亏损之间差得不小。所以想判断它是否真的具备持续盈利能力,还得看完整财报,把利润构成和经营现金流一起摆出来看。
营收往上走,主要靠企业客户持续用Claude系列模型。金融、法律、软件开发这些专业领域的需求在增加,生成式AI也慢慢渗进企业的日常业务流程里。
产品线的铺开进一步撑大了Anthropic的市场覆盖面。今年5月推出的Claude 4系列,让模型在专业任务上更能打;近期发布的Haiku 5.5则走低成本路线,价格比上一代降了75%,用它去覆盖对推理效率和价格都比较敏感的场景,和OpenAI的GPT-6 Luna等模型正面碰。
云服务伙伴也给它搭了重要的销售通路。谷歌和亚马逊既是Anthropic的投资方,也是算力供应商。Claude能通过Google Cloud和亚马逊AWS接触到企业客户,借云平台现成的客户网络把销售规模做起来。
投资、算力供应加商业分发捆在一起,这种合作关系帮Anthropic在企业市场站稳了脚。可随着业务盘子变大,这些渠道还能不能继续把收入推上去、同时帮公司压住获客和算力成本,直接关系到盈利能不能延续。
OpenAI优势缩小
Anthropic第三季度168亿美元的营收,让市场重新去看它和OpenAI之间的竞争位置。据Yahoo Finance报道,投资者最近把OpenAI的年化营收预期从700亿美元下调到约500亿美元,按简单的季度平均值折算,单季大约125亿美元,比Anthropic第三季度披露的168亿美元要低。
但这两组数字并不能直接放一起比。Anthropic给的是单季度实际营收,OpenAI那个500亿美元是投资者对年化营收的预期,并不是已经确认的季度财务数据。光凭这一组数字,还谈不上Anthropic在营收规模上已经全面压过OpenAI。
相关报道还提到,市场早前曾照着Anthropic的增长速度去推算OpenAI的营收,得出年化约700亿美元,后来又把这个预期调低了。这说明投资者开始重新估量两家公司的增速,不再只因为OpenAI此前在行业里的领先位置就认定它的收入表现。
两家公司的业务结构也不一样。OpenAI在个人用户市场体量较大,订阅产品是它重要的收入来源;Anthropic则更偏向企业客户。企业合同通常金额更高,收入确认和交付周期也可能让季度表现起波动。
与此同时,Anthropic和OpenAI面对的对手还在变多。Meta近期推出Muse Wonder,想在编程、金融、法律这些任务上和ChatGPT、Claude抢地盘。中国的智谱、阿里等厂商则不断拿出价格更低的模型,去争企业客户和开发者市场。
模型能力差多少、推理成本高不高、产品怎么定价,这几件事正在一起影响企业的采购决定。Haiku 5.5大幅降价,也说明Anthropic一边拓市场,一边得应付越来越凶的价格战。
对Anthropic来说,接下来要过的关不只是把营收增速保住,还得在用户规模扩大的过程中管住成本,同时让产品保持竞争力。
2万亿估值考验
市场给Anthropic的估值预期已经来到1.8万亿至2万亿美元。9月有媒体传出它的招股书,里面显示2025年Anthropic营收增长12倍至近46亿美元,同期运营亏损从2024年的29.8亿美元扩大到80.6亿美元。
放到当时去看,Anthropic那个估值对应的市盈率高得有些离谱。可换成第三季度的168亿美元营收来算,简单年化之后大约是672亿美元;如果按2万亿美元估值来推,市销率差不多是30倍。对一家还在高速增长的AI公司来说,这个数字就显得很现实了。
不过,第三季度做到调整后盈利,并不等于Anthropic已经有能力覆盖全部长期投入。
反过来看,能盈利也说明它扩大投入的底气更足了。Anthropic已经承诺,未来十年在云服务、算力以及基础设施上至少投入5180亿美元。至少从Q3这份财报来看,Anthropic为IPO准备的那个估值,算是扛住了一轮检验。