游戏IP授权升温:一年498次联名,品牌预算却在收紧
IP授权寻找新增长
“以前我们根本没心思做IP授权,只顾着做游戏,可来打听的品牌方实在太多了。”
“今年周边类品牌的预算整体降了一些,但来问的游戏公司变多,报价反而涨了。”
“之前办过两场快闪,花了上百万,结果全亏了,就不再做这件事了。”
上周,第19届CLE中国授权展在上海开幕,主办方是中国玩具和婴童用品协会。629家国内外展商到场,带来12大品类、2700多个正版IP,超过10万名观众参展。
娱乐资本论是本次CLE中国授权展的官方合作媒体,在现场搭了采访间,和多位行业大佬、参展商聊了聊。小娱注意到,新的合作需求还在冒出来,但怎么从这些需求里真正赚到钱,是大家更在意的事。
游戏IP毫无疑问是今年展会的热门。《2026中国授权行业年中趋势报告》显示,2025年7月至2026年6月,游戏品类授权合作次数为498次,同比增长138%。腾讯、网易、拳头、育碧、淘米等公司都带来了一批热门游戏,拳头游戏和《羊了个羊》均是今年首次参展。
不过,游戏IP升温,并不等于整个授权市场都好过。多位受访者向小娱表示,今年品牌方授权预算普遍下滑,合作推进的速度也慢了下来。有IP方的合作客户变多了,授权收入却在往下走;还有被授权商算完账后,放弃国际知名IP的国内授权,转去海外市场。
线下仍是合作需求最扎堆的方向之一。从2023年起,线下快闪、商场美陈的活动就一直热度不减。来展会找快闪项目的,除了商场,还有机场。快闪活动确实能集中拉动IP周边销量,可运营方未必就能赚到钱。据了解,一场快闪的成本基本都在百万元以上,一家被授权商做了两次都亏了,随后决定不再做快闪。
从找下一个热门IP,到判断一笔授权、一款产品、一场快闪值不值得投,今年的中国授权展上,机会和压力同时存在。游戏IP授权为什么增长这么快?品牌预算收紧之后,哪些IP品类和产品还能继续涨?一直火热的线下活动,又该怎么把人气变成实打实的利润?这些问题,成了小娱这次观察授权市场变化的切口。
一年联名近500次,游戏IP授权快速升温
拳头游戏手握《英雄联盟》《无畏契约》《金铲铲之战》三款大热游戏,今年是头一回参加中国授权展。
为什么越来越多游戏公司开始把IP授权当回事?
拳头游戏中国及韩国地区IP周边业务负责人张夏沫告诉娱乐资本论,以前拳头游戏对IP授权比较低调,合作主要跟着游戏运营节点和玩家需求走。但近两年,玩家的消费需求有了明显变化。
玩家现在想要的不只是一个手办,还希望借联名商品晒出自己对游戏的感情、亮出自己的态度,跟IP多搭上点关系。可玩家盘子这么大,眼下拿到授权的商品和实体货能铺的地方还差得远。
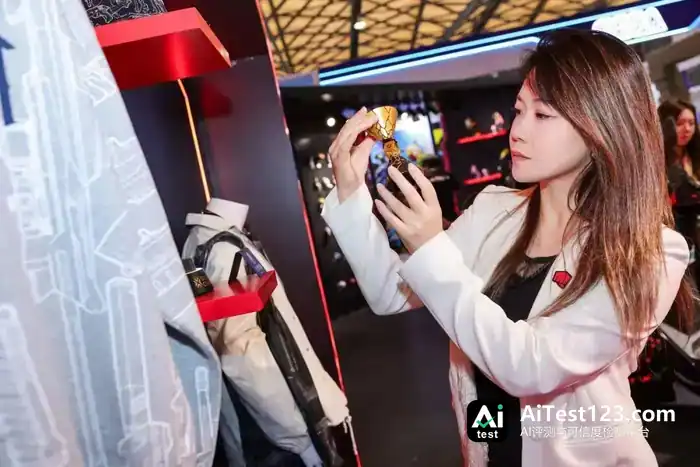
拳头游戏中国及韩国区IP周边业务负责人张夏沫
另一边,越来越多被授权商也看到了游戏IP的商业价值,开始主动上门谈合作。“游戏互动性更强,合作玩法也更加多样。”张夏沫表示。比如今年《无畏契约》和泡泡玛特推出联名特工盲盒,抽到隐藏款的玩家能拿到游戏内对应的特殊枪挂,产品上市后很快供不应求。
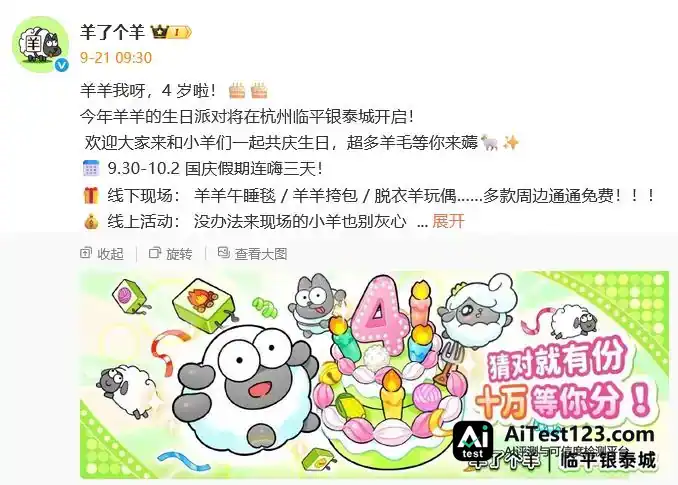
今年首次参展的还有简游科技旗下的《羊了个羊》。
《羊了个羊》市场营销负责人阿咩告诉小娱,公司此前没把IP授权当重点业务,连独立的授权部门都没有,一直专心做游戏。因为明年是羊年,最近主动找来的品牌越来越多,尤其是商场美陈、毛绒玩具和食品这些品类。
玩家方面,也希望在线上线下更多场景见到《羊了个羊》。“每次办活动,都有很多玩家问为什么不来他们的城市。我们自己没办法兼顾,如果开放授权,就能通过更多方式与粉丝产生连接。”阿咩说。
除了节庆,电竞赛事也是游戏IP授权的重要商业节点。今年,《无畏契约》全球冠军赛首次落地上海,围绕这一赛事,拳头游戏推出大量品牌联名产品和活动:和泡泡玛特做盲盒,和巴黎世家打造限时概念网吧,和海底捞推出主题门店及联名套餐,还与MANNER咖啡、潮牌DOE等展开合作。
游戏授权热的背后,读懂玩家,是游戏IP授权最重要的门槛之一。
张夏沫分析,游戏IP的文化和情感连接,是在与玩家的长期互动中一点点丰富起来的。和影视IP比,游戏玩家对IP投入的个人情感更多,里面有和队友并肩作战的经历,也有一次次逆转取胜的瞬间。这种参与感让游戏IP的用户黏性更强,也让玩家对IP商业化提出了更高要求。
“我们做IP授权,首先考虑的是能不能为玩家带来有价值的体验。挑联名合作对象时,会重点看玩家认不认可,以及品牌和游戏的调性合不合。”张夏沫表示。今年《英雄联盟》和妮维雅男士合作,看中的就是其产品定位与游戏核心玩家的日常消费需求比较一致。
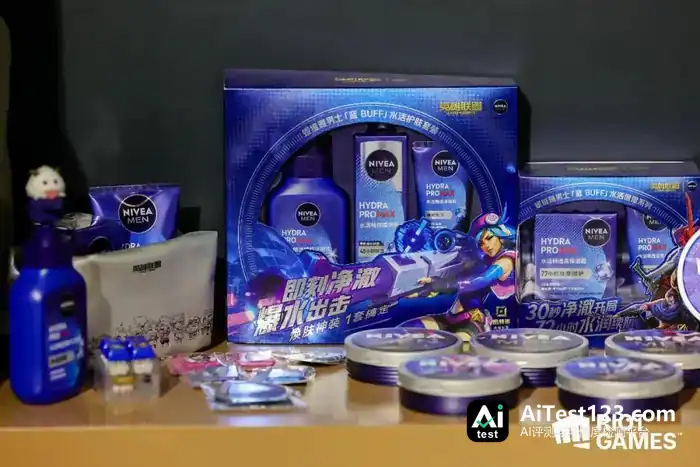
《英雄联盟》与妮维雅男士联名产品
淘米商业中心总经理纳尼也提到,《摩尔庄园》今年与腾讯《元梦之星》做游戏联动,看中的就是两边在角色形象、玩法、整体氛围上高度契合,调性一致。
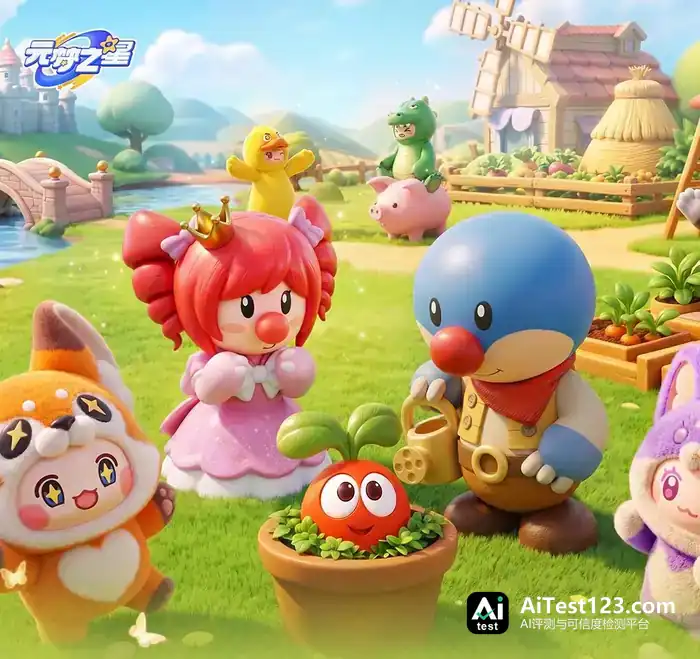
《摩尔庄园》和《元梦之星》的联动
淘米《赛尔号》项目组今年还把《铠甲勇士》IP引进来做游戏联动。纳尼说,《赛尔号》算得上国产科幻题材社区养成游戏的代表作,科幻、机甲这些元素上,《铠甲勇士》《奥特曼》一类IP跟它的调性贴合度不低。另外,《赛尔号》里的知名角色“缪斯”也授权给杭州无端科技的射击游戏《生死狙击2》做联动,联动版本今年8月已经上线。
纳尼介绍,眼下淘米旗下IP的游戏产品跟别的IP联动比较多;衍生品这块,授权集中在赛尔号的拼装可动类国模、陀螺类产品以及传统玩具品类。“其实我们不能算是单独的游戏IP,因为每一个IP都有动画,在IP内容生态上会更完整”。
玩家自己在游戏里造出来的梗,同样成了联名合作的重要灵感来源。
前阵子《赛尔号》游戏和河南博物馆搞联动,纳尼说,乍看跨度挺大,其实源自玩家自己造的一个内部梗:《赛尔号》里那艘标志性的飞船,轮廓跟河南省地图高度相似。
游戏IP授权越往不同消费场景里走,策略也越做越细。张夏沫介绍,《英雄联盟》受众庞大且稳定,IP世界观极为丰富,联名更偏向经典、成熟、群众基础广的品牌。《无畏契约》吸引的年轻玩家更多,看重个性表达,合作方更偏向潮流属性强的,比如九号电动车、安克;《金铲铲之战》的玩家更偏好有趣、治愈、解压的体验,毛绒、捏捏玩具、毯子这类品类更对玩家胃口。
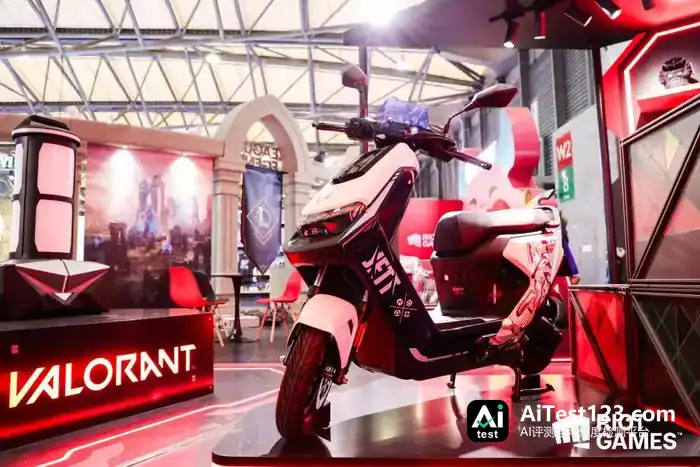
《无畏契约》和九号电动车的联名产品
但差异化不代表拳头自己主动收窄授权品类。反过来,他们正试着把授权伸向更细分的消费场景。键帽市场虽然相对小众,可PC游戏玩家用得非常频繁,此前键帽的授权合作效果就不错。
张夏沫的看法是,游戏靠长期运营、内容更新和玩家互动,能把生命力维持住。她透露,拳头跟不少授权合作伙伴的合作是长期、多年持续的。
可游戏内容一直更新,实体商品开发也跟着犯难。她说:“从我们的项目经验来看,实体授权商品即使是开发周期较短的品类,也往往需要6至9个月,部分复杂产品甚至需要一两年,我们内部也会与游戏部门积极沟通,希望每年至少有一两个大的节点能一起合作”。
品牌预算普遍下降,IP授权寻找新增长
“今年整个行情大家都觉得不好做,上游也好,下游也好,都觉得市场环境比较艰难”。一位IP授权经理刚在展台坐下,就忍不住跟小娱感慨。
现场多位受访者告诉娱乐资本论,整体消费市场承压,品牌方在IP授权上的投入越来越谨慎,单个项目的授权预算普遍下降,合作决策周期也拉长了。
天闻角川IP商务运营经理陈晓玲说,今年品牌方整体预算普遍下滑,但各品类表现不一样:游戏相关的IP联动需求仍然较强,来问合作的客户很多,相关授权费用还在涨;传统周边产品上,品牌方肯掏的预算则在缩水。
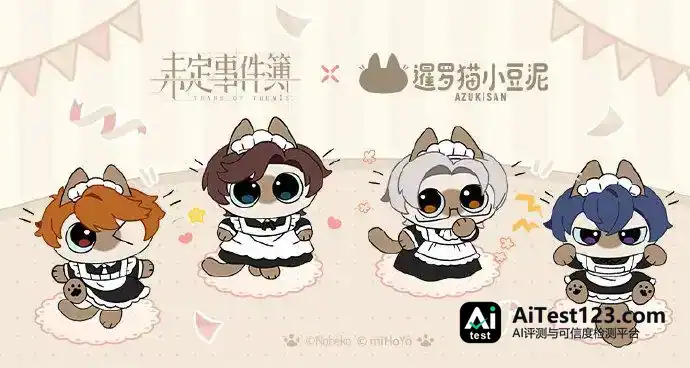
天闻角川旗下暹罗猫小豆泥的粉丝里女性占比更高,所以更愿意跟女性玩家为主的游戏联动。2025年10月起,它和《未定事件簿》做游戏内联动,推出卡牌、活动道具,开发实体周边;2026年2月联名商品线上开售,7月相关周边又进了线下门店,还配上主题陈列、打卡集章等活动。
手握B.Duck小黄鸭等IP的德盈控股,2026年中期财报显示,截至6月底,已建立业务关系的被授权商从2025年末的619家增加到659家,但角色授权业务收入约3070万港元,同比降了20.1%。
晨光文化IP发展项目总监詹子贤告诉娱乐资本论,今年茶饮、餐饮品牌的IP合作少了,品牌方在授权费上的投入缩水,推进节奏也慢下来。对比之下,晨光文化旗下IP在服装品类授权上更亮眼,“女装、童装的合作相对较多。因为我们代理的这些IP普遍具有艺术性和独特的审美风格,更适合融入服饰设计和潮流表达。”
市场变了,晨光文化选择继续往生活消费品类深耕。詹子贤觉得,毛绒、潮玩、卡牌这些品类容易受市场热度影响,生活杂货的消费需求则相对稳定,“市场表现也没有那么大的泡沫”。
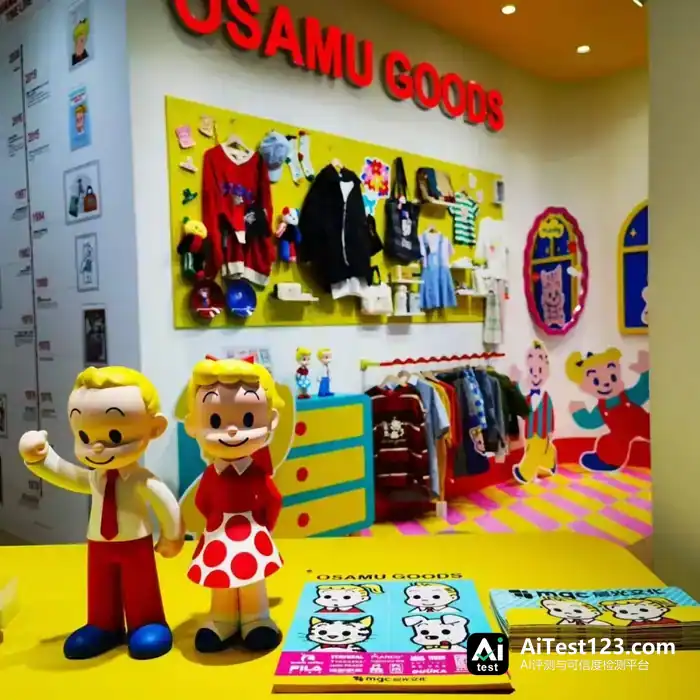
中国授权展上的晨光文化展位
这跟晨光文化自己的商业模式也有关:既做IP代理,也参与原创IP孵化和产品开发。詹子贤说,公司想靠自身的产品设计和开发能力,帮IP完成第一波市场孵化,而不是光做授权转手。“纯IP代理赚的是授权费,能赚的金额是有上限的。我们其实是个产品公司,有自己的生产、销售链路,增长空间也更大。”
行业整体转谨慎的时候,增长机会未必只来自更热的IP,成熟IP的新产品形态、新价格带同样可能带来增量。被授权商挑IP时,也越来越看重产品的开发潜力和商业化能力。
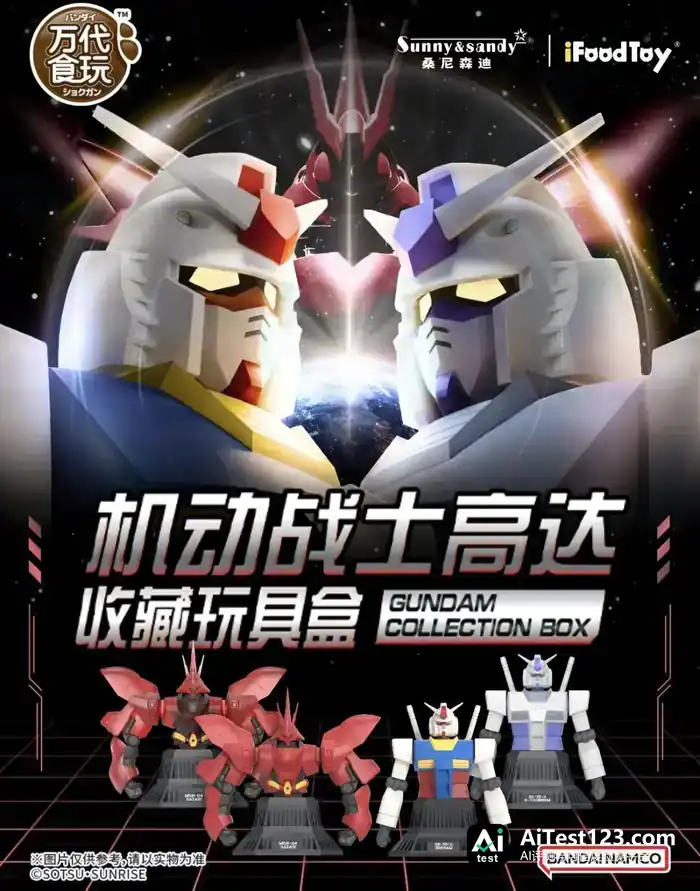
今年桑尼森迪和万代合作推出9.9元正版高达潮玩模型,就是个典型例子,累计出货已经超过500万只。成熟经典IP的商业增长,并不局限在原有的收藏和模型消费市场;靠产品创新切进大众价格带,也能成为IP拓展消费人群、释放增量价值的新路径。
“我们发现,在便利店、校园周边店等日常零售场景中,消费者对正版IP产品有兴趣,也比较在意价格和即时体验。”桑尼森迪品牌部负责人王静强调,产品研发阶段他们就会把结构设计、材料与工艺、量产效率及渠道适配一起考虑进去,而不是等产品开发完了,再单靠压缩生产成本来压价。
“这几年我们在产品开发前端就把市场和人群判断做进去了,不是先拿到IP再去想能生产什么商品。”桑尼森迪品牌部负责人王静说,IP知名度或者授权价格也不是唯一标准,更看重它能不能变成消费者真正感兴趣、愿意掏钱的产品。
国内市场越来越卷,一些被授权商于是把重心挪向海外。
小娱从一家主做潮玩产品的被授权商处了解到,迪士尼、三丽鸥、海绵宝宝这些国际IP,今年他们不打算再拿中国内地市场的授权,只保留国外地区,重心放在东南亚、日韩和美国。“之前我们拿迪士尼的IP,拿两年亏两年”。
线下依旧火热,但需要考虑性价比
娱乐资本论连续几年观察中国授权展,线下场景几乎年年都是行业关注的重点。
AI作图by娱乐资本论
2023年线下消费复苏,IP方开始更重视与商业地产合作,主题展陈、快闪活动兴起。2024年二次元商业综合体快速发展,快闪活动不断增多,业内甚至探索成本更低、能向二三线城市复制的“轻快闪”。2025年,“痛城”、IP主题街区等规模更大、沉浸感更强的线下活动开始流行。
2026年,线下活动的热度依旧没降下来。几家IP授权方都提到,上门来问的合作方里,要线下快闪和商场美陈授权的最多。
小娱甚至在现场看到,除了商场,还有机场方来问IP方是否想合作快闪项目。机场人流量大,广告位价格却高,快闪活动成了IP进入机场空间的一种方式。
还有一些看上去与日漫IP内容并无直接关联的艺术展、车展、体育赛事、舞蹈比赛,也在询问讲谈社是否有合作的可能性。
谷子店的关店潮今年还在延续,门店开得久,租金和库存就压在身上;快闪只开一段时间,靠限定商品、新品首发把消费者集中拉过来。商场做个简单美陈,花钱更少,可对拉客流、让粉丝来打卡,作用并不小。
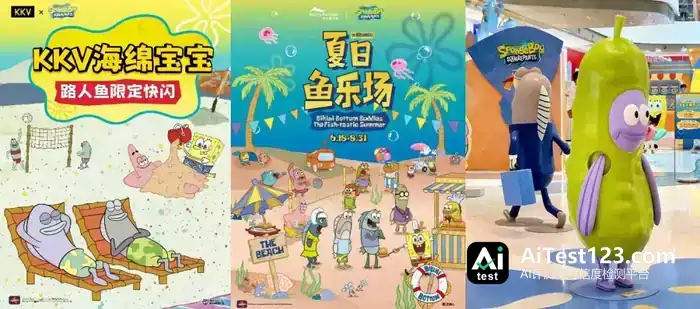
快闪活动确实能带动IP周边产品的销量。扭蛋机品牌LIOH TOY就发现,相比把扭蛋机摆在商场中庭或扶梯旁,放进主题快闪后销售数据会好得多。“因为扭蛋的销售需要有一些氛围感,日本是有扭蛋经济的,在便利店、车站这些地方哪哪都能看到,国内可能没有那么多。”一家被授权方也提到,今年他们做的海绵宝宝相关产品销售增长很快,与国内快闪活动带火了“路人鱼”有关。
张夏沫告诉小娱,近几年拳头游戏举办的快闪活动数量逐年增加,主要是回应玩家需求。大型电竞赛事现场通常只有持票观众能购买周边,拳头于是开始在赛场外同步办快闪,让更多玩家有机会买商品、参与互动。
各IP方对快闪的掌控力度也不一样。天闻角川说,商场来问的依然不少,但做不做要看自己的IP规划,“比如暹罗猫小豆泥,我们要有新品推出,才会去做快闪,这一点也会在合作前提前跟对方说好;而对于Loveez,则会采取小规模多城市落地的方式。”拳头游戏也讲,快闪的时间、地点、主题一般由他们说了算,合作方还会主动打听游戏接下来的重要赛事和运营节点,想跟着一起做。
另一些IP方则把相关活动交给授权代理或运营合作方执行,借助对方的渠道资源拓展更多在连锁商场做活动的机会。
但快闪活动带来客流以及销量,并不意味着运营方一定能赚钱。
娱乐资本论从一家被授权方那里听说,早年在上海、广东等地拿IP授权办快闪,最后都亏了,之后就不敢随便投了。成本高是绕不过去的坎,“一个美陈就要几万块,做十个打卡点就是几十万,一场活动至少上百万。”
另有一家IP授权方算过账:单场快闪要投上百万元,周边的备货和库存压力也得考虑,所以他们眼下不常办,更多是以独家授权的方式交给合作方。
快闪的周期也在拉长。一家潮玩IP授权方透露,现在他们办的快闪大多持续两三个月,用更长的经营时间把成本摊薄。另一个原因是,想拿下国庆这样的黄金周档期,商场往往要求把前后淡季一起租下来。可周期长了不代表利润就高,算到最后成本也只是刚好打平。
在现场,娱乐资本论还跟20余家IP版权方和被授权商聊过,梳理出今年IP授权行业值得留意的八大新变化,点链接就能看。八大IP授权行业新趋势:抽象IP吃香、AI+IP加速、头部IP生变