

英伟达份额降至28%,摩根大通称CUDA壁垒正被AI攻破
摩根大通指出,英伟达在2026年算力协议中份额仅剩28%,AMD、谷歌TPU等竞品强势崛起;与此同时,CUDA护城河三天被AI攻破。开源市场则遭遇监管收紧,出口合规风险上升。尽管英伟达当前估值具备吸引力,但支撑高增速预期的两大引擎均已动摇。
创始人黄仁勋离任对英伟达的冲击固然不小,但真正的压力来自两个方向的结构性变化,影响可能更深远。
摩根大通策略师Michael Cembalest在最新研报《英伟达与AI的下一步》中给出判断:前沿AI实验室的采购正转向AMD、谷歌、亚马逊等多家供应商,2026年后的计算协议里,英伟达只拿到28%的份额。
另一头,开源模型生态正被华盛顿的监管收紧。对投资者来说,支撑英伟达高估值的两根支柱——AI芯片定价权和开源市场敞口——眼下同时吃紧。
Cembalest的结论是,竞争格局的这种位移"在某种程度上与管理层变动同等重要,甚至有过之而无不及"。
前沿实验室已用脚投票,英伟达份额降至28%
Cembalest对主要前沿实验室公开宣布的2026年后算力部署协议做了统计,合计约44吉瓦(GW)。英伟达GPU只分到12.1GW,占28%。剩下的算力这样分配:
博通定制芯片占23%;
AMD占18%;
亚马逊Trainium占16%;
谷歌TPU占14%;
Cerebras占2%。
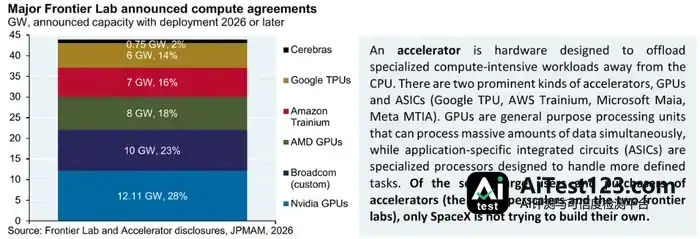
对比之下,2024至2025年间英伟达在AI芯片收入中占80%至90%,落差相当明显。
七大加速芯片采购方里,只有SpaceX还没启动自研芯片,其余几家都在设法避开英伟达75%的毛利率。
端倪在2025年10月就已出现:OpenAI与AMD签下多吉瓦计算协议,当天AMD股价录得近十年最大单日涨幅。
CUDA护城河:三天被AI攻破
英伟达过去最硬的壁垒是CUDA软件生态——从硬件平台迁走的工程成本太高,转换代价把客户拴住了。
但Cembalest援引与某前沿实验室的交流称,这道壁垒正在松动:
一年前,把模型迁到AMD GPU上要花6至12个月,工程量大、过程繁琐。如今有最新AI模型帮忙做工程,新模型迁到AMD GPU只需3天。
性能上,Epoch AI的推理基准测试显示,AMD MI455X综合评分约为英伟达GB300的2.9倍,也高于英伟达自家Vera Rubin VR200的约2.2倍。
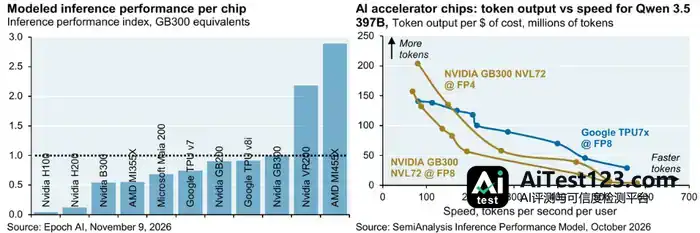
谷歌TPU7x在每美元算力这项指标上,除最低速区间外,同样全面压过英伟达GB300 NVL72。
Cembalest也承认,英伟达的Rubin Ultra"可能在2027年推出时改变这一局面",可按当下的市场节奏,这段等待并不短。
开源社区:从核心市场到监管靶心
前沿实验室分散采购之后,Cembalest把开源权重社区称为"英伟达的核心市场之一"——OpenRouter上的推理算力大多由这个群体消耗,其模型能力也在持续逼近闭源前沿水平。
SemiAnalysis估计,已有1.5GW受限英伟达芯片流入海外市场,而"英伟达是相关供应链的重要一环,无论是否出于主动"。
Cembalest 还列出一组数据:拜登政府实施出口管制之后,英伟达营收里来自新加坡地址的部分从 8% 涨到 22%;到了 2025 年 7 月,这家公司不再单独披露这项数据。
高盛分析师 Jim Schneider 在上周五就发过提醒,英伟达"在特定司法管辖区的运营或将面临更多审查"。
症结在哪?Cembalest 搬出了前 Stratechery 撰稿人 Andrew Sharp 的评论来点明:
一边享受着美国市场、法律和客户带来的红利,另一边,英伟达的行事方式却不像一家要对美国政府负责的美国企业。
估值是便宜,但有个前提
不过 Cembalest 并没有看空到喊崩盘的地步。
2023 至 2025 年间,AI 芯片这块 83% 的营收被英伟达收入囊中,毛利率高达 75%,加之芯片设计周期漫长,他的判断是:对长期持有者来说,股价比历史高点低 32%、PEG 只有 0.2 倍的英伟达依然有吸引力,在大型 AI 股里估值最低。
问题是,0.2 倍的 PEG 有个前提——市场一致预期的增速得真能兑现。而眼下撑着这个增速的两条腿都在晃:前沿实验室正加快买入竞争对手的芯片,开源买家则要申请许可证才能接着采购。
Cembalest 自己的总结是:竞争格局的这种转变,"在某种程度上与管理层变动对投资者而言同样值得警惕的风险。"















