

移芯通信冲港股:营收三年复合增13.72%,Cat.1bis均价降48.05%
营收增长背后,移芯通信盈利稳定性较差,三年半仅2024年实现盈利,其余时段持续亏损,累计亏损2.01亿元。
[[保留1]]
上海移芯通信科技股份有限公司(下称“移芯通信”)近日递交招股说明书,计划在港股IPO上市。
这是一家蜂窝通信芯片供应商,主攻LTE/5G蜂窝通信芯片。2023至2025年,公司营收复合增速为13.72%;按收入口径算,它在全球蜂窝通信芯片市场排第三,份额3.9%。但赚钱能力不稳:三年半里只有2024年盈利,其余时间都在亏,累计亏损2.01亿元。供销两头也扎得很紧——前五大客户贡献七成以上收入,前五大供应商承担超八成采购。
产品靠NB-IoT与Cat.1bis两颗芯片撑着,可均价一路往下走。Cat.1bis芯片2026年上半年售价比2023年低了近五成,毛利率同步大幅回落,2026年上半年几乎砍半。价格在降、毛利承压,研发投入却没减:三年半累计砸下5.29亿元。高研发没能托住产品盈利,这个矛盾怎么形成的,还要等公司进一步说明。
业绩亏损,客户、供应商高度集中
移芯通信做的是蜂窝通信芯片,其引擎经过高度优化,能让设备通过蜂窝LTE/5G网络通信。
2023年、2024年、2025年和2026年1-6月(下称“报告期”),公司营业收入分别为53307.6万元、55240.4万元、68939万元、41584.8万元,一路保持增长,2023年-2025年年均复合增长率13.72%。据弗若斯特沙利文报告,按收入规模计,移芯通信在全球蜂窝通信芯片市场位列第三,市场份额3.9%。
营收好看,盈利却飘忽。报告期内年内利润依次为-15853.6万元、1239.5万元、-1595.6万元、-3902.5万元,只有2024年录得盈利,其余时段全部亏损,三年半合计亏损20112.2万元。
业绩对头部客户的依赖也偏重。报告期内,前五大客户带来的销售收入分别为46243.3万元、44956.4万元、54781.6万元、31808万元,占当期营收的86.7%、81.4%、79.5%、76.5%,每期至少七成收入出自前五大客户,集中度很高。
移芯通信称,公司能否持续经营,很大程度上取决于与为数不多的主要客户保持长期合作。一旦合作中断——比如产品规格没达到要求、客户改了业务模式,或者客户自己转去做生产——市场对公司产品的需求就可能明显下滑,公司在竞争中承受的压力也会随之加大。该公司还表示,只要与任一主要客户的关系出现中断或变化,业务都可能受到不利影响。
供应链这头同样集中。报告期内,公司向前五大供应商采购的金额分别为43797.6万元、36077.8万元、59520.9万元、30897.9万元,占当期采购总额的86.8%、87.6%、84.7%、85.3%,每年至少八成采购来自前五大供应商。客户、供应商两头都高,构成了公司经营的现实格局。
重研发,毛利率却大幅下滑
业务上,移芯通信分为芯片销售、许可及服务两大块,芯片销售是核心,产品包括NB-IoT芯片与Cat.1bis芯片,具体情况如下:
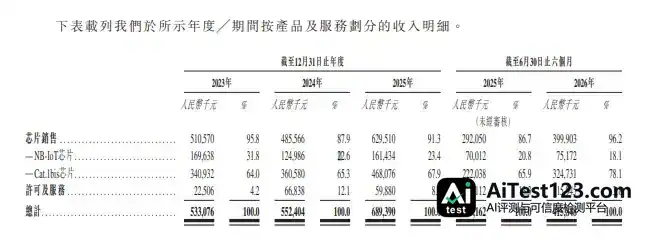
报告期内,NB-IoT芯片销售收入分别为16963.8万元、12498.6万元、1614.4万元、7517.2万元,占当期营收的31.8%、22.6%、23.4%、18.1%;Cat.1bis芯片销售收入分别为34093.2万元、36058万元、46807.6万元、32473.1万元,营收占比64%、65.3%、67.9%、78.1%。两块芯片一起撑起公司的业务盘子。
售价方面,两类芯片均价都在往下掉。报告期NB-IoT芯片均价分别为5元/颗、4.8元/颗、4.1元/颗、3.7元/颗,2026年上半年比2023年降了26%;Cat.1bis芯片均价分别为7.7元/颗、5.9元/颗、4.5元/颗、4元/颗,2026年上半年较2023年下滑48.05%。
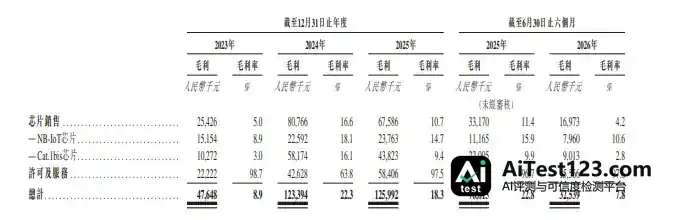
价格走低,芯片毛利率也跟着大幅回落。报告期内NB-IoT芯片毛利率依次为8.9%、18.1%、14.7%、10.6%;Cat.1bis芯片毛利率分别为3%、16.1%、9.4%、2.8%。2024年之后,两类产品毛利率持续下行,2026年上半年Cat.1bis芯片毛利率相比2025年近乎腰斩。
研发投入则一直维持在高位。报告期移芯通信研发开支分别为18614.4万元、13891.3万元、13491万元、6914.9万元,年度投入常年超过1.3亿元,三年半累计52911.6万元。高研发投入配上偏低的毛利率,这一矛盾现象有待公司进一步解释。


















