AI漫剧报价跌到每分钟40元:一天交付一部剧
行业变天,AI漫剧制作价格骤降至原来的五分之一 “AI漫剧承制报价,每分钟40元。一天交付一部剧” 进入2026年11月,有公司开始在各大AI漫剧行业群给出每分钟40元的承制报价,并承诺一天交付一部剧。这在多个漫剧行业群引发了密集讨论。 AI漫剧行业对降价并不陌生。平台加快布局,大模型持续迭代,制作价格也在不断走低。据
行业变天,AI漫剧制作价格骤降至原来的五分之一
“AI漫剧承制报价,每分钟40元。一天交付一部剧”
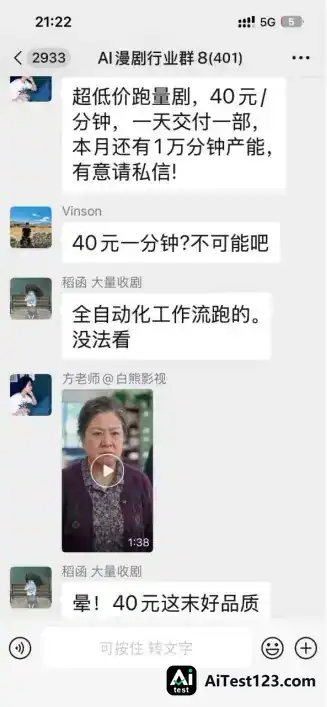
2026年11月,有公司开始在各大AI漫剧行业群里抛出每分钟40元的承制价,还承诺一天就能交出一部剧。多个漫剧行业群因此讨论不断。
从业者对AI漫剧降价早已不陌生:平台加速布局,大模型不停迭代,制作价格一路往下走。按从业者提供的信息,截至2026年10月,国内AI漫剧承制参考报价分为三档——A级每分钟800元至1300元,B级每分钟500至800元,C级跑量剧每分钟200至500元。
每分钟40元,等于一次性降了5倍,此前近一年有序降价的节奏被彻底打乱。一位从业者在行业群里惊呼:“这是行业要变天了。AI漫剧的40元时代终于来了”。
AI漫剧制作价格为何降至原来的五分之一
据了解,报出40元/分钟价格的几家制作团队,用的都是新绘纪这家科技公司提供的harness制作平台。新绘纪团队由此对当前行业制作价格骤降的现象做了拆解分析。
按照分析,变化首先来自视频大模型生态的巨变。其次,算力中转站近期大量涌现,算力交易中的信息差被打破,不少制作公司因此拿到了以前拿不到的算力优惠。
最关键的一环,是自动化漫剧制作系统的颠覆性革新。AI漫剧行业过去的制作系统都建立在工作流智能体技术之上,据悉这类系统的制作自动化程度存在上限,比如很难超过85%。而真正代表全球AI应用极高水平的Harness技术,基本握在少数几家大模型巨头手里,且秘而不宣。2026年3月31日Claude Code代码泄露,随后几家开源Harness陆续发布,巨头之外的AI团队也开始透彻掌握Harness技术。他们把这套技术用到AI漫剧制作上,制作自动化程度大幅提升,甚至无限逼近100%。
下面逐一拆解:
40元时代,大模型厂家毛利率下降,竞争走向白热化
过去一年,大模型厂商都看清了一个事实:视频算力在中国算力消费中占比极高。于是越来越多的大模型厂商挤进视频大模型领域,视频算力消耗成了各家必须争夺的战略要地。
有IPO打算的还包括Vidu、可灵、爱诗和LibTV,国产视频大模型有望在2027年迎来一波集中上市。接下来,估计还会有更多做世界模型的厂商挤进这条赛道。
视频大模型供给多元化,对漫剧行业是利好。对大模型厂商来说,一家独大的局面一旦结束,Token销售毛利率势必下滑,厂商之间的竞争也会走向白热化。
全社会在任何一个时间点上的Token消耗量都是定数。视频大模型厂商要抢的就是这块消耗份额,也就是“Token市占率”。谁的模型被更多制作方和内容团队用起来,谁就能在实际生产里吃下更多算力消耗。
漫剧制作系统是底层大模型之上的关键一层,行业进入全自动化无人生产阶段
放在以前,AI漫剧制作系统往往被看作没什么投资价值。人工主导的制作流程里,系统只管其中一部分活儿,各家系统之间的强弱也很难变成整部作品的竞争力。拿每分钟800元的B级制作来算,假定系统能影响的环节占总成本的10%,那么一套系统即便把这些环节的效率翻一倍,最后也只多省下约5%的总成本。大量活儿还得靠人干,系统的长处被摊薄,行业里也就容易觉得“用谁家的制作系统都差不多”。
到了每分钟40元的自动化制作体系里,这层关系发生了根本变化。系统能够接管99%以上的制作执行任务时,它就从辅助工具变成决定生产力的核心。
这样一来,制作系统的价值就得重新算了。以前系统之间的差距被人力为主的流程摊薄,如今24小时不停转的生产系统加上用不完的Token,正把这点差距放大成生产力上的悬殊。制作经验一旦变成软件,就能被大批客户反复调用。从前各家各团队要重复做的活儿,开始往少数可复用的生产系统里集中。制作需求还在涨,内容照样离不开创意、审美和判断,可标准化执行交给系统之后,人工占的分量就很小了。
只要给钱给算力,制作产出几乎可以无限扩大。AI漫剧行业由此迎来一次重大洗牌,迈入由AI驱动的全自动化无人生产阶段。
竞争资格不是每套制作系统都能拿到,Harness这个称谓也不是谁都能叫。
一套系统到底有没有竞争力,要看它在底层模型的裸算力之上多造出多少价值、多挤出多少效率。
新绘纪方面介绍,AI漫剧行业过去用的制作系统都建立在工作流智能体上,这类系统的自动化天花板有限,很难越过85%。换成基于Harness的制作系统后,产出质量与效率跟传统工作流智能体系统相比至少差出5倍,自动化程度能到99%以上。新绘纪的底气就来自这里:每分钟40元,做出来的漫剧相当于眼下市场上每分钟200元的水平。
SWE-bench的一项评测结果也印证了上面这个5倍差距[1]。HAL项目在SWE-bench Verified Mini的50道编程任务上做了评测。同样用o4-mini Low,HAL通用Agent与SWE-Agent的问题解决率分别是6%和54%。同一模型的任务表现,会被Harness层的组织方式明显拉开差距。大模型之上的Harness系统,是复杂任务能不能做成的关键一环,也是AI应用层公司之间拉开距离的关键。
新绘纪介绍,他们把制作经验写进Harness制作系统,再通过制作工作台或经Harness优化的视频算力API对外提供服务,让每一元算力产出更多价值。
制作系统争的是“Token Maxxing”:烧掉同样多的算力Token,谁产出得更好、更快,谁就能在大模型的裸算力之上,把每一单位算力的产出价值放到最大。
算力中转站,让大模型和算力消费者之间的买卖走得更顺
算力聚合与路由早就成了AI基础设施的组成部分。2026年8月,Stripe宣布同意收购OpenRouter,TechCrunch报道的交易金额为75亿美元[3]。Stripe在官方说明里提到,模型选择、价格、速度与可靠性之间需要动态权衡。
不过,2026年9月之前,视频算力市场还用不上算力中转站。那时市场上的视频算力消耗集中在Seedance,各家Seedance供应渠道只有价格略有差别,质量、延迟、可靠性上完全一样。所以视频算力中转站的价值只来自批发与零售的差价。2026年9月之后,Wan 3系列、MiniMax H3等视频大模型,尤其是开源视频模型陆续进入主流视频算力市场。开源视频大模型把部署门槛降了下来,更多算力服务商得以入场,带来遍布全球、规模庞大又分散的低成本算力。供给越丰富,资源之间的差异就越需要有人处理。开源部署的场景下,不同服务商在价格、质量、延迟、并发容量、模型版本与稳定性上差异都很明显。
客户要买的是能持续运行的生产资源,低价调用只是其中一环。等待、失败和反复重做,都可能把采购端省下的钱抵消掉。
也就是说,生态里得有人担起调度与交付的责任,把庞大、分散而混乱的供给变成有服务等级保障的生产资源。
另外,视频模型的消费场景全面打开后,视频模型厂商光靠自己的直销团队,根本覆盖不了广泛的应用场景和各个细分行业,也服务不了数量庞大的用户。算力中转站就成了连接大模型厂商与算力消费者不可缺少的一环。
视频大模型算力中转站就这样应运而生。新绘纪把方案定位为面向视频大模型的专用算力中转站,即“视频大模型版OpenRouter”。团队介绍,该方案重点整合多种视频模型生态的供给,通过跨供应商、跨地域的网络调度、边缘云就近推理、智能路由与智能SLA保障,把分散供给转化为有服务等级(SLA)保障的低成本视频算力。其定位是提供全球最便宜的视频模型算力。
40元时代,赢家由什么决定
底层大模型、算力交易层与制作Harness层,一起构成了AI漫剧40元时代的基础设施。

AI漫剧40元时代正在重新分配产业价值,只是这回分配不再跟人有关,只跟Token有关。
大模型层是Token的生产源头,它们将在“Token市占率”上打得火热。算力交易层是大模型厂家抢“Token市占率”的重要渠道,也是连接和服务广大算力消费场景的重要毛细血管网络。制作Harness层则担着在落地场景中实现“Token Maxxing”、提高Token效率的关键任务。
资料来源
[1] HAL研究论文,附录A10.8及表A19:SWE-bench Verified Mini评测。
[2] TechCrunch,2026年8月19日:OpenRouter收购报道