AI双11首次登场:电商大促的变与不变
双11,好像没有以前那么“接地气”了。 曾经那个把最便宜、全年最大优惠挂在嘴边的双11,今年直到预售快开始,几乎都闭口不谈价格,而是满口的AI。有接近平台的人私下给这次双11定了调——“首届AI双11”。 双11前,阿里一面推出千问办公电商版,让商家用一个入口经营多平台生意,一面上线Personal Agent“千问G
双11,似乎没过去那么“接地气”了。
以前一提到双11,最便宜、全年最大优惠是挂在嘴边的话。今年直到预售快开场,价格几乎没人提,满耳朵都是AI。有接近平台的人私下给这届双11定了调——“首届AI双11”。
大促前,阿里一边推出千问办公电商版,商家用一个入口就能经营多平台生意,一边上线Personal Agent“千问GO!”,为用户提供覆盖购物场景的个人智能助理。抖音在商家后台划出 豆包生意专区,还用“双十一问豆包”鼓励用户试试AI导购。京东则早在大促招商时就升级了京麦AI经营中心,推动商家生意的全链路智能化……
不过,拿上“新武器”的平台们,在大促里好像又没能免俗。
今年双11,大促开启的时间要卷,发优惠券的时间点也要卷。这边刚有平台提前两天给VIP用户发券,那边就有平台当天下午紧急面向“重点人群”放出第一波优惠券……还是那套笨拙的你追我赶。
这背后也是一种焦虑。
平台们都认定AI会给行业带来久违的质变。可AI究竟把行业带向哪里?加入AI的新一轮排位赛怎么打?谁更容易赢,最后的战利品又是什么?一切悬而未决之前,近身肉搏还得继续。
存量市场只能靠“抢”了?
“抢跑”为什么这么要紧?
先看一组数据。
截至2025年底,我国网民规模达11.25亿人,互联网普及率超80%;其中网购用户9.37亿,超过网民的83%。电商平台的用户总量增长空间基本耗尽,想涨用户,只能靠“抢”。
2023年到2025年,社零总额增长不到中个位数,实物商品网上零售占社零比重却从27.6%下降到了26.1%。线上消费红利不再,平台想涨交易额,同样得靠“抢”。
双11里“抢跑”,抢的不只是代表流量的注意力,更是先一刻占住用户钱包的身位。这种“卷到每一步”的氛围,正是过去很长一段时间平台竞争状态的真实缩影。(以上相关数据来自中国互联网络信息中心、国家统计局)
获客成本越来越高,价格越卷越低,优惠玩法越来越多……一年年大促挣扎下来,平台、商家、消费者都觉出不对劲儿,于是有了今天所谓的“集体理性”。
问题是,电商这艘大船的油门,真就这么松开了?
过去20多年,电商行业至少经历过三种结构性增长:流量驱动、模式驱动、技术驱动。
流量红利期靠网民增长撑着,只要综合电商平台的供给够丰富,垂类平台也能活得不错;等流量涨到头,行业就改从模式创新里找增长,社交打法出了拼多多,短视频直播这条路上跑出了抖音、快手……
可这些新模式背后,其实都有某种新技术当原动力,比如互联网、移动互联网、直播短视频编码等。
所以由新技术来驱动行业增长,往往更被期待——它催生的可能不止一种新电商模式,还可能是一批新的行业巨兽,进而彻底改写行业格局。
如今这份期待,被每周甚至每天都在进步的AI全面拉满了。只是眼下平台之间的竞争不再是条条大路通罗马,因为谁也不知道这条路通向哪里。
算法算出的“直觉”
存量市场里,平台怎么占到更大的市场?
站在电商交易的视角,平台做的事并不复杂:提供商品、吸引用户、把商品卖给用户。这几件事对应着电商平台的底层竞争目标:更丰富的供给、更大的流量、更高的供需匹配效率。
当年让商家无比苦恼的平台二选一,时不时冒出来的各种外链拦截,电商和内容平台之间的极限拉扯等等,万变不离其宗。不过是市场环境在变,平台之间的竞争手段也跟着变。
电商发展到现在,市场已经相当成熟,各种竞争手段也被管得很严。没有新变量进来,平台之间的较量就只能从比谁跳得高,变成你死我活的无限战争。好在AI开始起作用了。
它先带来的,是供需匹配效率的提升。抖音主打兴趣电商,5年就做到了淘宝、京东20年才做到的规模,靠的就是算法能力,把海量需求和海量供给高效对接起来,增长因此是指数级的。
眼下抖音在电商场景里用AI,已经从后端基础走到了前端。最典型的一点,是消费者最在意的最低价不见了。不少用户会发现,对有意向、尤其是加购过的商品,抖音会随时补上针对性的智能优惠券,帮人下最后的决心。过去推荐是千人千面,现在优惠也成了千人千面,等于平台能给每个人定制智能优惠方案。
服务商的说法是,抖音能算出某个消费者看到多大优惠就会下单,给到合适的刺激就行,不必过度让利。算法本来也一直是抖音的强项。
从卷最低价改成动态优惠,听起来只是交互上的小变化,好像每个平台都能做。可智能优惠券的产品细则显示,抖音没多收商家一分钱,已经靠这个产品让85%的头部商家做成了生意爆发。
这恰好说明,AI探索期里,平台竞争不再盯着同一个特定目标,拼的是一种直觉——能不能先于对手想到,怎么用AI把自己底层的优势放大。
京东怎么用AI放大自营电商的能力?拼多多怎么用AI打破社交模式的边界?小红书怎么用AI进一步释放社区的价值?……想不到这些,自己又有没有本事造出另一种新价值?
淘宝对自己的优势看得很清楚——生态。一年前淘宝大会员打通,就是平台借生态优势提升供需匹配效率的关键一步。用户被放进同一套会员体系,意味着集团生态内各平台之间的数据打通了。在这之前,淘宝理解用户需求更像一条直线:用户买了帐篷,就接着推露营椅。整个生态的数据连通之后,需求解析就变成网状的。
举个例子,用户在飞猪买了往返三亚的机票,淘宝就能给他推防晒产品,还能在返程前推晒后修复产品。再比如,有用户买了健身架,以前淘宝判断不了他3个月后还在不在健身;但他要是总在淘宝闪购订减脂餐,那继续推健身用品就不会错。
平台手里的购物场景数据够多,又能用AI有效交叉,对需求的理解就会更全面、更长期,甚至能先于用户发现他的需求。而AI如果不止能提高存量供需的匹配效率,还能找出没被挖掘的需求,那行业里看似足够丰富的供给,或许也会冒出新的挖潜空间。
流量跟着内容跑?
那看起来已经见顶的流量呢?流量是跟着内容走的。
以前大促,有吸引全体电商购物者的双11晚会,也有两个人就虹吸4亿观看的超头直播间。现在内容多元爆发,这些形式几乎都失灵了。今年某平台双11前的预热晚会明星云集,可直到结束,官方直播也只攒下5000多万观看。
大家的注意力跑哪去了?最近网上流传一个词——戒红所。这个梗来自很多网友的真实感受:刷红果短剧、漫剧根本停不下来。于是有人把卸载红果比作戒断反应,跟戒瘾一样。
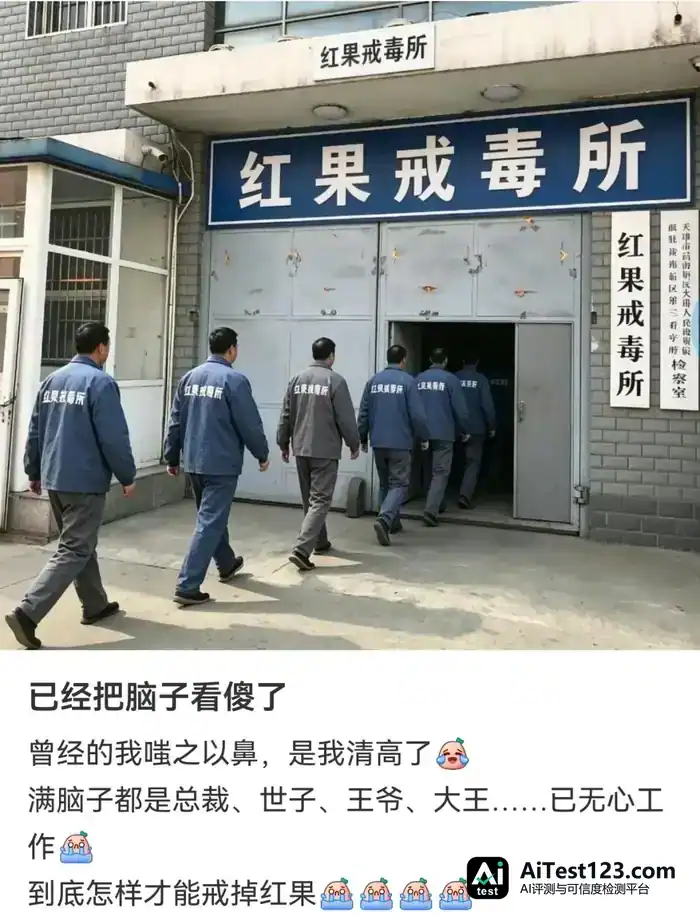
图源:小红书-WW
当下最能吸流量的内容之一就是短剧,这没什么疑问,而全民短剧的盛况,也是AI造出来的。早在生成式AI爆发前,短剧就凭着三秒一个冲突十秒一个反转、一周一个剧本的节奏,短短几年把横店变成了竖店。现在从剧本、拍摄到成片,短剧已经完全实现AI制作,供给因此迎来井喷。
更关键的是,实拍做不到的,AI都能补上——游戏画面可以毫无逻辑地魔改,军事场面也能细致呈现。短剧的观众盘子因此彻底变了:原先业内调侃受众只有“三保人群”(保安、保洁、保姆),如今已经全民化。
这一局抖音赢了。内容赛道的黑马红果短剧,本就是字节旗下的兄弟平台。眼下红果App的C位页面已经放进抖音商城,用户不跳出红果就能下单买东西。
QuestMobile的数据显示,今年8月红果短剧日活1.77亿、月活4.03亿;人均单日使用时长151分钟,同期抖音、微信、小红书分别约为133.5分钟、98.3分钟和95.7分钟;月均总使用时长约8321亿分钟,是“爱优腾”三家合计的3.8倍。而在一年半以前,这个数字还不到三家之和的一半。
不过回到电商场景,直播、种草视频、剧情广告……几乎所有内容形式,其实都有被AI改造、注入天马行空吸引力的机会。
这些内容的制作门槛会降下来,质量和产量会提上去,还能做高效测试。生产者低成本批量产出内容,再照测试结果精准加码,把某些作品的商业价值放大。
内容产业整体的变化由此被带动,新的内容机会、新的营销方式、新的品牌增长路径也会随之出现。
不少头部MCN机构正在开拓的“AI视频带货”业务,就是个例子。
按现在的技术,AI视频里的虚拟人物几乎与真人看不出差别。某头部机构AI视频带货的月GMV已突破4000万,而一条实拍与AI融合的视频,AI部分的成本只要几毛钱。这些机构还会把优质带货视频拆开细究,不断提高内容的爆款率。
AI带来的流量红利明确指向内容。那是不是说,新一轮流量竞争里内容类电商平台稳赢了?单说流量,或许如此;但要谈电商流量,还得打个问号。
AI能成为主要购买入口吗?
“第一购物入口”这个心智,一直是左右平台格局的关键因素。
几年前淘宝、京东等电商平台重仓内容,补的正是流量。手握内容的抖音、小红书想做电商,也都经历过构建心智的挑战。事实证明,从电商转内容确实很难,但反过来,流量足够也未必就能对电商平台弯道超车。
所以到了AI时代,“第一购物入口”依然是必争之地。
淘宝的动作最直接。一头守住基本盘,在App里内置AI导购助手,用户用自然语言跟AI对话,整个购物流程就能走完;另一头用独立大模型向外拓新流量入口,让千问App卡位“购物决策第一站”。
今年春节,千问砸下30亿免单补贴,那场刷屏的“请喝奶茶”,把AI能购物这件事摆到了近1.3亿用户面前。紧接着5月,千问全面打通淘宝40亿全品类商品库,选品、比价、下单到售后形成完整闭环。
到这一步,千问不再是淘宝的辅助,而是用户产生购物需求时的入口。阿里正有意识地把电商流量从平台内搜索前置到AI对话框,从接住用户需求、甚至与用户讨论需求开始。
转折点已经出现。阿里在一场行业大会上透露,千问接入淘宝闪购后,即时零售场景中靠AI完成消费的用户,复购率已接近70%。信号很明确:AI购物不再只是尝鲜,而是在变成习惯。
入口握着流量分发权。平台不想沦为大模型背后的供货方,最直接的办法就是造自己的入口,在这轮AI电商竞赛里抢先一步。
月活超4亿的豆包,今年也开始试水电商,在对话框里推荐抖音商品卡;“帮你选”正式上线后,用户购物全程都不用跳出豆包。
今年上半年,豆包日均电商GMV突破1000万元,618期间豆包渠道总GMV约1亿元。基于抖音电商对豆包订单的归因,豆包成了独立成交渠道,并开始向电商订单收取佣金。商家也能在后台的豆包运营专区查看和管理订单、GMV、ROI等数据。
收佣金这一步,让部分商家有了情绪,觉得AI入口还在尝试阶段,应该鼓励大家一起试。也有商家看得理性:与其“被养肥再被割韭菜”,平台以合理方式收“Token税”反倒更显长期主义,不如抓紧搞好GEO。
AI导购似乎成了公认能重构电商流量的方式。阿里和字节在试图造AI购物的超级入口,其他平台也几乎都在App里加了AI导购功能。
但除了内嵌AI导购,各家平台在AI电商上还有不少声音。拼多多却只在App内低调跟进了AI导购这个行业标配,此后几乎没再出手。
这其实很值得琢磨。当年稳稳抓住社交浪潮弯道超车的拼多多,为什么像是忽视了AI的机会?是真掉队了,还是众人皆醉它独醒?
平台或许也是摸着石头过河?
平台竞争到头来还是要落到收益上。可眼下为了摸索AI,各家出手都挺大方:砸重金补贴,先把用户用AI购物的习惯养起来;比价、试穿这类AI功能陆续上线,为的是把购物体验做顺;面向商家的各种AI能力也尽量铺开,帮他们经营提效。
电商平台赚钱的底层方式,是把聚起来的流量卖给商家,广告费和租金都建立在这套逻辑上。从各家公开的数据和说法看,AI目前仍以经营基础设施的身份嵌在原有业务里,起作用的主要是提效,而非收益。
换个说法,平台是在把技术投入换来的效率红利让出去,让商家在投放上得到提效。这看上去和平台逐利的天性有点拧着。
但把电商里几个角色的关系摆回来,就说得通了。平台、商家、消费者,好比森林、植物和动物。
森林里有水土、有阳光雨露,也有变幻的气候和自然法则,它得把环境维持好,才能避免植物退化、动物迁走。植物有高有矮,能吸到的养分也不一样,可它们日复一日进行光合作用,不断结出鲜美的果实供动物挑选,以此换来物种扩大的机会。动物则是自由的,既能迁徙,也有反过来塑造森林环境的本事。
从这个角度看,平台阶段性地让出红利,其实是在为未来投资。这个变量可以是AI,也可以是别的,只要新东西出现时能让商家和用户受益,生态总会繁荣起来,平台也就为自己攒下了长期赚钱的机会。
那问题就来了:假如AI购物有天真的完全落地,商家还需要向平台交这笔“广告税”吗?
过去的电商购物,用户从冒出需求起,要经历一段很长的路——查资料、翻种草、搜产品、比价格,最后才走到交易,每一步都留着平台能攥住的“广告位”。可一旦AI购物成型,用户只需把想法告诉AI,剩下的环节都由AI在“后台”代办。
用户要是再也不碰任何交互界面,平台的广告价值还剩在哪儿?那些没有超级AI入口、只负责决策中某一环比如种草的平台,立足的根基又该往哪儿找?
这么一想,拼多多的按兵不动就真有点意思了。
当然,电商行业对AI的积极试水没什么可指摘的。AI时代的电商终局谁也说不准,但它给行业带来的活力明摆在那儿。只是,还有不少问题等着想清楚。
AI究竟是不是每家平台的必选项?电商Token的价值该怎么衡量?AI带来的红利最后会怎么分?AI增长的最佳路径真的是GEO吗?……
没关系,反正大家都得“干中学”。这说不定是个好机会,让长期被财务数据捆住的平台,和那些对平台又爱又恨的商家重新站到一块,撇开那些俗气的评价,造一片全新的森林。