禾赛科技Q3收入10.68亿:SGI靠Sharpa撑起九成收入
禾赛第二曲线SGI九成九收入来自关联方Sharpa
车企的压力一层层传下来,禾赛得靠具身智能找出新的增长曲线,Sharpa只是打开市场的一块跳板。说到底,禾赛最终仍要在机器人这个大市场里验证自己的成色,第二增长曲线才真算打开。
第三季度禾赛科技入账10.68亿元,同比增长34.3%;净利润8079万元,同比降了68.5%。
财报对“增收不增利”给了两层解释:净利润大幅下滑,主因是2025年同期存在一次性高基数收益;经营利润走低,则主要因为毛利率下滑,加上SGI战略增长业务投入加大。
这么看,禾赛的第二曲线在报表上已经起跑,只是还没落到利润上。实际情况果真如此?
Part.
01
SGI翻倍,有三副面孔
禾赛科技是全球激光雷达的头部玩家,一路成长伴随着中国新能源汽车产业的崛起。可新能源汽车从增量市场转向存量市场,禾赛也急着寻找新的增长点,战略增长业务(SGI)由此成了主要看点。
SGI指的是激光雷达之外的第二增长曲线,面向机器人与物理AI的基础设施,涵盖机器人动力模组以及空间智能平台Kosmo等。禾赛选机器人赛道说得通:汽车要靠传感器确定方位、避开障碍,机器人替人干活时同样离不开这类传感器。
三季度战略增长业务(SGI)净收入9050.9万元,环比翻倍。同期损益表附注显示,来自关联方的收入为9032.3万元,占比高达99.8%。
只看一个季度说明不了全部问题。把时间线拉长,SGI收入与关联方收入几乎同步起落。
2025年及以前,禾赛的关联方收入和SGI收入都是零;2026年Q2,SGI首次确认收入4494万元,关联方贡献了93%;到了三季度,几乎全部来自关联方。
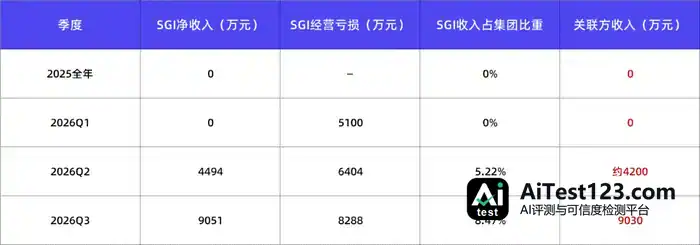
不过机器人市场还处在发展初期,作为供应链一环的禾赛仍处在投入期。三个季度里,SGI从零做到单季近1亿元,亏损也同步从0.51亿元扩大到0.83亿元。增长和烧钱,本是同一枚硬币的两面。
这些亏损换来的收入,几乎全部来自关联方的采购。
关联方指向很明确。二季度SGI首次确认收入4494.3万元,其中超过93%来自动力模组卖给Sharpa的交易。
由于禾赛联合创始人间接掌握Sharpa的多数投票权,两家公司的交易被认定为持续关联交易。针对2026年与Sharpa的交易,公司把上限由1亿元提高到了3亿元,并将该事项交由独立股东投票表决。
中期报告关联交易附注写得更直接:动力单元业务目前公开披露有收入的客户,只有Sharpa一家。
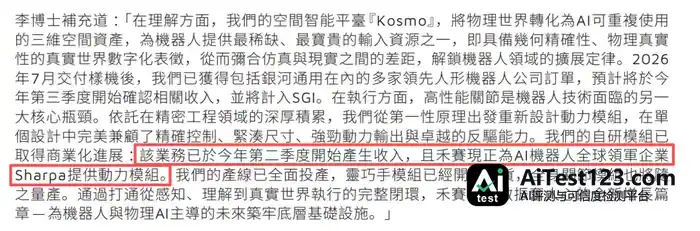
问题恰恰在这里:禾赛的SGI收入主要来自这个关联方,新客户并没有开拓出来。
管理层有意绕开了这一点。电话会上CFO称“第三季度机器人相关收入已超过50%”,可这个50%是跨分部的终端应用口径,把机器人激光雷达(归在激光雷达分部)、SGI的Kosmo和动力模组全打包在了一起。
按财报分部口径,激光雷达占91.5%,SGI只占8.5%。用更窄的口径去讲“机器人叙事”,非关联方收入的体量还不足以单独拿出来说。
Part.
02
以量补价,这故事讲不下去了
SGI对关联方的依赖,是特定时间窗口下的选择。
激光雷达主业增速放缓,增量空间见顶。禾赛得向市场证明第二引擎确实存在,Sharpa就是短期内把故事讲通的关键。
2026Q3,禾赛激光雷达分部收入同比增长22.9%,去年同期增速还有47.5%;ADAS激光雷达出货量同比增长67.6%,去年同期是193.1%。从出货量到收入,增速都明显变缓。同时出货量增速快于收入,说明出货在涨、单价在跌,收入增速是靠“以量补价”挤出来的。
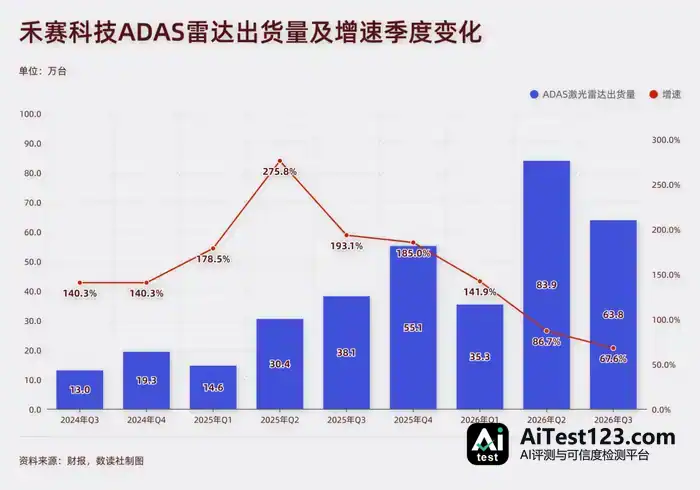
混合ASP也印证了这一点:从2025Q3的约1802元/台降至2026Q3的约1340元/台,同比下降25.6%。
Q3整体收入10.68亿元、总出货量72.97万台,双双低于公司自己给出的指引下限(收入指引11.0—11.5亿元,出货指引80—85万台),这在近年还是头一回。
单价一路走低、出货量却往上冲,这种“越卖越便宜、越卖越多”的局面,反映的是下游车企的压力已经传到了禾赛科技身上,而且这股势头还没停。公司对Q4给出的收入指引是11.0—11.5亿元,同比只增长9.9%—14.9%,相比Q3的34.3%明显降了一个档。
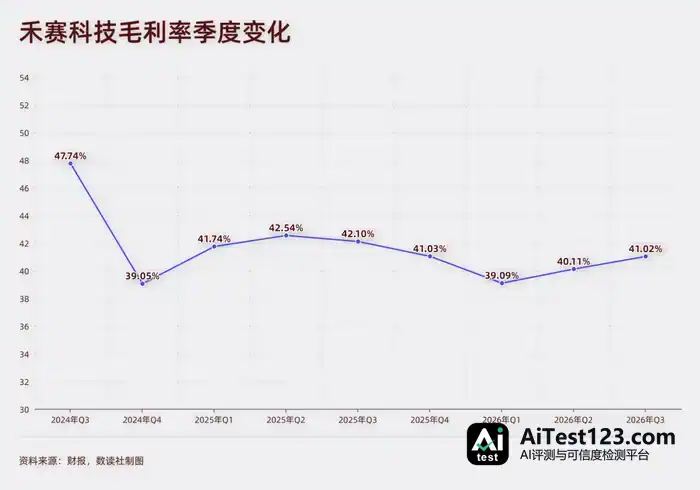
激光雷达“量增价减”这套说法已经讲了很多年,毛利率从42.1%滑到41.0%,这已经是连续第三个季度往下走。
汽车这条主线越来越难让投资者提起兴趣,禾赛得另找一个能讲的故事。
SGI收入从零做到9051万元,正好递上一个“新引擎”的剧本,而剧本的主角就是Sharpa。
Sharpa成立于2024年底,主攻通用机器人以及它的核心部件。这家公司手里有真东西——在全球AI机器人领域,它属于已经有产品落地的玩家。最新推出的D01触觉感知机器人和W02灵巧手,搭载的都是禾赛动力模组,减速器、电机这些关键部件也由禾赛自己设计研发。
而Sharpa的创始人,就是禾赛科技的三位创始人向少卿、李一帆、孙恺。
Part.
03
三驾马车的第二次创业
2014年,孙恺发起创办禾赛科技,他把斯坦福的同学向少卿拉了进来,向少卿又带来自己的本科学弟李一帆,三个人就此组成禾赛科技的“三驾马车”。
三人的管理层架构互补、分工清楚,股权上基本是平分的。到今年二季度末,三人的投票权分别是22.3%、22.2%和23.1%。
分工上,李一帆管团队搭建、资金引进和市场销售;首席科学家孙恺管公司的产品方案;首席工程师向少卿负责把方案落到实处。
这样的职责划分,跟三人各自的经历关系很大。孙恺本科读的是上海交大热能与动力工程专业,博士毕业于斯坦福大学机械系(主修)、电子系(辅修),毕业后在斯坦福做副研究员,强项在学术。
向少卿是孙恺在斯坦福的校友,拿到电子工程和机械工程双硕士学位。毕业后他去了苹果公司美国总部做电路系统设计,参与过好几代iPhone的原型设计、技术开发以及海外生产线架设,后来又在三星全球总部研究中心任职,负责下一代消费产品的概念研发。跟另外两人比,他显然更懂产品和消费者。
李一帆和向少卿是清华精密仪器与机械学系的校友。清华毕业后,李一帆在伊利诺伊大学拿到博士学位,曾任美国西部数据集团首席工程师,也先后在美国Parker集团战略投资部、Lam Research机器人部等工作过,在资本市场上的资源更厚一些。
公司刚创立时,三人并没有马上盯上车载激光雷达,而是把激光遥测仪装到无人机上,帮工厂检测甲烷之类的危险气体——这也是孙恺读博期间的研究方向。
这个方向在当时相当小众,即便放到今天,想靠它拿融资也不容易。2016年,禾赛科技看准车载激光雷达,把资源投了进去。
转折出现在2018年。百度要赶在乌镇世界互联网大会上展示无人车,供应商Velodyne的128线激光雷达却故障不断,而Velodyne在中国没有仓库,返修周期长,禾赛科技于是成了百度的选择。它的Pandar40成功拿下百度这个大客户,禾赛也借此挤进第一梯队。
十年之后的2024年,三位创始人又踏上了新的创业路——Sharpa。
三位创始人以联合创始人身份做战略指导,但说到底,Sharpa就是他们新孵化出来的公司,也是禾赛之后的新起点。
2025年4月,禾赛认购Sharpa股份。Sharpa作为“创始股东的关联方”,本来就在关联方清单上,不过在2026年之前,它没有作为客户向禾赛采购过产品。
2026年3月25日,双方签下产品销售框架协议,Sharpa的身份从“关联方”变成了“关联方客户”。
一条从零起步、六个月内由单一关联客户撑起来的收入曲线,正在托起禾赛的新叙事。只是这个叙事眼下全靠禾赛自己撑着,外部客户能不能打开,还得等一次类似“禾赛2018年”那样的契机。
Part.
04
7亿目标与外部买家
不过,Sharpa的增长对禾赛来说只是间接增长,它印证的是Sharpa的市场号召力,而不是禾赛的技术能力。禾赛要的不只是Sharpa的订单,还得拿到宇树、智元、优必选这些企业的订单。
四季度SGI收入指引为0.65—1.65亿元,区间拉得很宽,就算达标也说明不了外拓能力。真正的看点是关联方收入的占比能不能压下去。外部渠道的占比哪怕只提一点,只要买家跟创始人没有股权关联,这个故事就有讲通的可能。
这套算法到2027年还会接着用。管理层给出的目标是:SGI业务一年收入约1亿美元(约7亿元),占总收入超过10%,并且分部做到盈亏平衡。
2026年预计2—3亿元,2027年要7亿元,等于一年之内再翻一倍多;与此同时,亏损还得从每季度0.83亿元的幅度一路收到零。
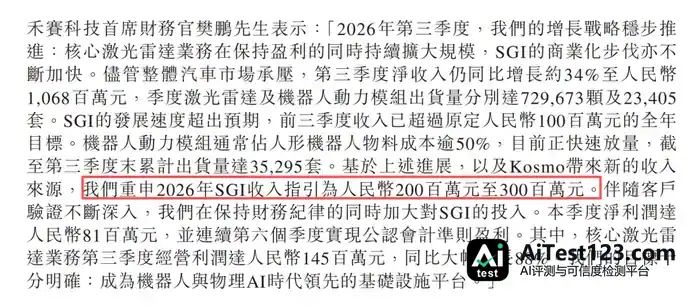
放在关联方这个框子里看,这个目标不算完全没戏——Sharpa的交易上限已经从1亿元提到3亿元,2027年要是再往上调,报表里的SGI收入还能继续往上爬。
可收入靠关联方堆起来,和盈亏平衡靠外部客户做出来,是两码事。关联方给的增量是间接的,产品到底有没有竞争力,很难从中看出来,这门业务终究没法靠它原地起飞。
2027年那7亿元如果还是主要来自Sharpa和少数关联生态里的买家,禾赛的第二曲线就很难再往下印证。
交银国际在10月底的点评里已经点明,Kosmo“商业化仍处于初期,后续需关注付费客户拓展、项目复制及持续收入贡献”,这话搁在SGI整体身上也一样成立。
禾赛本来就是靠车企吃饭的供应链企业,过去业绩爆发式增长,很大程度上是激光雷达产品得到了主流车企认可。车企的压力一直往下传,禾赛需要具身智能来长出新曲线,Sharpa是敲开市场的过渡打法。但成色最终得在机器人大市场里验证,也只有过了这一关,第二增长曲线才算真正打开。