

黄仁勋离开首周,英伟达单季营收1158亿美元
接下来,它要步入的,是一个治理更严苛、博弈更复杂的商业深水区。
(本文作者为 节点AI,钛媒体经授权发布)
11月18日北京时间,英伟达公布2027财年第三财季业绩,该财季截至2026年10月25日。
单季营收1158亿美元,同比增长103%;净利润653亿美元,同比翻倍;第四财季营收指引直接给到1300亿美元,远超华尔街1253亿美元的预期。财报发布后,英伟达盘后股价上涨超过4%。坦白说,过去几年英伟达一次次刷新商业史的认知,但看到这组数据,依然有种强烈的不真实感。
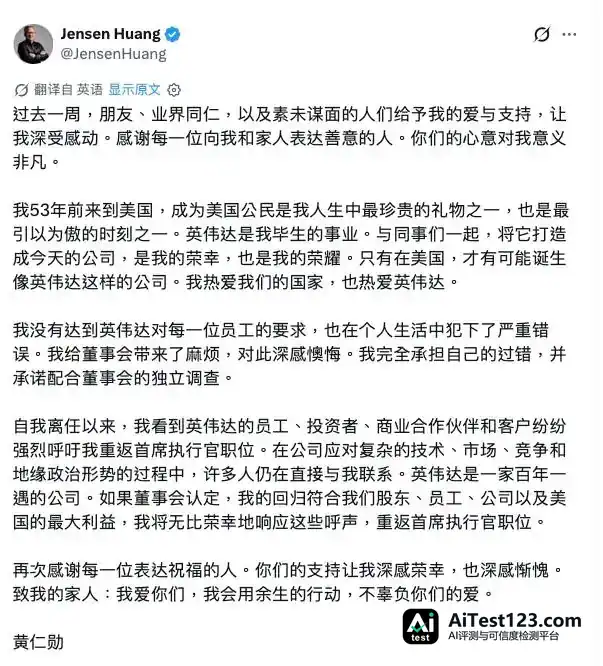
但资本市场的老手都明白,眼下关于英伟达的议论,早就不限于财报上的那些数字。就在这份财报出炉前不到一周,执掌公司33年的黄仁勋因个人风波突然宣布辞去CEO一职。
颇具戏剧性的是,财报发布同一天,黄仁勋公开表示愿意回归,董事会主席哈维·琼斯却在电话会议开场给出了极为冷峻的定调:“董事会一致接受了他的辞职,无意让他复职。”
一头是商业史上少见的算力赚钱机器,另一头是灵魂人物骤然离开后摆在面前的治理难题。暂且搁下市场的嘈杂与情绪,沿着财报中的几条关键脉络,看看这家身处全球之巅的科技公司眼下到底在经历什么。
千亿营收的底气,算力需求正在从“巨头竞赛”走向“社会底座”
过去两年,华尔街对英伟达最放不下的疑虑,一直集中在“大客户依赖症”上。外界担心的是,微软、谷歌、Meta、亚马逊这四家云巨头倾囊买卡,万一哪天它们的资本开支触顶、投资回报算不过来,英伟达的增长曲线就会立刻失速。
这一季的财报数据,在很大程度上回应了这种质疑。
第三财季,英伟达数据中心业务营收达到1076亿美元,同比增长110%,占总营收九成以上。拆开来看,结构变化颇具转折意味:传统超大规模云服务商贡献601亿美元,主权AI、AI云、工业以及企业级客户则攀升至475亿美元,几乎撑起半壁江山。其中,主权AI收入同比翻了两倍多,面向机器人与工业仿真的物理AI收入增长近三倍,正朝着全年250亿美元的规模迈进。
与此同时,新一代架构Vera Rubin的落地速度也超出行业预期。临时CEO兼CFO科莱特·克雷斯在电话会上透露,Vera Rubin首个季度便贡献近200亿美元营收。为承接接下来的交付周期,英伟达将库存从上一季度的316亿美元主动提升到397亿美元。
节点AI的看法是,市场此前对“算力泡沫即将破裂”的担心,多少低估了算力从“互联网巨头军备竞赛”走向“社会基础设施”的速度。
主权国家开始像修电网、建水利那样规划本土算力,制造业的物理终端又开始大规模吞吐Token,英伟达的客户版图就不再只是硅谷那几家科技巨头。需求底座真正被拓宽,才是它敢于给出下季度1300亿美元指引、甚至把2028财年营收增速预期从70%上调到75%的深层原因。
毛利率回落与投资减值,繁花似锦下的两道伏笔
可商业分析里有个规律:增长曲线越接近完美,越要翻到资产负债表和利润率的细处去找隐患。顺着这份财报往下看,有两个信号需要格外留意。
第一个信号是毛利率的阶段性下探。第三财季,英伟达非GAAP毛利率高达74.9%,盈利能力依然令人惊叹,但管理层给出的第四财季GAAP毛利率指引下调到了71%至72%区间。原因并不复杂:一方面,HBM等高端存储芯片价格大幅上涨,推高了BOM成本;另一方面,Vera Rubin刚进入早期量产和交付阶段,产能爬坡本身就会摊薄一部分利润。
第二个信号出现在备受争议的“客户融资”模式上。过去一年,英伟达向众多AI初创公司和新兴云服务商投入数十亿美元股权资金,这些企业拿到融资后,往往转头便向英伟达采购GPU。本季财报中,英伟达的非上市股权投资计提了18亿美元减值。放在653亿美元的庞大净利润面前,这笔减值显得微不足道,但它释放出的信号却不容忽视。
节点AI认为,毛利率从75%回落到71%,表面看是供应链成本的一时波动,实际反映的是AI算力产业链内部利润分配的一场微妙角力。上游HBM内存厂商借着产能紧缺拿到了更强的议价权,下游云巨头自研的ASIC芯片(如谷歌TPU、亚马逊Trainium)又开始在推理侧分走需求,即便是英伟达这样强势的玩家,也得让出一部分毛利,换取新架构尽快铺货、把生态锁住。
再说“以投促买”这套资本闭环,一旦下游AI应用的商业化变现追不上融资消耗的速度,眼下这18亿美元的股权减值,恐怕只是未来风险释放的开头。
“后黄仁勋时代”开启,制度机器能否接管超级英雄?
比短期财务指标更牵动长期估值的,无疑是这次突如其来的权力交接。
过去十几年的科技商业史里,英伟达和黄仁勋几乎是绑在一起的整体。当年顶着反对声押注CUDA生态,后来又定下每年一迭代的激进产品节奏,这种近乎偏执的战略定力,很大程度上靠的是创始人“一言九鼎”的个人权威。
而今黄仁勋突然离开,董事会以极为决绝的姿态关上了他复职的门,并迅速设立“国家安全与出口管制监督委员会”来强化合规治理。这意味着,英伟达正在主动推进一场彻底的“去个人化”转型。
短期来看,跟随公司多年的核心搭档克雷斯接任临时CEO,既保证了管理层与华尔街沟通的连续性,也延续了稳健的财务纪律。即便把中国市场数据中心收入完全剔除出假设,英伟达给出的业绩指引仍超出预期,这说明凭借庞大的在手订单和明显的技术代差,未来几个季度它依然有很强的经营惯性。
节点AI的判断是,这份财报真正的历史分量在于:英伟达已经不再只是一家“创始人驱动的明星公司”,它变成了一台精密商业机器,靠CUDA生态、全栈系统工程和供应链深度绑定来运转。
短期看,惯性足以让这艘巨轮继续全速前进。可真正的考验常常在两年后才来——那时下一代颠覆性技术路径出现分歧,需要有人力排众议、押上一场百亿美元级别的豪赌,一位职业经理人出身的继任者,还能不能有黄仁勋当年的战略直觉和决断魄力?华尔街消化完财报利好之后,必然会把这个核心变量重新定价。
结语
单季1158亿美元的营收,让英伟达在失去灵魂人物的第一周,依然凭无可挑剔的商业表现稳住了全球资本市场的信心。但热闹与赞叹过后,71.5%的毛利率指引、18亿美元的股权投资减值,以及悬而未决的永久CEO人选,都在清晰地勾勒出这家巨头的新处境:靠单点突破和创始人魅力野蛮生长的黄金时代已经落幕,接下来它要步入的,是一个治理更严苛、博弈更复杂的商业深水区。















