思灵机器人5亿美元F轮融资:卖的不是人形机器人,是整座工厂
工厂才是产品。
德国慕尼黑的思灵机器人(AgileRobots)近日宣布,5亿美元F轮融资已经完成,投后估值85亿美元。软银集团领投本轮,英伟达、日立集团和T.Capital等跟投。算下来,思灵累计融资约20亿美元。
思灵自称是欧洲估值最高的私营机器人公司。消息传回国内后被大量转发,标题和配图大多冲着人形机器人去,有媒体直接算出“566亿人形机器人独角兽”的说法,按官宣估值折成人民币。
有个细节容易被漏掉:思灵的工业人形机器人AgileONE并不单独定价出售。它被装进整套工厂自动化方案里,价格看方案复杂度而定。思灵执行董事RorySexton今年9月对《福布斯》把这门生意说得很直白:工厂才是产品。
工厂才是产品
思灵真正在做的主业,是整座工厂的自动化方案,人形机器人只是其中一个部件。这跟很多人对一家“人形机器人明星公司”的想象对不上。
过去两年,具身智能留给大众的印象,是舞台上扭秧歌、视频里翻跟头的人形机器人。行业算账的方式也围着“台”转:卖了几台、卖给了谁。
思灵的工业人形机器人走的是另一条路。2025年11月,第一款人形机器人AgileONE发布,今年已在慕尼黑工厂进入初步生产。因为卖的是完整工厂自动化方案,AgileONE不单独定价,按方案打包计价。机械臂和面向科研的Franka平台仍然单卖,工业版人形机器人却从设计之初就是整套方案里的一环。
RorySexton向《福布斯》解释过思路:先解决客户的问题,再用尽可能少的自动化去解决,让客户拿到最好的投资回报。在思灵的体系里,工业版人形机器人更像一个能插进产线的新工位。
这条路和创始人的经历分不开。思灵创始人兼CEO陈兆芃毕业于哈尔滨工业大学,之后进入德国宇航中心(DLR)机器人与机电一体化研究所。哈工大与DLR联合研制的五指灵巧手DLR/HITHandII,他是研发成员之一。这只手拿过iF设计奖,DLR还用它研究太空任务中的遥操作抓取。2018年,他和同在DLR的PeterMeusel从DLR分拆出来,创立思灵。据报道,两人第一次合作创业的技术基础,正是陈兆芃研发的仿人灵巧手。
思灵后来的路线也由此定下。它从起步关心的就是机器人能不能做精细操作,而最需要精细操作的地方,恰恰是工厂。
2019年,思灵推出首款主力产品Diana7。该机械臂为七轴力控型,每个关节均配有扭矩传感器,面向高精度装配场景。按照公司产品手册的说法,Diana7在中国量产,用于手机、平板及电脑的电子元件装配。2021年前后,工业富联与小米相继入股思灵,两家既是投资方,也提供了现成的工厂应用场景。
拐点出现在2023年。思灵开始靠并购转身,从卖机械臂的公司变成能承包整座工厂的公司,每笔收购对应工厂环节的一块业务。
时间线摆出来看,人形机器人进入思灵业务版图要等到2025年11月。
卖产线自动化,是思灵自己选的路。收入怎么增长,也因此被定下了方式。
6亿欧元的翻倍
思灵的收入是真的:按项目签合同,报价看方案复杂度,跟着交付进度确认。这门生意的规模不取决于产能,取决于两样东西——能投标、能进场的工程队伍,以及愿意把产线交出来的客户。
软件公司翻倍,是同一套产品多卖几个客户,边际成本几乎不涨;卖设备的公司多出货几千台,产线跑满就行。思灵要翻倍,合同额和交付队伍得同时跟上。
一支成建制的工程团队,靠招聘一年内搭不起来;客户也不会把产线交给没有交付记录的供应商。这两样都急不得,收入每上一个台阶,能进场的工程师就得按相近比例增加,除非AI把每个项目的交付工时压下来。
陈兆芃称,支撑2026年目标的客户合同已经落定,盈利则计划在两到三年内实现。思灵还表示,汽车、消费电子、物流等领域的机器人解决方案部署量已超过2万套。
多数具身公司还在靠融资撑着,这样的收入规模并不多见。
增速的节奏,按思灵官网的说法:成立以来收入每年翻倍,2024年达到约2亿欧元;2025年放缓到约50%;2026年公司预计再次翻倍。
同一年,思灵还完成了从员工规模和营收体量看最具分量的一笔收购。4月1日,蒂森克虏伯自动化工程在欧洲和北美的资产交割完毕,以KrauseAutomation的名义并入思灵,其2024年营收为1亿欧元以上、数亿欧元量级,具体数额未公布。到了8月,思灵又将印度工厂与物流自动化集成商XNGAutomation纳入控股。
按Krause年营收不低于1亿欧元粗略估算,并表九个月可带来7500万欧元以上进账,大约相当于2026年预期增量3亿欧元的四分之一。
公司口径和这个推算不一样。据《华尔街日报》报道,思灵今年的新业务中,来自被收购公司的只占10%至15%。两个数字口径不同,没法直接对上。自然增长和并购并入各占多少,思灵至今没有拆分披露。
85亿美元估值:一半买现有生意,一半赌尚未落地的未来
2026年的具身智能赛道,钱并不缺。IT桔子《2026年上半年中国具身智能领域投融资报告》显示,融资额排前20的企业合计吸金550亿元,占到全赛道融资总额的59%。放到这种热度里,思灵的85亿美元很容易被看成“人形机器人又被炒高了一轮”。可拆开收入结构看,这个估值并不主要靠人形机器人撑着。思灵的人形业务眼下没有可以公开确认的收入,真正托住估值的是产线那门生意。
若以2025年约3亿欧元(约3.46亿美元)收入为基数,85亿美元估值对应的市销率约24倍;换成2026年预期的约6亿欧元(约6.9亿美元),则约为12倍。
同一组倍数,放进两个参照系里,得出的判断完全相反:
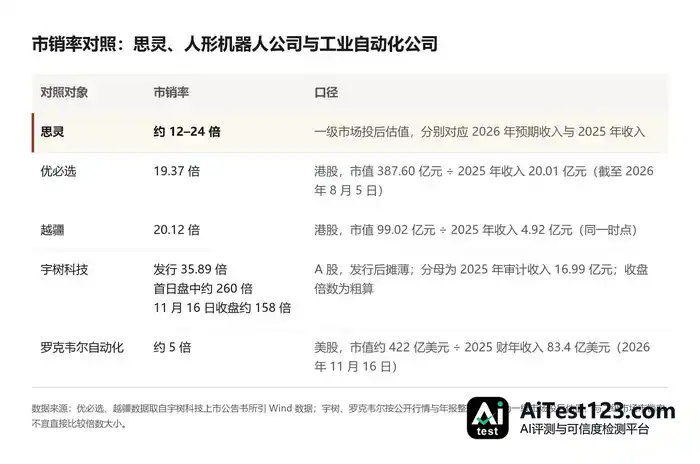
跟人形机器人公司放在一起,思灵的倍数算不上高;跟工业自动化公司放在一起,它又高出好几倍。矛盾就出在这儿:思灵赚的是工业公司的钱,市场给的却不是工业公司的倍数。
拿罗克韦尔约5倍的工业估值作参照,思灵2026年预期收入约6.9亿美元,对应产线业务约35亿美元的底价。85亿美元扣掉这一块,还剩约50亿美元,赌的是尚未发生的人形机器人与物理AI业务。当然,这个拆法建立在“工业自动化公司值5倍”的前提上。
工厂同时是训练场——这是投资人圈子里普遍接受的说法。今年3月,思灵与GoogleDeepMind达成战略研究合作,把GeminiRobotics基础模型装进自家机器人,机器人采集的数据再反过来喂养Gemini模型。超过2万套设备已经在真实产线上运转,有望成为现成的数据入口,而这正是多数纯人形机器人公司最缺的东西。
除了数据,算力和产业伙伴也在补齐。2月4日,德国电信与英伟达在慕尼黑启用工业AI云,这座AI工厂装约1万块英伟达BlackwellGPU、投资约10亿欧元,由一台AgileONE按下启动按钮,思灵是首批客户之一,将用这套算力训练自己的机器人基础模型。9月底,日立与思灵建立战略合作,双方共同开发的物理AI方案计划借助日立的工业平台HMAXIndustry推向全球工厂。
10月19日,英伟达宣布计划投资思灵;两天后的GTC上,双方发布身高1.4米的紧凑型人形机器人AgileONESN,搭载英伟达JetsonThor计算平台和IsaacGR00T机器人模型。陈兆芃向路透透露,该机器人今年底投产、2027年初上市,明年预计生产1000至2000台,客户面向高校和企业研究实验室,斯坦福大学和苏黎世联邦理工学院都在潜在名单上。思灵方面称,在ONESN上开发的技能和数据,后续可迁移到工业版AgileONE。
软银投资顾问管理合伙人DennisChang这样评价这轮融资:“物理AI会重构很多行业,这一点我们信。思灵机器人一边攒下了扎实的机器人技术,一边又能把东西做到工业级规模落地,物理AI进到企业日常生产运营里,它接得住。”
可这钱能不能真拿到手,得看AI能不能把思灵的交付成本压下来。眼下的信息指向一个事实:这家公司做的还是项目制的活。Sacra这家研究机构的分析讲,客户一般是揣着一个具体的自动化难题过来,思灵看过之后再铺方案;Sacra还给了两组数:2024年毛利率大概32%,研发花了约8300万欧元,占1.99亿欧元收入的42%左右。前一个数,是硬件加系统集成常见的水位;后一个数说明,公司还在拿工程投入换增长。
假如每座工厂依旧是一个需要重新设计的定制项目,规模依旧靠工程师人数往上堆,那思灵更像一家体量更大、技术更新的系统集成商。
现有公开信息既证明不了也否定不了这一点。思灵给出的目标是在两到三年内实现盈利。要判断它最终归入哪一类公司,接下来有三个变量值得盯:
- 毛利率:AI有没有让交付变便宜。这是区分系统集成商和物理AI公司的那把尺子。
- 内生增速:把并购并表的影响剔掉之后,思灵靠自己还能长多快。
- 人形机器人的独立收入:AgileONE能否单独计价,赚到可以单列的那部分收入。
一位投资人打了个比方:从“具身智能”讲到“物理AI”,行业盯的东西在往下走——先前比谁会讲,现在比谁拿得出结果。思灵就算少数已经拿出结果的那批公司,只是这结果,是一门产线上的生意。