Anthropic登陆纳斯达克:发行价83美元,七家供应商另掏260亿美元入股
这场上市真正的赢家不在敲钟的那几个人里,在那七家收着算力钱又拿着股票的公司身上,它们把未来十五年的订单提前折成了今天的股权。
本文由ST商业研究社撰写,钛媒体获授权转载。
11月19日, Anthropic在纳斯达克挂牌交易,发行9.8亿股,定价每股83美元。翻到招股书封面那段才会留意到:英伟达、微软、谷歌等七家另掏260亿美元认购其股票。卖铲子的一方,转身成了持股人。
01
招股书封面上那张表,值得先看一遍。
Anthropic于11月19日向美国证监会提交424B4招股书。文件显示,公司发行9.8亿股A类普通股,每股定价83美元,募资总额813.4亿美元。其中公司自身售出9.5635亿股新股,老股东另售2364.86万股。
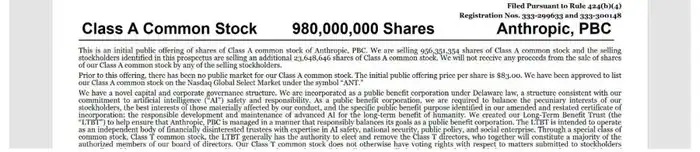
图源 | Anthropic, PBC 424B4 招股书封面,
同一份招股书的封面费用表显示,承销折价为每股0.56122美元,承销团合计拿走5.5亿美元现金;公司净得788.4亿美元,老股东净得19.5亿美元。
封面段落中还藏着一句容易略过的话:公司已与AMD、博通、谷歌、美光、微软、英伟达、台积电这七家达成协议,按发行价另行认购260亿美元N类普通股。该私募配售将在IPO交割后立即完成,公司合计净募资约1048亿美元。
一家公司上市,四分之一的钱来自它的供应商。
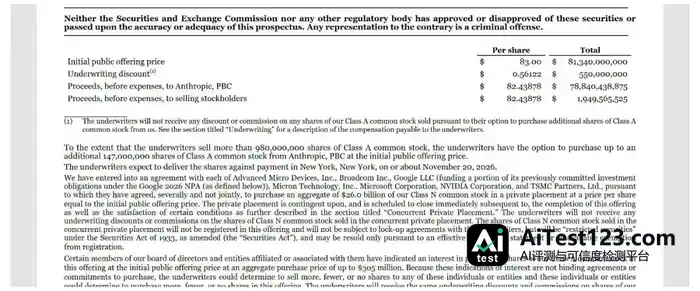
图源 | Anthropic, PBC 424B4 招股书,发行价与同步私募配售条款
招股书披露发行后总股本为13219642276股,按83美元发行价计算,对应市值约1.10万亿美元。公开报道显示,其首日开盘111.5美元,收盘97.17美元,较发行价高出17%,这一涨幅将其送入全球市值最高十家公司之列。
敲钟画面在小红书上被讨论四千多次。账号“燃创未来”发布一段视频,调侃所有人站在屏幕前鼓掌、笑容持续不变,配上诡异的音乐,有种像AI的感觉。该笔记获得4934个赞。
评论区置顶留言拿到1550个赞,只写了四个字。
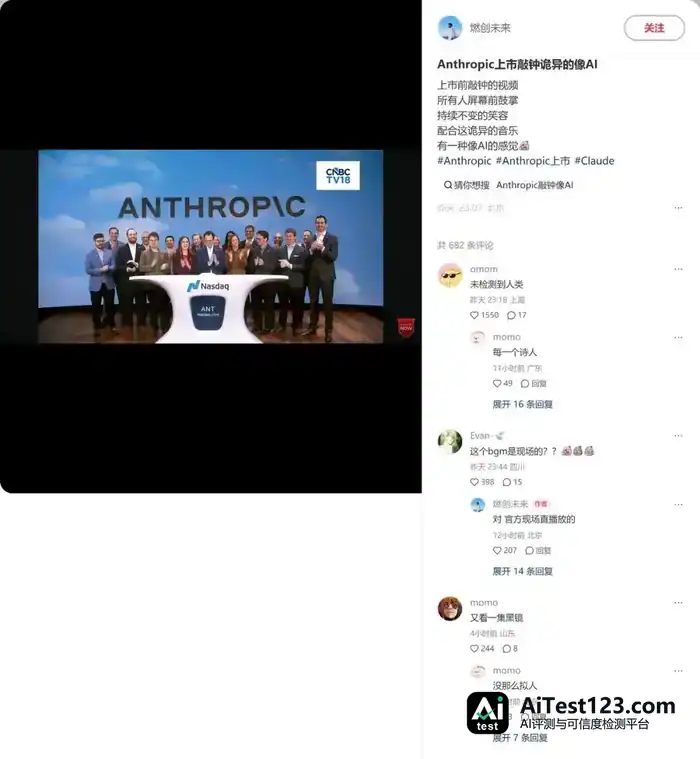
图源 | 小红书 @燃创未来 笔记及评论区
“未检测到人类。”这条声量与财务无关,讲的是一种观感:一家专营人工智能的公司,上市仪式却让人怀疑是否由人工智能完成。
招股书里的那个数字,却真实得不能再真实。
02
9009亿美元。
424B4风险因素章节披露,截至2026年9月30日及之后,公司签订的采购承诺与租赁协议合计承诺支出约9009亿美元,几乎全部压在算力与基础设施上。其中约4516亿美元预计在2030年底前发生,约707亿美元将在未来12个月内到期。
其余三千七百多亿美元排在2030年之后,相当于把一半以上的账单推到这一代管理层无需签字的年份。
条款写的是take-or-pay,用与不用都得付。
收入端的曲线陡得惊人。同一份招股书的合并经营数据显示,收入从2023年的4100万美元增至2024年的3.86亿美元,2025年达到45.85亿美元;2026年前9个月做到332.42亿美元,九个月即为去年全年的七倍多。
算力支出随之抬升。同一份报表显示,2026年前9个月算力与基础设施费用为188.08亿美元,占收入的57%;去年同期该项为43.81亿美元,占收入的172%。一年间比例从172%降至57%,收入增速快过算力,这是整份报表中最亮眼的一行。
人员费用48.63亿美元,销售与市场合作合计55.29亿美元,其他运营与管理合计53.02亿美元,运营总支出345.02亿美元,经营亏损12.60亿美元。
同一份报表显示,九个月亏损12.6亿美元,对应收入332.42亿美元,亏损率不到4%,这门生意本身的收支已接近打平。
净亏损一行写着另一个数字:1040.39亿美元。差额全在会计处理上。同一份报表显示,可转换票据、衍生负债与SAFE的公允价值变动计入负943.24亿美元,这部分没有一分钱真正流出,只是账面估值做了一次重估。
上市前估值从几百亿被抬到上万亿,会计上就得认一笔重估损失,这笔账跟生意做得好不好关系不大。
两个数字因此得拆开看:12.6亿美元的经营亏损讲的是买卖本身,1040亿美元的净亏损讲的是估值。
真正压住账面的是第三条——9009亿美元的承诺,这是要掏现金的,分十五年付清。
招股书写的节奏是:未来12个月付707亿美元;而2026年前9个月公司全部收入为332.42亿美元。一年要付的钱,超过九个月收入的两倍。
这种比例,制造业公司哪家都扛不住;落在一家毛利率还在往上爬的软件公司头上,只能拿增长去填。
增长填不填得上,得看客户长什么样。招股书显示,年付费10万美元以上的客户2023年有20家,2024年200家,2025年1500家,到2026年9月末增至11900家;这批大客户合计贡献74%的收入,其余26%来自约4000万个年付费不足10万美元的小客户。
4000万个小客户,按26%的收入占比折算,人均一年掏216美元。可见撑起营收的仍是少数大企业,个人用户的钱在332亿美元里只占个零头。
客户变厚是好事,可138亿美元的剩余履约义务对9009亿美元的采购承诺,比例只有1比65。已签的合同盖不住已签的采购,缺口得靠未来三年的新订单补。
这个不对称值得多讲两句。采购承诺是硬的,签了用不用都得付;收入是软的,客户下月不续就断。公司把自己锁在硬的一头,把软的一头留给客户,等于替客户扛下需求波动的全部风险。需求好的时候这类风险看不见,需求掉头时会一次性砸到现金流上。航空公司订飞机要算客座率,油气公司签长协要算油价下限,而这份承诺对应的下限,招股书里没写。
03
那9009亿美元是付给谁的?
钱最终流向七家供应商:英伟达的GPU、谷歌的TPU、AMD的加速卡、博通的定制芯片、美光的存储、台积电的代工。招股书称,公司算力架构横跨AWS Trainium、谷歌TPU、英伟达GPU与AMD GPU四种芯片。
这七家一边收算力的钱,一边又拿出260亿美元买它的股票。
结构并不复杂:上市募到的1048亿美元,有一部分会变成往后几年的算力采购,回流进供应商的报表;供应商按发行价拿到的股票,锁定期一过就能在公开市场卖出。钱在圈里转一圈,每一站留一点。
公众股东在圈外。招股书显示,发行前每股有形账面净值为负68.47美元,发行后按备考口径转为正的1.96美元;以83美元的发行价算,新股东每股被摊薄73.30美元。
说穿了,投资者掏的83块里,对应账面有形资产的不满2块,剩下的全押在未来。
未来,招股书没有承诺,只在风险因素里排了一长串“如果”。
老股东拿到的也不算多:2364.86万股换回19.5亿美元,相对813亿美元的总募资只是零头,大头其实留在了公司账上。
这轮IPO和上一代科技公司的分别就在这里。过去上市是拿钱扩张,投销售、投并购,投错了还能停;如今上市是拿钱去签一份长约,签下去就是十五年的现金流。
同一天还有一条方向相反的消息。据36氪11月20日快讯,腾讯混元宣布Hy4模型正式开源,可在GitHub、Hugging Face与ModelScope下载部署,混元旗下大模型已全部开源。
一边把模型免费送出去换开发者,一边把公司送上纳斯达克换1048亿美元建算力,两家对同一件事下的注完全相反。
开源那头的逻辑是:模型价格一路往下走,值钱的是场景和分发。上市这头的逻辑是:模型价格一路往上走,值钱的是算力和数据。
这两个判断没法同时成立。模型若真被快速商品化,9009亿美元的算力承诺就成了包袱;算力若真稀缺到底,开源便只是获客手段。
翻来覆去还是那两个数:332亿美元的收入,9009亿美元的承诺,中间隔着一个每年都要翻倍的增长故事。
判断留到最后。
敲钟台上站着的人,其实不是这场上市最大的受益者。真正的赢家是那七家公司——一边收算力钱,一边握着股票,未来十五年的订单已经被它们提前折成了今天的股权。
压力则落到另外两群人头上。公众股东按83美元买入,对应的是1.96美元有形资产,他们赌的是这家公司能把332亿美元做成3000亿美元;公司自己也不轻松,707亿美元的到期承诺摆在前面,收入得做到足以覆盖这个规模。
那条拿到4934个赞的笔记说敲钟场面像AI。翻完招股书会发现,更像机器的其实是那份采购承诺——它不讲情绪,只要求按时付款。