Anthropic登陆纳斯达克:2.02万亿美元估值,亚马逊谷歌成大赢家
11月19日,Anthropic(股票代码:ANT)在纳斯达克上市。按照111.50美元/股的开盘价格计算,较83美元的发行价高开34.34%,对应基础股本市值约1.46万亿美元(约合人民币9.73万亿元)。若按完全稀释口径测算,估值则约为2.02万亿美元。

图源丨 Anthropic
史上规模最大的IPO,如今真的敲钟了。
11月19日,Anthropic以股票代码ANT在纳斯达克挂牌。开盘价定在111.50美元/股,相比83美元的发行价高出34.34%,按基础股本算,市值约1.46万亿美元(约合人民币9.73万亿元);若采用完全稀释口径,估值则达约2.02万亿美元。

这次IPO中,Anthropic共公开发行9.8亿股,其中约9.56亿股由公司自己发行,另外约2365万股来自现有股东出售。以每股83美元的发行价计,发行规模约813.4亿美元。
与此同时,公司还配套安排了一笔约260亿美元的同步私募。两块加在一起,交易总规模约1073.4亿美元,在全球资本市场所有IPO相关融资交易中位居前列。
上市也让七位联合创始人一举进入全球顶级科技富豪之列。CEO Dario Amodei与担任总裁的妹妹Daniela Amodei,IPO前各自持有约2.41亿股。扣掉本次IPO中拟出售的部分,两人手中分别还剩约2.37亿股和2.38亿股,占比约1.81%和1.82%。按每股111.50美元折算,账面价值各约264.26亿美元和265.37亿美元。
另外五位联合创始人Tom Brown、Jack Clark、Jared Kaplan、Sam McCandlish和Christopher Olah的持股数也很接近,都落在2.39亿至2.41亿股区间,每人对应股份价值约266.49亿至268.72亿美元。IPO完成后,七位创始人合计持有约16.73亿股,约占公司已发行股份的12.79%,按前述股价计算,账面价值合计约1865.40亿美元。
账面财富之外,七位创始人很快还能拿到真金白银。他们计划在IPO中各自出售约337.84万股,以每股83美元发行价算,每人可套现约2.8亿美元。
创始团队的持股比例虽然不高,对Anthropic的控制权却握得很牢。七位创始人通过设立Founder LLC持有特殊的Class F股票,上市后仍将掌握公司50.1%的投票权。
从成立到现在只有五年,Anthropic的融资历程,恰好映出大模型行业资本门槛一路走高的过程。
2021年成立之后,Anthropic的投资者名单不断扩容。最早进来的是Skype联合创始人Jaan Tallinn、Facebook联合创始人Dustin Moskovitz等科技富豪,随后是Spark Capital、Menlo Ventures等风投机构;再往后,亚马逊、谷歌等科技巨头,以及Lightspeed、ICONIQ、Coatue、红杉资本和新加坡主权财富基金GIC等全球大型投资机构也陆续入局。
Claude商业化提速之后,Anthropic单轮融资的规模从最初的数亿美元一路涨到数百亿美元,估值也在五年内逼近万亿美元。
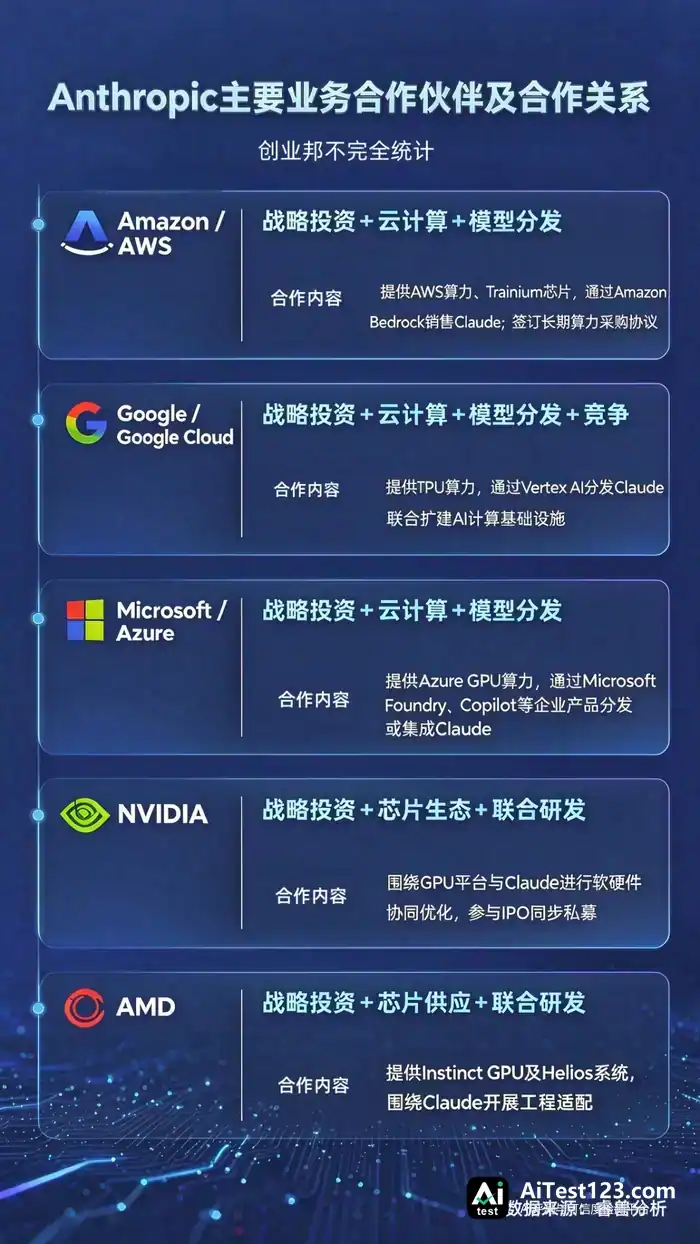
亚马逊、谷歌这类战略投资者带来的不只是钱。它们还通过算力供应、云计算和模型分发与Anthropic深度绑定,公司的股东名单因此逐渐摊成一张覆盖AI产业链的利益关系图。
此番在纳斯达克敲钟,市场也将重新打量这家只有五年历史的AI公司:华尔街凭什么愿意给出万亿美元估值?Anthropic又该怎样证明,这是一门能长期赚钱的生意?

谁拥有Anthropic,
谁是大赢家?
Anthropic于2021年成立,它的股东阵容,就是这家公司五年来资本成长轨迹的一份记录。
2021年至2024年间,Anthropic陆续完成A轮到D轮融资,融资金额从1.24亿美元增至约7.5亿美元。参与其中的有Jaan Tallinn、Dustin Moskovitz等科技富豪,也有Spark Capital、Menlo Ventures等知名风投。同一时期,亚马逊、谷歌等科技巨头不断加码,通过股权投资、算力供应和模型分发等方式与Anthropic建立深度合作。
2025年是个关键节点,Anthropic进入大规模融资阶段。Claude商业化进程加快,尤其是Claude Code在AI编程领域打开市场之后,这家公司从一家AI研究机构,变成了全球资本争相押注的明星企业。
2025年3月,Lightspeed Venture Partners领投Anthropic的35亿美元E轮融资,公司估值被推到615亿美元。仅仅半年后,企业客户需求增长,ICONIQ、Fidelity和Lightspeed共同领投130亿美元F轮融资,估值迅速攀升至1830亿美元。
进入2026年,资本热情进一步升温,新加坡主权财富基金GIC、Coatue以及红杉资本等大型机构相继入场。短短四个月内,Anthropic先后完成300亿美元G轮和650亿美元H轮融资,估值从3800亿美元跃升至9650亿美元,离万亿美元只差一步。

亚马逊和谷歌是Anthropic最重要的战略投资者,也是最大的外部股东。
这当中,亚马逊是本次IPO的最大赢家。招股书显示,IPO及同步私募配售完成后,亚马逊持有约19.21亿股,占公司总股本14.7%;谷歌持有约17.90亿股,占比13.7%。按每股111.50美元计算,两家所持股份的账面价值分别约2141亿美元和1995亿美元。
路透社测算,亚马逊此前向Anthropic提供的贷款、购买股份等历史资金投入合计约180亿美元,谷歌相关投入约333亿美元。拿两家公司的历史资金投入做粗略比较,亚马逊账面浮盈约1961亿美元,谷歌账面浮盈约1662亿美元。
亚马逊与谷歌此前投入Anthropic的钱,形式并不单一,贷款、可转换票据都算在内。亚马逊手上还有没转股的可转债。若全部转换、且不看持股上限,亚马逊将拿到约34.841亿股,占扩大后总股本约23.8%,这部分潜在持股价值约3885亿美元,账面浮盈约3705亿美元。

早期VC同样在这笔IPO里拿到可观账面回报,Menlo Ventures尤其显眼。它是Anthropic最早一批投资方,C轮起就参与,D轮以每股3美元领投,累计投入约10亿美元。The Information估算,Menlo在IPO前持股约1.5%,按发行价算账面价值约225亿美元,回报约22.5倍。
首家入股的风投Spark Capital也赚得不少。它从C轮起连投六轮,累计出资约7.77亿美元,一位合伙人还在Anthropic担任董事。招股书没有披露各机构持股比例。The Information估算,Spark关联基金IPO前持股约1%,按每股83美元发行价、对应约1.5万亿美元估值计算,账面价值约150亿美元,回报约19.3倍。

和过去很多VC唱主角的科技创业公司不一样,Anthropic股东名单里科技巨头占了大位。谷歌、亚马逊既是它最重要的战略支持者,也是持股最多的两家外部股东。
外部资本大量涌入,却没有动摇Anthropic的控制权。公司用特殊股份安排,保证创始人掌控的Founder LLC在上市后握有50.1%的总投票权。科技巨头和公开市场的钱进来再多,重大决策仍由创始人主导。
Anthropic的生意经
靠企业客户
撬动千亿美元收入
Anthropic营收猛涨,一头来自不断复利的商业模式,另一头来自它搭起的一张AI产业链合作网,芯片、云计算、模型销售、企业应用都涵盖在内。
这张网的关系颇为微妙:亚马逊、谷歌一边投资Anthropic,一边卖算力给它,再借自家云平台把Claude卖给企业客户;英伟达、AMD、博通等芯片公司则通过供货硬件、联合研发、融资安排参与进来。
最新招股书里,Anthropic把自家模式叫作“Pay-for-intelligence”,也就是按智能使用量付费。落地方式有两种:向开发者和企业提供Claude模型能力,按Token消耗量收钱;通过Claude Code、Claude Cowork及Claude.ai等应用,向个人和组织收订阅费或使用费。
收入结构上,按量收费已是Anthropic最大的进项。2024年这块业务贡献2.88亿美元,占总收入75%;2025年增至约38亿美元,占比83%;2026年前三季度涨到263亿美元,占总收入约79%。同期订阅业务收入69亿美元,占比约21%。
这门生意和传统SaaS不太一样。SaaS企业的收入一般跟用户席位、订阅期限挂钩,Anthropic看的则是客户实际消耗了多少模型算力。企业用得越多,理论上给它带来的收入就越高。好处在于不是一锤子买卖:收入既可靠新增客户拉动,也能靠老客户扩大用量往上走。
招股书显示,截至2026年9月底,过去12个月给Anthropic贡献至少10万美元收入的客户超过1.19万家,一年前只有950多家。年贡献超100万美元的客户已逾1900家,约250家客户年贡献达到1000万美元以上。Anthropic认为这些企业眼下还处在AI应用早期,这门生意的空间还能更大。
Anthropic的描述里,Claude正从聊天助手走向“Virtual Collaborator”,也就是能持续参与、执行甚至独立完成部分工作的虚拟协作者。这是它下一阶段增长的重要想象空间:从卖模型能力,转向出售能完成实际工作的AI服务。若这条路走通,Anthropic面对的市场就不只是AI开发者和模型API客户,还可能伸向企业软件、办公协作、客户服务、专业服务等多个领域。
不过,Anthropic商业化的推进,绕不开对云计算巨头分发体系的依赖。
招股书显示,2023年经云服务商市场实现的收入占公司总营收11%,2024年升到32%,2025年达到47%;2026年前三季度为44%。也就是说,尽管Anthropic已自建Claude产品和API服务,仍有接近一半收入走云平台销售渠道。
亚马逊与Anthropic的合作就是例子。2023年双方建立战略合作时,亚马逊便承诺投资,并把Claude引入AWS的企业AI服务体系。
算力供应这头,Anthropic通过AWS获取云计算资源,用上亚马逊自研的Trainium AI芯片。双方还做硬件和软件的协同优化,让Trainium更好地承接Claude模型的训练和推理需求。
销售那头,Claude经Amazon Bedrock进入AWS企业客户的采购体系。已经在用AWS基础设施的企业,可以直接在现有云平台上调用Claude,不必另找模型供应商。
这种安排对双方都有利:亚马逊出钱出算力,Anthropic靠Claude把模型调用量做上去,再回头向亚马逊买更多计算资源。2026年4月,两家又签了一份长期商业协议。招股书显示,Anthropic承诺在2026年5月至2036年4月这十年间,向亚马逊采购至少1100亿美元的计算与基础设施服务。
谷歌走的也是资本加云的路子:一边通过Google Cloud为Anthropic供算力,一边把Claude放进Vertex AI企业平台。博通既参与Anthropic的芯片基础设施建设,又提供设备租赁和融资支持。Anthropic与AMD的合作则落在GPU技术和系统供应上。
上游伙伴负责给Anthropic供算力,Salesforce、Snowflake、埃森哲这些企业则在解决另一个问题——让Claude真正嵌进企业的业务系统。
2026年8月26日,Salesforce和Anthropic宣布扩大合作,推出Claudeforce,把Claude的推理能力与Salesforce手里的企业客户数据、销售流程和业务操作打通。销售人员在Claude里就能查客户情况、分析销售机会。这样一来,Anthropic不必从头开发一套CRM系统,而是把Claude当作智能执行层接进已有企业软件;Salesforce也能借Claude给现有产品补上AI能力。
Anthropic,何以被期待?
Anthropic的IPO,正在成为华尔街检验AI商业模式的一块试金石。
市场早期讨论中,Anthropic一度被寄予2万亿美元估值的期待。可随着上市日期临近,投资者开始重新打量它的增长速度、盈利能力和未来的算力投入。最终发行价定在每股83美元,约1.5万亿美元估值靴子落地。
估值往下调,外部市场环境的影响首当其冲。全球科技公司不断加码AI基础设施投资,资本市场开始担心巨额资本开支何时才能变成可持续利润。融资成本、数据中心建设遭遇的能源与政策约束,加上科技股波动,都让投资者对AI高估值的容忍度打了折扣。
更深层的问题出在Anthropic自己的商业模式上。按2026年10月约810亿美元的年化收入运行率算,1.5万亿美元估值相当于约18.5倍年化收入。Anthropic还在高速增长阶段,这个倍数不能说没有想象空间。但它藏着一个前提:未来几年,公司既要持续保持营收高增长,又得不断改善成本效率,最终释放出足够的利润和现金流。
参与Anthropic IPO的投行预计,公司2026年营收约520亿至530亿美元,2027年增至1350亿至1370亿美元,2028年可能达到2700亿至2800亿美元。换句话说,万亿美元估值能不能撑住,关键看Anthropic未来两三年能不能把收入规模再翻上几倍。
要做到这样的增长,公司至少得跨过两道坎。
第一道是技术优势能不能守住。Claude Code帮Anthropic在AI编程市场立住了脚,可谷歌、OpenAI和其他模型开发商也在接连推出更强的编程和Agent产品。
Anthropic的判断是,一旦Claude与企业内部软件、数据系统和业务流程深度连接,客户换模型的成本就会上升。问题是,这种黏性不会自己长出来。不少企业本来就能同时用几家模型供应商,再按性能和价格调整调用比例。
第二道是算力投入。Anthropic眼下的经营效率确实在好转:2026年第三季度收入同比增长超过11倍,同期算力及基础设施费用增幅明显低于营收。但在前沿模型这场竞争里,效率提高不等于支出减少。模型能力往上走,往往带来更复杂的任务和更长的推理过程;Agent应用铺开之后,企业调用模型的频率和计算量也可能大幅增加。
更关键的是,Anthropic已经为未来多年的算力供应签下巨额协议。招股书显示,截至2026年9月底及其后签订的相关协议,公司承诺的采购与租赁支出合计约9009亿美元,其中约4516亿美元预计在2030年底前发生。这些长期承诺说明,要维持前沿模型的竞争力,它必须提前把大量计算资源锁住。
到现在为止,Anthropic的高速增长还没有真正变成盈利。招股书显示,2026年前三季度公司营收332.42亿美元,营业亏损仍有12.6亿美元。不过,剔除股权激励费用、非现金慈善捐赠等项目后,同期调整后营业利润为40.81亿美元,利润率12%。
更大的挑战是收入与成本对不上:Anthropic的收入主要看企业客户的模型调用量和订阅需求,有弹性;算力采购、数据中心租赁这些长期合同,却是相对刚性的支出承诺。
需求一直涨,收入扩张能摊薄算力成本,利润率跟着改善;可一旦企业AI支出放缓,或者模型价格战加剧,公司照样得履行巨额计算资源采购义务,经营压力会很快放大。
再看Anthropic手上能动的钱:截至2026年9月底,公司约有956亿美元现金及现金等价物、363亿美元短期投资,另有148亿美元尚可动用的信贷额度。即便如此,它未来的基础设施投入规模仍远超这些可动用资金。
这也就解释了Anthropic为什么这么需要上市融资。对它来说,IPO不只是早期投资者落袋为安的机会,更是为下一轮模型竞争备粮的过程。
产业投资者与Anthropic的利益捆绑越来越紧。与IPO同步进行的260亿美元私募中,谷歌、英伟达、AMD、博通、美光、微软及台积电相关实体都计划参与认购。
云计算、芯片设计、制造和基础设施,AI产业链上的几个关键环节,这些企业都占着。入股让它们能分享Anthropic估值上涨的收益,而Anthropic不断扩大的算力采购,也可能给它们带来业务收入。反过来看,Anthropic拿到的是资金、算力资源,还有企业客户渠道。资本投入、算力采购、模型商业化,三者就这样互相推动。
对整个AI行业来说,这或许才是Anthropic这次IPO最要紧的一层意义。
能不能长期稳定地产生现金流,撑起万亿美元的身价,上面这些问题的答案如何,才是Anthropic上市后要过的真正关口。