

Anthropic登陆纳斯达克首日破发,Claude同日性能降级
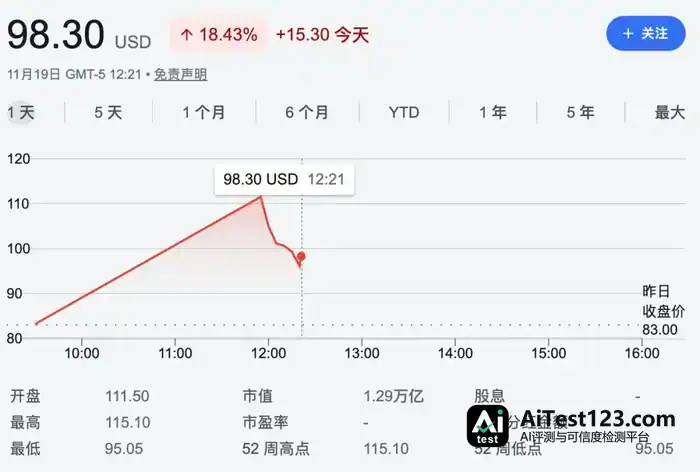
Anthropic 于当地时间 2026 年 11 月 19 日正式在纳斯达克挂牌上市。其发行价为 83 美元,实际开盘价为 111.50 美元,较发行价高约 34.3%。 “还没开始交易,暗盘的人已经先赚走两成了。”有网友感慨道。但在开盘后,股价一度快速冲高,随后有所回落。盘中最高触及 115.1 美元,最低一度跌破
当地时间 2026 年 11 月 19 日, Anthropic 正式登陆纳斯达克。83 美元的发行价,对应 111.50 美元的开盘价,高出约 34.3%。
有网友感叹:“还没开始交易,暗盘的人已经先赚走两成了。”开盘之后股价先是一波快速冲高,接着掉头回落,盘中最高摸到 115.1 美元,最低跌破开盘价、下探至 95.05 美元。
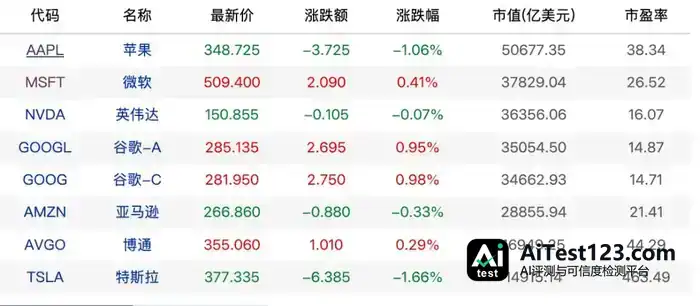
上市后的一段时间里,纳指、道指、标普 500 指数均出现不同幅度下跌,知名科技公司股价也来回震荡。

同一天, Claude 出现性能下降。状态页面把 Claude 标注为“性能下降”,Claude API 和 Claude Code 则运行正常。截至发稿,官方尚未就具体原因作出解释。
这场 IPO 赶上的时点相当矛盾。AI 相关股票正经历调整,投资者重新盘算数据中心建设、算力采购和模型训练到底能换回多少回报;Anthropic 一边拿到资本市场的高度关注,一边又被各界严厉审视。
敲铃之前,Amodei 的发言被外界看作对质疑者的间接回应,也亮明了他的态度:“上市只会让我们更加坚定地做正确的事,我们绝不会向商业利益或政治压力低头!”
他补充道:“AI 系统的训练与部署节奏会由我们把控,需要的话宁可多花些时间,直到我们确信这些系统是安全的、并且仍然处在人的掌控之下。商业压力也好,政治压力也罢,我们都不会低头。公司今天财务更稳健了,这只会让我们做正确事情的决心更坚定。假如能证明既在安全上做对了选择、又能把公司做得极为成功,那行业里其他人也会受到鼓舞,跟着我们走。”
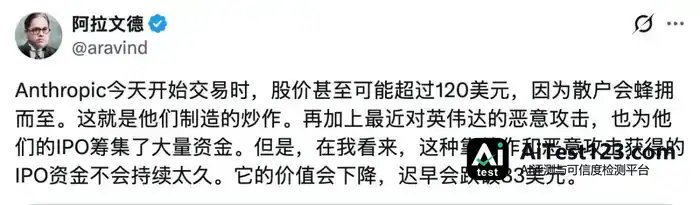
不过,也有网友对 Anthropic 的后市并不看好,股价的走势或许正说明了这一点。
从发行规模看,Anthropic 这次 IPO 超过了 SpaceX 此前 750 亿美元的基础发行规模,成为全球资本市场规模最大的 IPO。据报道,这场创纪录的发行吸引约 1200 家机构投资者提交认购订单,但股份分配明显向美国本土投资者倾斜,超过 50% 的机构投资者没能拿到配售份额。
具体来看,Anthropic 本次发行 9.8 亿股,预计募资约 813.4 亿美元。其中公司自身出售 9.5635 亿股,对应约 793.8 亿美元;另有 2364.9 万股由部分现有股东出售,对应约 19.6 亿美元,这笔钱不进公司口袋。此外,Anthropic 还计划通过私募配售筹集 260 亿美元。公开发行加私募配售合在一起,此次资本交易规模约 1073 亿美元。
Anthropic 的不同之处在于,它把“AI 替代人类劳动”的预期做成了一门高速增长的生意。从 Claude Code 到企业 Agent,越来越多原本要由专业人员完成的工作开始交到 AI 手里。模型公司的市场空间也随之从软件采购预算,延伸到企业庞大的人力成本预算。
但算力上的短板、对“安全”叙事的过度强调,都给亮眼的股价表现投下阴影。相比首日股价,Anthropic 上市后几个季度的表现或许更值得看。
1
失业焦虑如何变成生意?
在科技行业讨论就业问题时,Dario Amodei 对 AI 失业的警告已经绕不过去。这些预测背后还藏着一个与 Anthropic 商业模式直接相关的判断:如果越来越多原本需要专业人员完成的工作能交给模型,AI 公司面对的就不只是软件市场,还有企业庞大的人力成本支出。
2025 年 5 月接受 Axios 采访时,Amodei 抛出一项引发广泛讨论的预测:未来 1 至 5 年,AI 可能取代美国约 50% 的初级白领岗位,失业率可能被推高至 10%—20%。他特别点到科技、金融、法律和咨询等行业,认为这些领域的入门级岗位可能最先受到冲击。
2026 年 6 月,Amodei 又在文章《Policy on the AI Exponential》中进一步谈 AI 对就业和收入分配的影响。他担心 AI 在推动经济高速增长的同时,也会造成持续性的劳动力替代和收入不平等。为此他提出工资保险、员工留任激励、职业培训等政策措施,甚至讨论向 AI 企业征税或提高资本利得税,为普惠收入机制提供资金。
这些警告戳中了公众对 AI 最现实的焦虑:当机器开始具备承担专业工作的能力,技术进步究竟会让自己受益,还是让自己丢了饭碗?
焦虑正在改变人们用 AI 的方式。员工主动学新工具,试着把模型带进日常工作,想靠效率保住竞争力。订阅模型、使用 Agent、摸索自动化工作流,渐渐成了一种主动适应、甚至自我保护的选项。人们怕被 AI 取代,却又不敢落在 AI 后面。
这股个人层面的使用热情,正成为 Anthropic 打开企业市场的重要入口。
招股书披露,Claude 在企业中的扩散很大程度上靠自下而上的自然增长:软件开发者、个人用户先在自己的工作里用上 Claude,随后成为所在组织内部的推动者,把工具带进团队和部门,推动更大范围部署。Anthropic 甚至把这批个人用户视为企业业务的重要获客入口。
这条路子不能忽视。企业买 AI,不一定先搞自上而下的技术选型,有时候就是从某个员工的日常活儿起步。个人用户先把 Claude 的价值跑通了,再带动团队扩大使用,本来只面向个人的工具,就有机会走进企业的核心工作流程。Anthropic 拿到的除了个人订阅收入,还有一条通往企业客户的增长通道。
员工先用起来,团队再扩散,最后由企业为更大规模的部署买单。这种自下而上的渗透方式,让 Anthropic 有机会绕开传统企业软件漫长的销售和采购流程,直接从真实的工作需求中找客户。
企业买单AI的动机也在变。以前软件是帮员工提效,现在Coding Agent、办公Agent这类产品开始试着独立完成一部分工作,企业看中的变成了少投重复人力、放慢招人节奏、压低外包开支,用更少的人撑起更多业务。另一边,对手先完成AI转型带来的压力,也在逼着企业加快部署。
Anthropic恰好站在这波需求扩张的正中间。营收从2023年的4100万美元、2024年的3.86亿美元,一路涨到2025年的45.85亿美元;2026年前9个月已达332.42亿美元,同比增长约1206%。截至2026年9月30日,过去12个月贡献至少10万美元收入的客户超过11900家,是一年前的12倍以上。
从个人用户到企业客户,从开发者工具到业务流程部署,Anthropic正把AI冲击劳动市场的预期变成自己的商业增长。员工想靠AI保住竞争力,企业想靠AI压成本、扩产出,模型公司则从这场变化里拿到越来越多的收入。
问题是,企业越愿意把工作交给AI,Anthropic就越得提前备好接住这些活的算力。
2
AI接管工作,算力支出加大经营压力
AI承担的工作量持续增加,模型调用和推理需求也会同步上涨。可算力不是随用随买的普通资源。要保持模型领先、接住未来需求,Anthropic必须提前锁定大量计算资源;这些投入能不能收回,取决于企业是否真会把更多工作交给AI。
Amodei对后市看法很乐观。他觉得眼下AI市场才刚起步。等模型能力再上一个台阶,AI能做的事可能从写软件一路延伸到科研、生物技术、网络安全和机器人。这些新领域一旦打开,AI就有机会接手更多专业活儿,Anthropic看到的市场也就比现在的编程和企业知识工作大得多。
但市场还没完全打开,基础设施投入已经先行。招股书显示,截至2026年9月30日,Anthropic已签署的算力采购承诺和租赁协议合计约9009亿美元。其中约4516亿美元预计在2030年底前发生,其余大部分预计在2031年至2045年之间发生。
这笔资源承诺横跨数十年,也把Anthropic未来多年的经营表现与算力供给、使用效率和客户需求紧紧绑在一起。
Amodei把算力称为Anthropic面临的最深层次商业困境。模型公司通常要提前一到两年锁定算力资源,可AI能力和市场需求变化极快,很难准确判断未来究竟需要多少算力,提前锁定的资源最终又能创造多少经济价值。
换句话说,企业今天开始为AI采购服务,模型公司却可能得提前数年为未来的需求买单。一旦企业自动化需求没按预期增长,已经签下的长期资源承诺就可能变成经营压力。
Anthropic的做法是:长期算力采购按偏保守的需求预估来定,超出预期的部分再用短期资源顶上,尽量别在算力不够和投得太多之间失衡。到2026年9月底,公司手上约有956亿美元现金及现金等价物、363亿美元短期投资,还有信贷额度,继续投入的资金余地不小。
算力投入能不能产生足够回报,已经有了一组值得关注的数据。
招股书里的数字显示,Anthropic每投入1美元算力换回的收入,2025年第一季度是0.40美元,2026年第二季度升到2.08美元,到第三季度又掉回1.72美元。公司的解释是,当季新增了约50亿美元短期算力采购,而这批资源的价格比多年期采购贵出不少。
也就是说,模型用得越来越多、收入越做越大,不等于单位算力成本就会一路走低。公司要是靠短期采购来应付需求猛增,偏高的资源价格就会直接拖累经营效率。
利润这边也有类似的拧巴之处。2026年前9个月,Anthropic调整后营业利润约40.81亿美元,调整后营业利润率约12%,可营业亏损仍有约12.6亿美元。调整后利润和会计口径的营业亏损对不上,说明公司还在高速扩张、大笔投入两头并行的阶段。
企业肯为模型服务掏大钱,这一点Anthropic已经证明了,经营效率也露了个头。但更难的那道题还摆着:不断加码的AI工作负载,怎么才能持续挣回足够覆盖算力投入的钱?
企业自动化需求要是慢下来,长期算力承诺就会变成压手的固定成本;需求要是继续猛涨,昂贵的短期算力又会啃掉利润率。IPO募来的钱能让公司更扛得住,却抹不掉算力投入和商业回报之间的时间差。
外媒估算,Anthropic需要实现每年约6020亿美元的营收,才能在其约1万亿美元的算力承诺上获得20%的投资回报率。
具体而言,按照1万亿美元资本投入、40%的营业利润率和17%的税率计算,若要实现20%的投资回报率,Anthropic每年需要创造约6020亿美元的收入。这一营收规模将超过Alphabet目前约4710亿美元和苹果约4780亿美元的年收入,相当于标普1500指数中全部76家软件及IT服务公司的合计营收(9080亿美元)的约三分之二。
Amodei赌的是,模型能力往上走,今天建的算力终究能撑起一个比眼下大得多的AI产业。可科研、生物技术、网络安全和机器人这些领域能不能长出稳定的客户需求,还得等时间给答案。
3
模型越来越便宜,Anthropic溢价还能撑多久
即使AI能够进入越来越多企业工作流程,Anthropic也未必能够独享这部分新增市场。
随着模型能力逐渐普及,企业可以选择的供应商越来越多,单纯依靠模型性能领先获取高额溢价,将变得越来越困难。
前沿模型的竞争正陷入一种新矛盾:要把模型做得更强,就得往算力和研发里砸更多资源;可一旦对手追平能力,企业客户未必肯为这点性能提升多掏钱。
企业不需要给所有活都买最强模型。简单的信息整理、文本处理、基础代码生成,便宜模型已经够用;复杂编程、金融分析、专业研究和高风险业务则不同,准确性、可靠性和任务完成能力,仍是企业愿不愿意加价的判断依据。
说到底,Anthropic 要守住的是那些对模型能力和任务可靠性要求更高、也更舍得付溢价的市场。
开放权重模型一直在进步,DeepSeek 等厂商也在重新平衡能力与成本,前沿闭源模型的技术和价格优势都受到冲击。Anthropic 自己也承认,对手可能用更低成本做出接近的能力,企业客户则可能同时采购多家服务,按任务复杂度、价格和性能分配负载。能力差距一旦缩小,靠技术领先维持价格溢价就越来越难。
Claude Code 的商业表现,已经指向另一种竞争方向:企业买 AI 的对象,正从单纯的模型能力扩展到完整的任务执行体验。
模型能生成代码,和它能读懂整个代码库、调用开发工具、规划任务、定位错误并完成修复,是两回事。工具调用、上下文管理、代码库理解、任务规划和错误修复这些系统工程能力,同样决定 AI 能否真正扛下工作。OpenAI Codex 等产品也在补齐类似能力,模型公司的竞争正逐渐延伸到产品体验、企业工作流和工具生态。
对企业来说,模型能力只是起点。一项工作能不能从头到尾交给 AI,才决定它是否值得把相应预算从人力或外包支出转向 AI 服务。Agent 能否稳定完成任务、能否融入现有工作流、能否连接企业工具和数据系统,以及人工介入成本能否持续降低,都会影响企业的采购决策。
Anthropic 正按这个方向铺开市场。先做聊天和 API 服务,再往编程延伸,靠 Claude Code 把模型能力落到真实的软件开发工作里;接下来还想把这套能力带进科学研究、生命科学、网络安全等专业领域。每多进一个工作场景,公司就多一次拿到新企业预算的机会。
市场变大,不等于 Anthropic 就能自动把钱收进来。2026 年前 9 个月,前五大客户贡献了约 25% 的收入,可其中一些大客户并没有长期采购承诺,能按业务需要调整支出,甚至直接停掉。企业还可以把预算分给几家模型供应商,或者在试点结束后转去更便宜的方案。
两头都要顾:模型能力和产品体验得继续往上走,让 AI 接下更多高价值工作;企业客户的使用规模也得持续扩大,别在模型价格降下来之后跑去别家。
真正能挡住对手的东西,最后还得落在工作流程里。企业买过 Claude,不代表以后一直用它;只有 Claude 能稳稳接住那些企业不愿轻易交回给人来做的事,而且换掉的代价足够高,Anthropic 才有机会把一次采购变成长期收入。
4
中国模型公司将面临更严格考验
Anthropic 上市,也给其他前沿模型公司立了一个公开市场的参照。以后投资者给 OpenAI 等公司算商业价值,看的可能不只是模型能力和用户规模,还会去查企业客户的真实使用情况、收入质量、算力成本,以及 AI 到底能不能真正干企业的活。这层影响也会传到中国模型厂商身上。
Rhodium Group 在 2026 年 9 月发布的报告中,对中美模型公司的估值与年度经常性收入(ARR)进行了比较。报告估算,Anthropic 的估值 /ARR 倍数约为 21 倍,OpenAI 约为 34 倍;中国智谱约为 46 倍,月之暗面约为 50 倍,DeepSeek 则达到 163 倍。
这些数字说明,一些中国模型公司的估值里已经装进了相当高的未来增长预期。各家业务结构、收入规模、商业化阶段和融资环境不一样,但 Anthropic 上市之后,市场多了一个观察窗口:一家前沿模型公司怎么靠企业客户、产品服务和持续收入撑住自己的估值。
假如 Anthropic 在公开市场表现够强,资本对前沿模型公司商业价值的信心可能还会更足。对智谱、MiniMax 等已上市公司,以及 DeepSeek、月之暗面等其他模型公司来说,Anthropic 的财务披露也给出了新的比较角度:企业客户增长有多快,客户会不会持续加量,收入能不能覆盖算力投入,模型服务又能不能做出稳定的利润空间。
中国模型厂商未必需要在所有任务上都去追最顶尖的闭源模型。开放权重、低成本推理和本地部署,在大量企业场景里照样能占优势。预算敏感、数据安全要求高,或者想自己掌握模型部署能力的企业,往往更吃这一套。
可低价和开放也带出另一个商业难题:模型用得广,不代表原始开发者能拿到跟使用规模对得上的收入。企业要是能低价拿到模型,再自己搭 Agent 和业务系统,模型厂商又该从哪里收持续的钱?
中国模型公司得接着想清楚:API 服务、企业部署、行业解决方案、Agent 产品和生态合作,怎么把模型能力变成企业愿意长期掏钱的生产力。
Anthropic 的商业路径是个可以盯住的样本:从个人开发者用起来,靠 Claude Code 等产品进入具体工作流程,再借企业 API 和 Agent 服务把商业收入做大。它的增长说明,模型公司有机会从企业的软件采购预算,进一步挤进人力成本预算。
中国模型公司要找到自己的切口,把技术能力变成企业实打实的业务成果,并在开放生态、低成本推理和企业服务之间搭起能持续的商业模式。
Anthropic 这轮 IPO 要过的关,已不单是 Claude 还能不能坐在模型第一梯队,也不单是收入与利润能否再往上走。过去几年,AI 行业最敢想的生意之一,就是让机器慢慢接走人的一部分活儿,企业随之把原本付给人力的钱重新分配。眼下,这套故事正被资本市场拿来定价。
华尔街其实是在给人类劳动的未来标价。Anthropic 接下来要拿出的证据,是自己能不能把这种对未来的想象,落成企业每天肯掏钱买的生产力。
不过,考验可能不止于商业模式和技术竞争。“安全”这张牌,也有被反打的风险。
对一家把 AI 安全当作核心使命的公司来说,更难绕开的一问是:一路追更强的 AI 时,最初那句安全承诺还守不守得住?
Amodei 的战略里有一处矛盾绕不开:他一边认定超级智能可能把人类推向毁灭,一边又相信,躲开这个结局的最好办法,是让 Anthropic 抢先造出超级智能。这套思路叫“向上竞赛”——AI 竞赛躲不掉,最后的赢家会拿到巨大的技术与社会影响力,而 Anthropic 比对手更有能力负责任地动用这股力量。
可这套说法没让所有员工点头。有人希望公司主动放慢前沿模型的研发,甚至砍掉训练所需的算力投入。Amodei 的回应是:Anthropic 就算停手,竞争对手也不会停。与其退出,不如去争领先,让超级智能最终落在更有能力负责任开发它的公司手里。围绕 AI 监管和政策游说,内部同样起了分歧。
一些员工不满 Anthropic 参与推动限制州级 AI 监管的政策草案,觉得这些动作跟公司长期挂在嘴边的安全使命对不上。一家 AI 公司一边讲技术风险,一边又想影响监管规则,这到底是在推更有效的安全治理,还是在给自己争更有利的竞争位置,已经躲不过去。
临上市前,质疑还从公司内部蔓延到了外面。Hugging Face 联合创始人 Thomas Wolf、xAI 联合创始人 Igor Babuschkin、哈佛大学教授 Steven Pinker、图灵奖得主 Judea Pearl 等人,共同签署了《反 Anthropic 宣言》(MisAnthropic Statement)。
声明说,Anthropic 一边警告递归自我改进(RSI)可能带来权力集中、甚至让 AI 脱离人类控制,一边又抢着开发这项技术,想先拿到竞争优势。声明还指它借安全形象吸引投资者、员工和公众,同时削弱早先的安全承诺,并推动对自己有利的监管政策。结论相当刺耳:“Anthropic 并不是一家安全的 AI 公司。”

争论早已越过 AI 安全理念本身,扯到公司治理、商业利益和公众信任。Amodei 笃信自己能负责任地开发超级智能,可管理层的自我判断,替代不了外部监督。技术领先意味着更大的商业回报和社会影响力,安全原则能不能真正管住研发和商业决策,会被盯得更紧。到头来,Anthropic 的 IPO 要过两套检验:资本市场看它能不能把 AI 替代人类劳动的预期变成持续的收入和利润;公众看它在一心抢先造出可能改变人类社会的超级智能时,是否真有本事约束这股力量。














