英伟达股价新高后:卡纳信托卖股,黄仁勋辞职暴跌35%?
其中最负盛名的是美国前众议长佩洛西,38年国会生涯,累计回报率约16930%,超过同期道琼斯指数7倍。而今年,加州民主党众议员罗·卡纳完成了连佩洛西都要羡慕的交易。
国会山向来不缺“股神”。
美国前众议长佩洛西名气最大,38年国会生涯累计回报率约16930%,是同期道琼斯指数的7倍多。今年,加州民主党众议员罗·卡纳做了一笔交易,连佩洛西看了都要羡慕。
9月4日和10月7日,卡纳妻子名下关联信托两次卖出英伟达。巧的是,10月6日英伟达股价刚创历史新高。一个多月后,AI泡沫被一篇小机构写的文章戳破,黄仁勋辞去CEO,英伟达股价暴跌35%。
其实卡纳夫妇5月就曾在英伟达高点附近卖过两笔,三季度又买回来,波段操作相当熟练。今年以来卡纳披露了4578笔交易,仅1-4月就对标普500做出112.1%的超额收益。
但作为国会山换手率最高的人,卡纳却在积极推动禁止国会议员炒股。
这事并不现实。普通国会议员年薪只有17.4万美元,且17年没涨过工资[1],何况总统本人也是交易高手。
特朗普重返白宫后,累计交易英伟达103次,涉及金额2700万至9750万美元。2025年1月,英伟达受 DeepSeek冲击暴跌,就在黄仁勋首次访问白宫的前两天,特朗普账户悄悄买入100-500万。
他最近一次操作在8月,买入英伟达160万,同时卖出100万。作为黄仁勋的盟友,英伟达一直是特朗普的重仓股。
卡纳的身份不一般:既是英伟达总部所在地的国会议员,又担任中美战略竞争特别委员会民主党首席议员,直接参与芯片出口政策讨论。卖出时点如此精准,他的特殊身份难免让人联想。
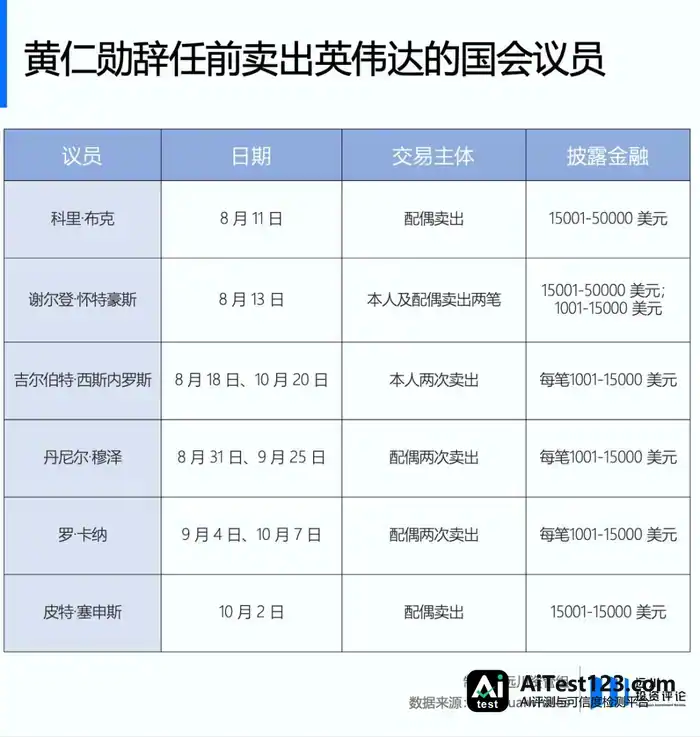
不止卡纳夫妇,索罗斯家族办公室、蓝冠资本、桥水、Sixth Street、Capital Group等顶级资管巨头三季度也纷纷减持英伟达,文艺复兴科技更是几乎清仓。
从国会山到华尔街,一批最擅长跟信息打交道的人接连卖出英伟达。黄仁勋离职之前,他们到底嗅到了什么危险?
涟漪
看过《大明王朝1566》的人都知道,清理敌对势力最管用的两顶帽子,一顶是好色,一顶是通倭。
几百年后,这套打法落到了黄仁勋头上。
最早盯上黄仁勋私生活问题的,是一家叫Culper Research的做空机构。
今年全球最出圈的两份财经爆文,一篇出自Citrini Research 3号分析师,是深入霍尔木兹海峡的战地手记;另一篇是Culper对英伟达中国业务的跨国追踪。两家名不见经传的小机构,硬是让非虚构写作在金融圈重新火了起来。
Culper创立于2019年,办公室在布鲁克林一间公寓里,团队只有四个人:创始人Lamarco、两名分析师,外加一只柴犬[2]。
Culper这个名字,来自美国独立战争期间乔治·华盛顿组建的间谍网络库尔伯情报圈(Culper Ring)。
在创始人看来,做空研究和间谍活动有相似之处:收集难以获得的线索,把分散的信息拼成一张完整的地图。Citrini创始人James Citrin信奉的「马赛克理论」也是这个意思——真正的财富不在公开财报里,而在许多细小、获取成本较高、可能被主流机构忽略的信息碎片中。

Christian Lamarco Daisy Korpics/WSJ, Bloomberg
Culper做空报告的核心观点是:英伟达表面上退出了中国业务,但大量GPU可能通过东南亚中间商继续服务中国客户,中国仍贡献英伟达20%的算力收入;随着出口限制和中国国产替代推进,这会给英伟达带来巨大的财务打击。
更耐人寻味的是,Culper 查出黄仁勋与黄乐来往频密。黄乐曾在一次聚会上放出话来,说一个电话就能把黄仁勋请到,结果对方没过多久真就来了。还有员工透露,Megaspeed 是英伟达在东南亚最大的芯片买家之一,而它背后的实际掌控者正是黄乐。
两人走出面馆的那段视频,Culper 还做了逐帧拆解,画面停在 3分27秒:黄乐瞥见门外守着记者,脚步一下子收住,扭头去看身旁灰衣女子的态度,等对方给了示意,他才接着往前走。
2026年5月13日,Lamarco抽完一根烟、吃完一个贝果,熬了整夜,把一份40页的做空报告发了出去。报告开头就写明,公司持有英伟达空头头寸。同一时间,黄仁勋正坐在特朗普的空军一号上,飞抵北京。
可第二天,英伟达股价反而创下历史新高。这份报告半年前根本没人在意——英伟达一路往上走,Lamarco费尽力气憋出的大稿,最后只落了个哑炮。
转折出现在二季度,做多英伟达的力量开始松动。Point72减持94.2%,Third Point和景林香港几乎清仓。5月里,卡纳夫妇不声不响卖了两笔英伟达;天才少年Leopold手握约15.7亿美元名义价值的看跌期权,给日后的爆仓埋下了伏笔。
舆论的密集审视来得更晚,直到10月29日《纽约时报》曝光间谍疑云,黄仁勋才被推上风口。
蓝派喉舌比Culper阴毒,就阴在这里:桃色丑闻顶多拿捏杭州知府高瀚文,间谍叙事却能扳倒浙江巡抚胡宗宪。
两路夹击之下,英伟达基本面再硬,股价也扛不住。10月6日以来的40天里,空头账面利润已接近240亿美元。
人们于是回头重读Culper的大作,连浑水也受了启发,把目光转向英伟达另一位高管的私人关系。
裂痕
事到如今,黄仁勋离职这盘棋的始作俑者逐渐浮出水面。共和党内部裂痕严重:卢比奥、贝森特代表的鹰派反对把芯片卖给竞争对手;班农、霍利代表的民粹派则担心AI跑得太快抢走MAGA的饭碗。两股力量一起挤压特朗普、卢特尼克代表的扩张派。再加上水平大幅下滑的蓝派媒体煽风点火,黄仁勋成了各路政治势力共同的靶子。
不过华盛顿的纸牌屋还没开演,三季度,开头提到的那批华尔街顶级资本就已经加速撤离。
国内顶级资本的动作正好相反。高毅资本国际三季度把英伟达彻底清仓;景林香港二季度清仓,三季度却又像Point72、Third Point那样买了回来。
景林在英伟达上的仓位不重、调得也灵活,比起台积电更像是试探性布局。Point72的路数差不多,即便三季度重新买入,普通股仓位相比一季度仍砍掉了77%。
Third Point丹尼尔·勒布的动作更花哨:二季度刚清仓英伟达,三季度一口气买回150万股,直接做成第三大重仓。到了11月3日,他又在投资者信中宣布大幅削减芯片和数据中心持股,理由是他担心数万亿的AI资本开支赚不回成本。
归结起来,华尔街看空无非三个问题:客户还有没有钱买芯片?买来的芯片有没有足够的电跑起来?就算有钱有电,客户以后还非买英伟达不可吗?
先说循环融资,这套剧本快转不动了。保险公司原本是芯片融资的主力,贷款利率在5%-6.5%。但对微软、英伟达等科技巨头的融资触及了保险单一客户集中度上限,借款人只能转去找成本更高的钱。
丹尼尔·勒布的季报里,美国信贷市场已经疯了:多个数据中心的高收益债券和杠杆贷款收益率达到两位数;1月定价不到5%的顶级数据中心ABS,如今收益率逼近7%;甲骨文、Meta和英伟达的信用违约互换价格在10月下旬创下历史新高。
利息越抬越高,数据中心的回报越摊越薄,英伟达的角色也在变——从卖芯片的,慢慢成了给买芯片的人提供融资的金主。
再说电力,AI算力建设已经撞上电力墙。曾执掌高盛最大自营投资部门的Alan Waxman,如今创立了1400亿美元的另类资管巨头Sixth Street。他最近测算,约2000亿美元的芯片还躺在仓库里,等着尚未建成的数据中心通电。
融资成本上涨威胁英伟达的订单,电力瓶颈拖慢订单兑现的速度。但最致命的还不是这些——英伟达的大客户们,正在琢磨怎么少买它的芯片。
摩根大通最近的报告指出,CUDA的护城河正在瓦解。按他们的统计,前沿实验室2026年后部署的算力分布是:博通23%,AMD18%,亚马逊Trainium16%,谷歌TPU14%,Cerebras2%,英伟达只占28%。

做空英伟达一年的Michael Burry也看到了这个变化。他最近做空VanEck半导体ETF,绕开了AMD和博通权重更高的ishares半导体ETF。
彼得·蒂尔2024年在All-In Summit上说过一句不太中听的话:英伟达赚得实在太多,芯片领域谁都会琢磨怎么复制它。
两年过去,硅谷巨头们正把蒂尔这番话变成现实。
去留
黄仁勋离职之后,一个关键问题冒了出来:一家公司的传奇创始人走了,这能不能成为Long Only基金卖出的理由?
段永平既不看空,也不加码。他的判断是,短期英伟达生意不受影响,几年后就要看能不能找到好的CEO。黄仁勋工作非常努力,对AI前景也很有远见,这样的人不好找。
英伟达大股东惠灵顿的投资经理Matthew Witheiler认为,未来两三年的产品路线已经定下来了,CUDA生态、研发团队、客户关系,不会因为黄仁勋离开就一夜蒸发。不管谁掌舵,英伟达还是AI算力市场的主导供应商。
惠灵顿的债券基金经理看法更进一步,换一位CEO未必是坏事,继任者对风险的容忍度很可能比黄仁勋低[2]。
某种程度上,黄仁勋不只是英伟达的CEO,他还是AI算力市场的央行行长。
一边把GPU卖给客户,一边用股权投资、融资支持、采购承诺向下游算力公司输送资金。整个AI产业在他推动下,经历了一轮又一轮信用扩张。
市场习惯了信用扩张,突然换成一位沃尔克式的行长,会发生什么,华尔街应该比谁都清楚。
参考资料
[1]Legislative Branch Appropriations: Frequently Asked Questions
[2]The 31-Year-Old Trader Who Called Out Jensen Huang's 'China Problem'—and Shorted Nvidia,wsj
[3]Nvidia turmoil marks the end of easy money for the AI trade