

AI建模带火3D打印:双11销量登顶,内容供给仍是拦路虎
刚收官的2026年双11,3D打印机成了消费电子赛道的一大黑马。
刚结束的2026年双11,3D打印机在消费电子里跑成了一匹黑马。据《证券日报》报道,拓竹在天猫先以新面孔入驻,随后拿下3D打印机类目第一,又登上办公用品第一,完成“三级跳”。各家品牌不约而同把“AI建模”“自己定制”当作核心卖点。
线下同样热闹,今年以来一二线城市顶级商圈的核心铺位,被越来越多的3D打印体验店占住。国家统计局数据显示,2026年上半年国内3D打印设备产量同比增长48.5%,增速在主要工业产品中排第一;同期我国出口3D打印机362万台,同比增长90.2%,出口金额96.11亿元,同比增长109.3%。生产端和销售端一起升温。
AI被业内看作这轮行情的核心催化剂。卡了行业十年的建模门槛被大幅拉低,“用语言创造实物”从概念变成现实,不少人喊出3D打印的大众化时代总算到了。
可事实真是这样吗?
01
内容瓶颈成终极天花板
回看消费级3D打印过去十年的普及路,其实是一场靠硬件降门槛的持久战。
五六年前,入门级FDM(熔融沉积成型,靠熔化塑料丝材逐层堆叠成型的主流3D打印技术)打印机还得用户手动调平、校准挤出机、来回试温度参数。新手折腾一星期,也未必能打出一个完整成品,学习成本足以把绝大多数普通人挡在门外。
现在不一样了。自动调平、振动补偿、断料检测成了主流机型标配,中高端机型还装上激光雷达和AI视觉监控,拆箱插电就能一键开打,用户要花的工夫从数周缩到几小时。
价格门槛也跟着塌了。深圳成熟的供应链把整机成本压到极致,拓竹A1 mini、创想三维i7等入门机型叠加政策补贴后已跌破千元;主流中高端机型多落在三四千元,跟一台中端扫地机器人差不多,到了普通家庭愿意掏钱的区间。
打印速度比五年前快了4-6倍。过去要打大半天的摆件,现在一两个小时就能成型,时间成本明显降下来。
硬件这么卷下来,中国厂商拿走了全球市场的绝对主导权。行业数据显示,拓竹、创想三维、智能派、纵维立方四家深圳企业合计拿下近九成入门级市场份额。换句话说,全球每卖出10台消费级3D打印机,9台来自中国。
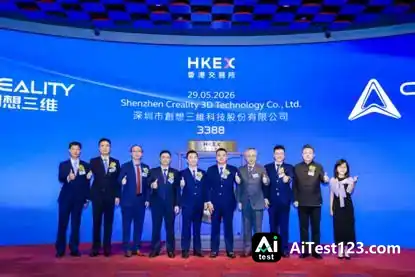
拓竹科技披露,截至今年6月,拓竹3D打印机国内线上与线下累计销量突破100万台,是行业首个做到这一点的品牌。天眼查信息显示,今年5月创想三维在港交所上市,成为消费级3D打印第一股。
*图源互联网
可硬件进步到极致,还是撞上了极客用户规模的天花板。成都某3D打印企业负责人分析,当前全球消费级3D打印机的家庭渗透率还不到1%,跟2020年之前的民用无人机处境很像——产品够成熟,价格够亲民,偏偏走不出小众极客圈层。
真正的卡点早就不在打印机本身,而在能打印的内容。长期以来,普通消费者想打件东西,只能去模型社区下现成文件,自己建模几乎不可能——Blender(开源三维建模软件)、SolidWorks这类专业软件的门槛,足以拦住99%的普通用户。
内容供给全靠少数专业创作者,像一道狭窄的堰塞湖。下游打印机产能再充足,也缺足够的“水源”撑起高频使用。
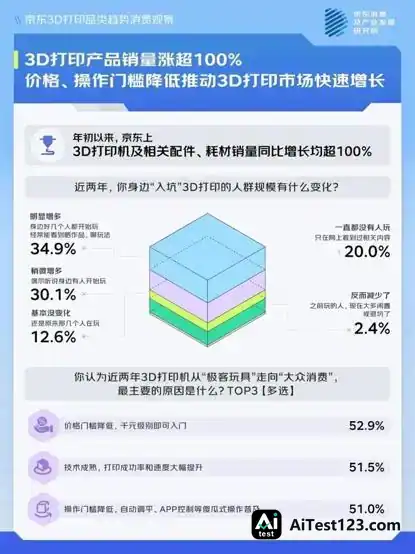
直接后果就是甩不掉的“吃灰魔咒”。京东消费及产业发展研究院2026年调研显示,已购入3D打印机的用户里,高频使用者只占11.3%,58.2%的用户入手后累计打印作品不足5件,新鲜感一过设备就进了储物间。
花几千块买台半年用不上一次的设备,对普通家庭来说怎么算都不划算。
*图源京东3D打印品类 消费趋势观察
过去十年,厂商卷速度、卷精度、卷价格,卷到硬件几乎没多少提升空间,却始终绕不开“没东西可打”这个核心困局。大家都在等一把钥匙,把内容供给的闸门炸开。
02
AI吹起大众化的想象空间
2026年成了行业转折点。AI大模型在3D生成领域密集突破,整个行业都以为那把钥匙终于来了。
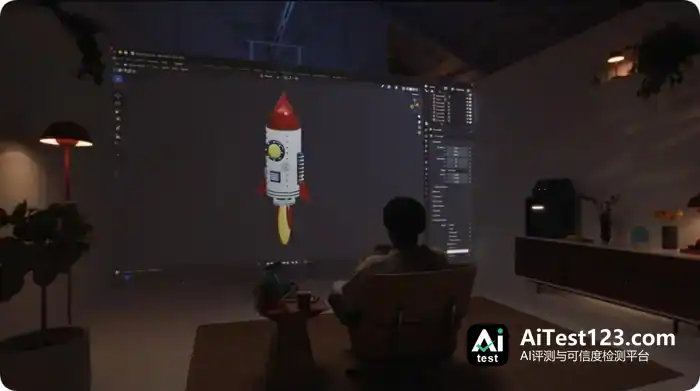
9月,OpenAI推出GPT-6 Astra。一段演示视频在科技圈刷了屏:对着它说一句语音指令,就能生成火箭模型,再一键把模型发到打印机打出实物。这被行业当成了标志性事件。
视频透露的信号很清楚——不懂建模的普通人,靠自然语言就能把创意一路走到实体。画面里那台深圳产的打印机售价不到三千元,让不少人开始畅想“顶尖AI能力+平价中国制造”能碰出多大火花。
*图源 GPT-6 Astra 发 布演示截图
国内大模型厂商追得也快。10月24日,月之暗面发布KimiK3.1 Pro,同步上线Kimi3D Make功能。大模型可以直接驱动Blender等建模软件,文本、草图、照片都能生成可导出STL(3D打印通用的标准模型文件格式)格式的3D打印模型,AI生成内容的可用性因此往前迈了一大步。
腾讯混元等国内头部大模型同样开放了3D内容生成接口,在中文场景理解、本土化模型适配上更占优势,成了国内厂商接入时的主流选择。另一边,Meshy、Tripo这类AI 3D创企迭代很快,从一键生成做到局部精细化编辑,一步步往真实创作流程上靠。
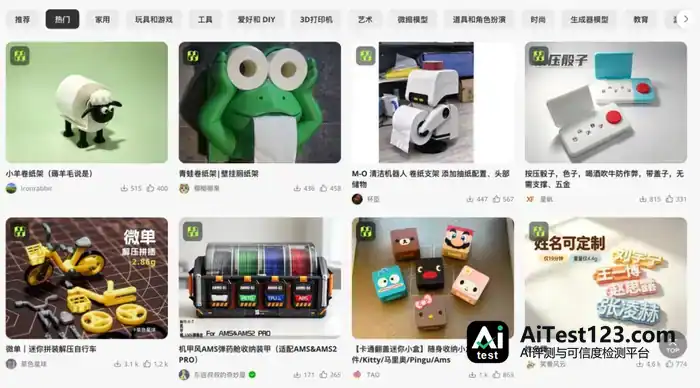
AI建模能力一升级,产业端很快接住了。拓竹旗下的MakerLab实验室一次接入混元、Tripo、Meshy等五款主流AI大模型,用户在手机APP里传照片、敲文字,几分钟就能拿到适配自家设备的三维文件。
*图源 拓竹MakerWorld网站截图
创想三维选的是场景化打法,在创想云平台上线9款AI创作工具,手办、浮雕、钥匙扣这些大众高频需求都覆盖到了。2026年中报显示,上半年AI相关应用使用量半年内涨了85.6%,新增公开模型数量同比增加137.6%。
内容供给的堰塞湖像是被炸开了口子。以前专业创作者忙一天才出一个模型,现在普通人几十秒就能生成;以前社区一个月更新几千个模型,现在AI能不停地产出内容。行业卡了十年的最大瓶颈,看上去一夜之间被AI抹平了。
建模这道成本门槛被AI一压,小批量定制的买卖就更好做了,3D打印农场的玩法也跟着提速。国内这类农场已有数千家,大小规模不一,累计装机量在30万台左右,这是业内不完全统计的数字。场地几十平米,上百台消费级设备,一两个管理员看着,手办、文创、小配件的定制单子就能接。
线下渠道也在同步铺开。拓竹开进了万象城、山姆会员店,创想三维进驻数百家京东之家、联想门店,AI生成加现场打印的体验模式,成了商场招揽客流的新抓手。
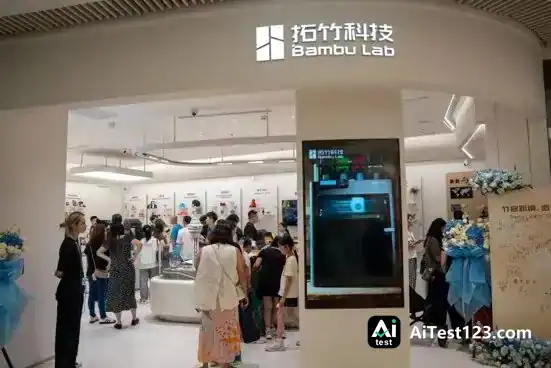
*图源互联网
双11的销量增长,更像这波AI热潮的集中兑现。多数品牌把AI功能摆在详情页醒目的位置,冲着新手用户“怕自己不会建模”的痛点去打。
很多人都觉得,3D打印进千家万户的临界点总算要到了。
03
AI解不开所有现实枷锁
可真相是,AI只解决了“从无到有”的内容生成,没解决“从有到好用”的全链路体验。建模门槛是降了,更多隐性门槛还留在用户跟前。
最先撞上的,是AI模型“好看不好打”的可打印性问题。眼下主流AI 3D生成工具的训练思路是视觉优先,造型好看、还原度高摆在前面,3D打印的物理工艺约束没能深度融进去。
有媒体实测数据显示,商用AI生成的模型里,仅约17%能直接拿去FDM/光固化(通过紫外线照射液态树脂逐层固化成型)打印、不用人工修复。剩下的毛病很普遍:非水密网格(模型存在破面、缝隙,无法被识别为实心实体)、薄壁结构低于喷嘴尺寸下限、大角度悬空没法成型、尺寸比例失调。
这些在CG行业只算小瑕疵,放到3D打印里就是致命缺陷。薄壁零件打出来直接断裂,悬空结构塌成一团,破面模型连切片软件(将三维模型切割为逐层打印路径的专用工具)都认不出来。
头部厂商其实都做了自动修复、壁厚检测方面的优化,但能处理的只是简单问题。造型一复杂,还是得靠用户拿专业软件手动修模——这恰恰是普通用户最不擅长的。
比模型缺陷更影响体验的,是全流程的割裂。多数厂商的AI功能只是表层接入,没有做原生全链路打通。用户得先到第三方AI工具里生成模型,导出STL文件,再打开切片软件核对参数,最后发到打印机,全程要跳三四个平台、操作十几个步骤。
对刚上手的人来说,弄明白文件格式、调好参数就已经够让人打退堂鼓了,跟演示视频里那种"一句话到成品"根本不是一码事。哪怕是Kimi像3D Make这类原生就支持导出的工具,也只是把模型生成这一段解决了,后面的切片匹配、支撑优化、设备适配,照样得用户自己扛。
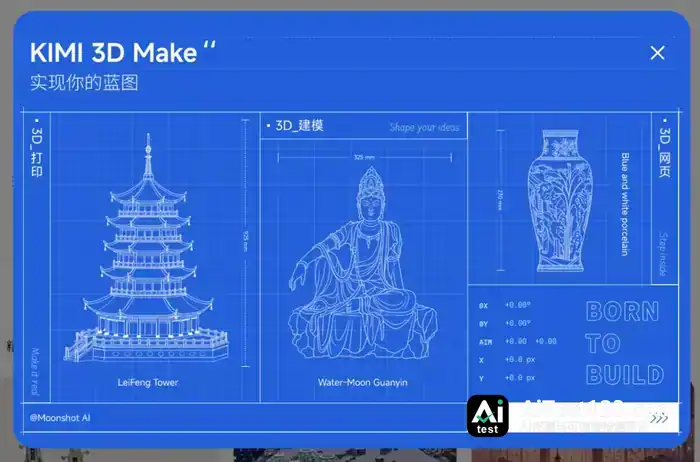
*图源Kimi官网截图
还有一个更不容易察觉、也更要命的劝退点,出在打印完之后的处理上。AI管得了前端的数字创作,却伸不到后端的物理制造。3D打印机打完一件东西,不是取出来就能直接用:FDM打印得拆支撑、磨层纹、补瑕疵,活儿琐碎,还会扬粉尘;光固化打印要用酒精清洗、再做UV(紫外线)二次固化,会碰到化学废液和刺鼻气味,家里有老人小孩的,大多心里犯嘀咕。
这些又脏又累的体力活,AI替不了,也恰恰是普通家庭用户最容易被挡在门外的地方。
说到底,问题的根子在于大众真正需要的场景本身就不存在。寻常人家里,哪有那么多非打不可的东西。收纳盒、小摆件、玩具配件,这些要么花几块钱就能买到,要么有没有都行,撑不起高频使用。
京东的调研数据已经把话说得很明白:AI建模再省事,超过半数用户的打印次数还是个位数。新鲜劲一过,机器照样逃不掉落灰的命。AI把"怎么打"解决了,可"为什么打"这个问题,它答不上来。
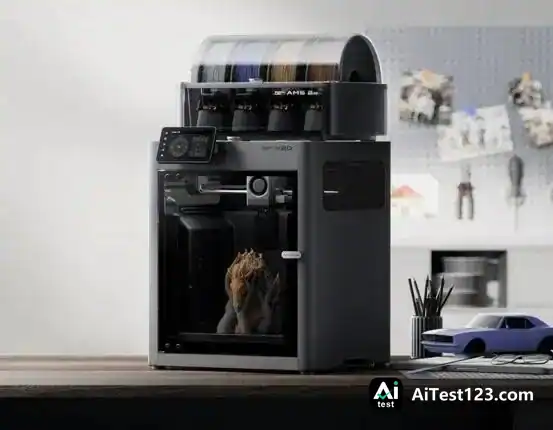
*图源互联网,3D打印产品
客观讲,AI确实是消费级3D打印行业近十年来最重要的变量。它撬开了困住行业多年的内容枷锁,让大众化从够不着的概念,变成看得见、摸得着的可能。这么看,AI离砸开那扇门只差一点。
可差的这"一点",往往才最要命。建模门槛只是头一关,可打印性、后处理、刚需场景、合规生态,哪一关都不好啃。
缺口是撬开了,门还关着。3D打印要走向大众,还在等一个真正点燃市场的引爆点。














