

八大算力枢纽盘点:京津冀、长三角各自握有什么牌?
AI大模型的出现,彻底改变了整个数字世界,而算力竞争也早已不仅仅是芯片竞争。 芯片决定单个计算设备能够完成什么任务,软件决定这些设备能否高效工作,网络决定大量设备能否协同,而电力、散热、场地和运维,则决定整个系统能否稳定运行。 一座数据中心可以拥有大量服务器,但只有当这些服务器能够稳定承接训练、推理或其他计算任务时,它
AI大模型一出来,整个数字世界都变了。算力这场竞争,早就不光是芯片的事。
芯片管的是单台设备能干什么,软件管的是这些设备跑得顺不顺,网络管的是大批设备能不能配合起来。电力、散热、场地和运维,则决定整套系统能不能稳住。
一座数据中心可以堆很多服务器,但只有这些服务器能稳定接下训练、推理或者其他计算任务,它们才算真正变成了可交付的算力服务。算力基础设施值不值钱,最后要看计算任务、模型能力和产业应用。
把中国AI算力版图摊开,会看到挺有意思的一幕:离AI需求近的地方,未必有最充足、最便宜的能源;能源富集的地方,又不一定扎堆着足够多的AI企业。
说到底,AI算力得靠国家级布局。
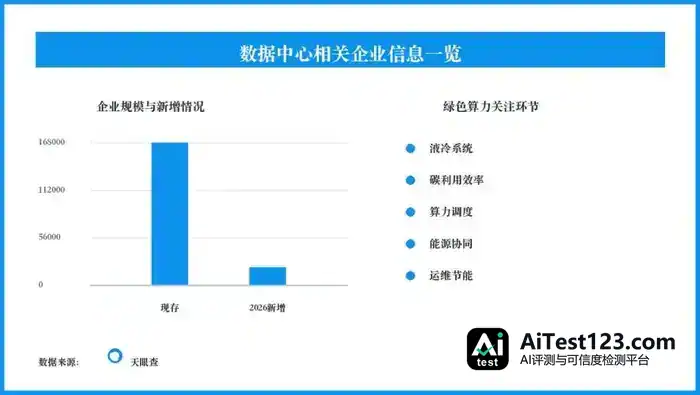
2022年,国家正式启动国家算力枢纽节点建设,京津冀、长三角、粤港澳大湾区、成渝、内蒙古、贵州、甘肃、宁夏等八大国家算力枢纽被敲定,还规划建设了十个国家数据中心集群。天眼查数据显示,我国现存数据中心相关企业约16.8万家,2026年以来新增注册相关企业约2.1万家。
八大“算力中心”各有各的长处。有的地方离技术创新和应用需求更近,有的地方更适合扛规模化计算,还有的地方能借已有产业积累去做云服务和智能算力。另外,八大枢纽不等于每个枢纽只干一件事。各地业务布局可能交叉,实际能力也会跟着项目建设、设备部署和客户需求不断变。看懂这一点,才能往下看这八大算力枢纽。
1、京津冀:手握AI创新需求与科研资源
能源是算力运行的基础,那人才、研发和客户就是算力卖出更高价钱的重要条件。京津冀特别的地方,就在于它有把这几样资源连起来的区域底子。
京津冀的王牌,是算力和创新源头之间那根线。
高校、科研机构、科技企业、云计算服务商和大型行业客户,一起撑起了这个地区的产业基础。大模型研发要算力,科研实验要高性能计算,企业部署AI要稳定的云服务,而这些需求往往跟技术人才、研发机构绑在一起。
京津冀国家算力枢纽的布局,想做的就是拿北京的市场、技术、人才优势,去接周边地区数据中心的承载能力。张家口,是理解京津冀算力布局的一个重要切口。
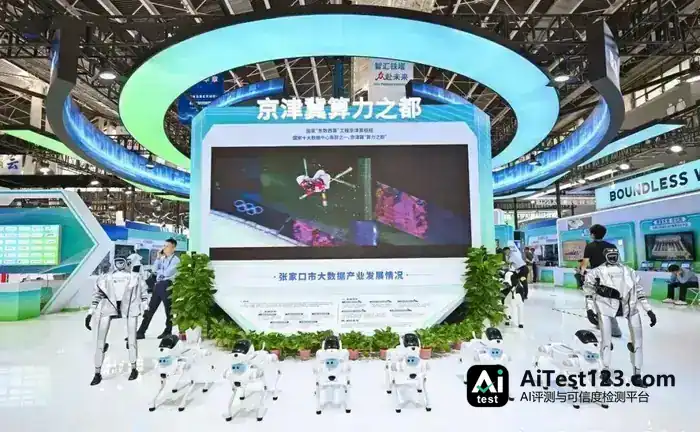
对算力中心而言,选址不是随便找块地皮。供电条件、气候、网络连接、基础设施配套,还有跟客户之间的距离,都会影响项目建设和运营。
在京津冀区域协同框架下,张家口能给大型数据中心腾出承载空间,同时靠网络接住北京和其他地区的计算需求。算力中心不一定把服务器全塞在北京城区,而是让适合集中部署的计算资源在周边跑起来,再通过网络给科研、企业和云服务撑腰。
从产业角度看,京津冀的看点不只是数据中心本身。算力设施跟科研机构、云平台、人工智能企业之间怎么连,决定了它能不能更好地服务模型研发、科学计算、政企数字化和其他高价值应用。
当然,不能把北京的全部AI需求都算成张家口的实际业务,也不能光凭离得近就判断某个数据中心的客户结构。具体项目跟科研机构、云服务商及企业客户之间建立了什么样的业务联系,更值得盯。
2、长三角:算力与产业集群同频共振
京津冀的故事从科研和创新需求切进去,长三角则更适合从产业链讲起。算力中心跟制造业之间的距离,不只是地图上的距离,更是技术方案能不能进生产流程的距离。
长三角的王牌,是产业链本身就是算力的应用场。
上海有金融、科技、研发和企业服务资源,江苏、浙江等地有密集的制造业、电子信息产业和民营经济基础,安徽也在新能源汽车、集成电路和先进制造等领域持续发力。
长三角的算力需求,不只来自互联网公司。
制造企业可能要用AI分析生产线数据,汽车企业可能要训练和验证智能驾驶模型,科研机构可能要跑复杂模拟,金融机构则更需要计算资源来支撑风险管理、数据分析和智能服务。
这些场景要的算力不完全一样。有的要大模离线计算,有的要较低时延,有的更看重数据安全、系统稳定性,还有的在意跟企业既有软件能不能集成。
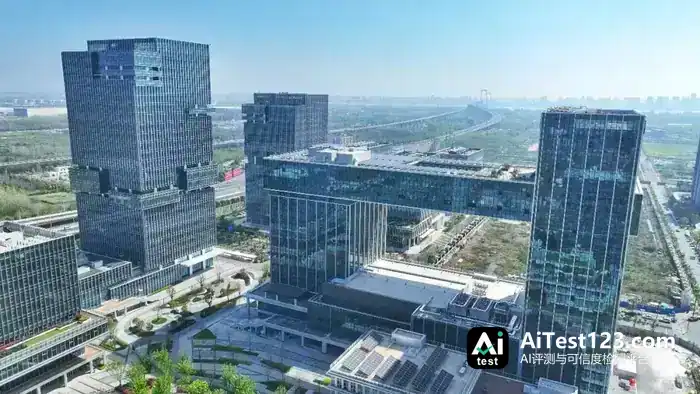
(芜湖智算经济产业园)
长三角一带,国家落子了长三角生态绿色一体化发展示范区和芜湖两个国家数据中心集群。
把芜湖的作用说成“上海算力不够用、就把服务器挪到安徽”,其实并不准确。更贴切的说法是,长三角得在区域内部把计算资源、产业需求和基础设施条件通盘考虑。上海和周边城市聚集着大量企业客户与研发需求,但大规模数据中心往哪建,还要看土地、供电和长期运营这些条件。区域协同之下,城市之间自然会在产业服务、算力承载和基础设施建设上各有分工。
因此长三角真正该盯的,不是机架建了多少,而是算力能不能扎进制造业、科研和企业服务体系里去。
3、粤港澳大湾区:AI从模型走向产品
粤港澳大湾区在國內主要科技产业集群里,硬件和应用这两块特色很突出,它手里的王牌就是算力转化成产品和应用的产业底子。一个AI功能要变成产品,通常得走完模型研发、软件开发、硬件集成、测试验证、生产制造到市场销售这一长串环节。
深圳的电子信息、智能终端和科技企业扎堆,东莞是重要的制造业基地,广州则握着汽车、科研和产业服务资源。机器人、智能汽车、消费电子、工业设备这些产业,也给AI技术留出了大量应用场景。
和只从模型训练的角度看AI不一样,大湾区的一个长处在于,算法、芯片、传感器、终端设备和制造能力可以放进同一张产业地图里来看。产业链的密度,正是这些环节彼此协同的底气。
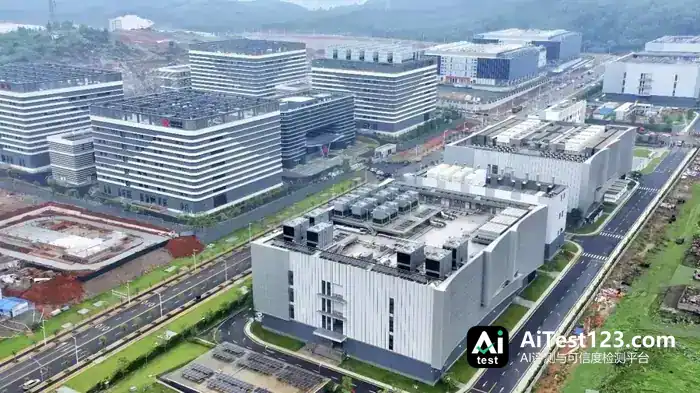
(韶关三大电信运营商智算中心项目)
韶关在这里的角色,是粤港澳大湾区国家算力枢纽的重要承载区域,也是国家规划的十个数据中心集群之一。区域内的分工由此显现:大湾区核心城市有大量科技企业和应用需求,韶关则担起大型数据中心集群建设的一角。
从业务逻辑看,大湾区的算力需求可以来自好几个方向。任务不同,对计算地点的要求也不一样——适合集中部署的大模型训练和部分云端推理,能在区域范围内统筹安排;时延敏感的工业控制和终端响应,则更依赖网络与边缘计算能力。
所以韶关集群值多少,得看实际建设进度、网络连接和客户业务,不能拿深圳等核心城市的产业规模去顶替集群自身的运营数据。往后看,大湾区一个值得观察的方向是云端算力与终端智能怎么配合。在这里,算力的故事能从数据中心一路讲到机器人、汽车、智能终端和工厂——它的价值不只在计算本身,更在于计算结果能顺着产业链走进真实市场。
4、成渝:让算力进入西部产业腹地
成都和重庆,是中国西部产业版图上的两个重镇。成渝的王牌,就是区域产业与算力网络的结合。当算力能把成都、重庆乃至更广阔的西部连起来,它的价值就不只来自某座数据中心,而来自计算资源和产业需求之间更高效的匹配。
成都的底子是电子信息、软件、科研和数字产业,重庆则在汽车、电子信息、装备制造等领域有较强的产业特色。
国家批复成渝国家算力枢纽建设时提出,要发挥当地市场、技术、人才和资金等方面的优势,发展高密度、高能效、低碳数据中心集群,并加强东西部互联网络和枢纽节点间直连网络建设。
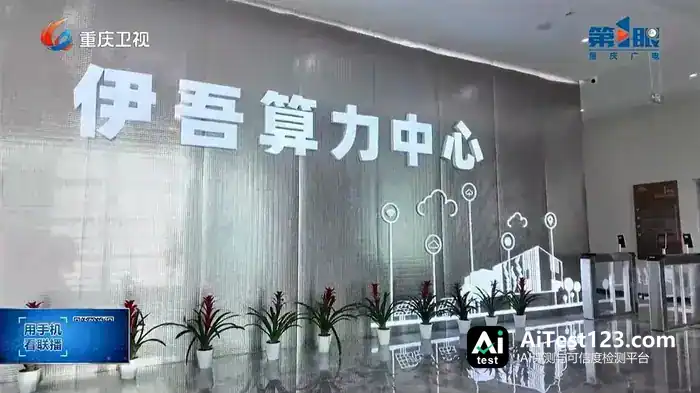
这就意味着,成渝不是简单照搬东部算力中心,而是要结合区域产业特点发展算力基础设施,服务西部地区的产业与数字经济需求。今年8月,重庆入选国家算力互联互通区域节点建设名单。这类节点要做的,是让不同区域、不同主体和不同架构的算力资源实现标准化互联与高效流动。
以前,算力服务往往和特定云平台、特定数据中心或特定设备体系绑得很紧。客户挑服务时,得考虑设备架构、软件兼容、数据传输和部署方式。随着算力网络建设往前推,跨主体的资源发现、供需对接和标准化接入,有望成为一个新的发展方向。
成渝这类区域枢纽,往后比拼基础设施实力,网络连接水平会是关键一环。汽车、电子信息、装备制造这些产业,也给成渝留出了应用空间。有了这些场景,当地的算力布局不单是全国性的基础设施,还能跟区域产业搭上关系。
5、内蒙古:AI遇上绿电,能源成为竞争力
东部算力枢纽讲的多是产业、人才和应用需求,内蒙古给出的则是另一个观察切口。到了AI时代,能源不再只是基础设施的配套项,它有可能变成区域算力产业手里的竞争优势。内蒙古握着的牌,恰恰就是能源资源与大型算力基础设施之间的协同潜力。
以前给数据中心选位置,看的是网络、土地、离客户远近和运维条件。可AI加速卡的计算密度一上来,供电、散热、配电设施和能源调度这些环节的分量就跟着加重,选址的思路也就变了。如今能源资源以及它的综合成本越发受到关注,尤其是那些能集中部署的大规模计算任务,能源供给和基础设施条件会左右长期运营划不划算。
风能、太阳能,内蒙古都不缺,发展大型数据中心集群的空间条件也具备。和林格尔、乌兰察布这些地方,已经成了观察当地算力产业的重要窗口。
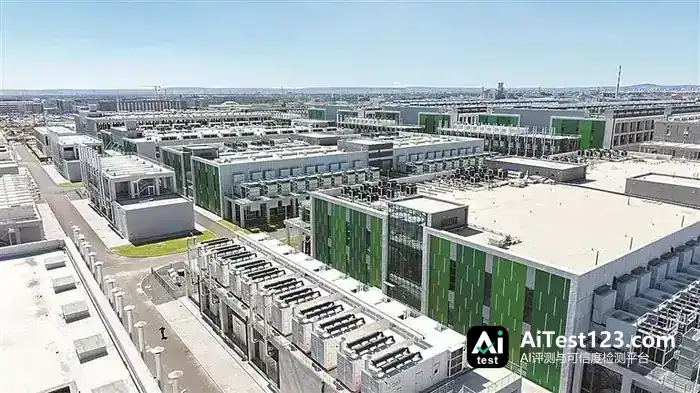
(中金数据乌兰察布零碳算力产业园)
这里要解决的核心问题,是怎么把能源优势和计算需求接上。和林格尔、乌兰察布的长处不止是地广,还在于所谓的“算电协同”。这不是说在数据中心边上立一座风电场或光伏电站就完事,而是要把电源、电网、储能、用电负荷和计算任务通盘考虑。风电、光伏本身有波动,想让新能源更好地服务算力设施,就得把电网保障、储能能力、用电计划和数据中心负荷管理凑到一起,搭出一套贴合实际运行条件的供电体系。
内蒙古适合搞规模化数据中心集群,集群大了,供电、制冷、网络和运维上能形成一定的规模效应,也方便围绕算力设施做配套服务。所…,看内蒙古的算力优势,得把资源禀赋和具体项目的运行条件放在一起看。
AI计算需求还在涨,谁能把能源稳定、经济地转成可用算力,谁就有可能在大型计算基础设施这一块拿到重要的竞争优势。
6、宁夏:规模化算力的重要承载地
中国西北的算力版图里,宁夏很值得一看,它的王牌是以中卫为代表的规模化数据中心集群,以及背后的基础设施承载能力。土地、气候和能源条件,宁夏都有一些,中卫又是国家布局里重要的数据中心集群所在地。对大型数据中心来说,这些条件打好了集中建设的基础,也让宁夏有机会参与全国算力资源的配置。
“东数西算”的总体布局中,宁夏和内蒙、贵州、甘肃等地一起,被列为发挥资源优势、承接全国范围内非实时算力需求的重要枢纽。这类任务里有部分大模型训练、离线数据分析、存储备份,还有其他对实时响应要求相对不高的计算工作。
这些任务为什么能放到离客户很远的地方做?因为计算和用户之间不一定非得实时交互。有些任务,客户把数据交上来、把计算流程设定好,远端集群就能执行,跑完再把结果送回去。只要网络、安全、稳定性和综合成本达标,计算设备未必非要摆在用户所在地。这就给中卫这类规模化算力承载区域留出了发展空间。
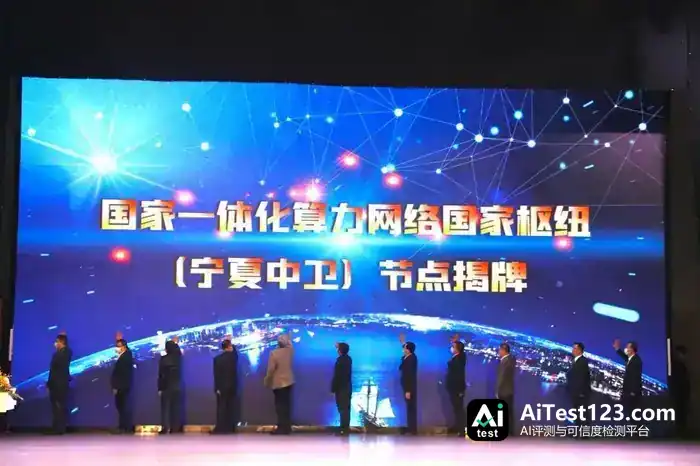
数据中心集群的价值,不是把一大堆服务器塞进一个区域就完了,它能推动供电、制冷、网络和运维设施协同规划,也有可能把云服务、设备维护、网络服务和相关技术企业吸引过来,慢慢长出更完整的基础设施生态。放到大模型训练上看,设备之间的通信效率、系统稳定性还有故障恢复能力,都会影响最终的有效计算性能。
所以说,宁夏的优势不能光拿土地和气候来概括,还得看集群的网络能力、能源保障、设备部署进度、客户结构,以及实际承接的计算任务。它代表的是中国把大型计算任务和区域资源条件结合起来的一条重要路径。
7、贵州:从“大数据之省”走向AI算力高地
内蒙古和宁夏的落脚点更多在能源、空间和规模上,贵州不一样,它手里攥着的是多年攒下的大数据产业底子,以及往智能算力和AI服务方向延伸的余地。
贵州动手得早,很早就把大数据产业当成主攻方向。贵阳和贵安新区一路做数据中心、云服务和数字产业,基础设施和产业经验都有了一定沉淀。到了AI时代,贵州不是白手起家盖机房,而是在原有的大数据盘子上接着往外扩,做智能算力和相关应用。
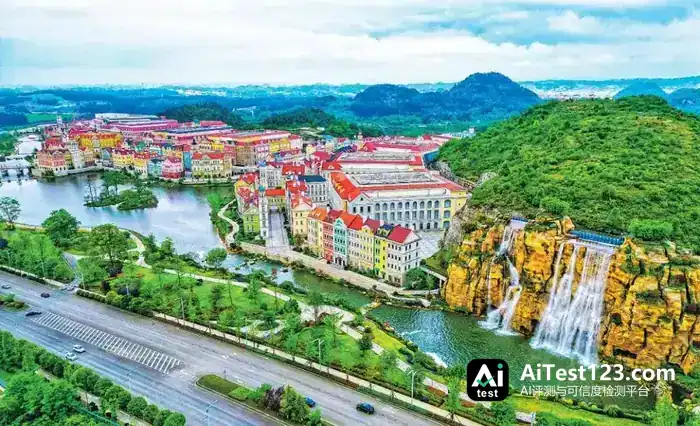
(华为云贵安数据中心)
大数据这摊事,数据中心、网络、云平台、软件服务和行业客户缺一不可。贵州能抓的机会不少:一边继续靠数据中心集聚的优势,给云计算和智能算力打底座;一边往算力服务上走,比如算力调度、模型部署、数据处理和企业级服务,再把算力和本地及外部的行业需求对接起来,落到具体的数字化业务里。
有个方向值得盯一下,算力产业正从单纯盖设施,转向资源协同和应用生态。跟从零起步相比,贵州手里已有的数据中心基础设施、产业经验和相关服务能力,确实给智能算力发展铺了路。
这大概也是贵州最拿得出手的故事——一个靠大数据产业打出名气的省份,怎么在新的技术周期里继续把自己的产业角色往前推。
8、甘肃:新能源与大型智算集群链接起来
贵州是从大数据产业积累走向智能算力,甘肃的讲法则更适合从新能源、基础设施与全国算力需求怎么结合说起。
甘肃最该盯的地方是庆阳。以它为代表的大型智算集群建设,加上新能源和算力协同发展的潜力,就是甘肃的牌面。
在国家数据中心集群布局里,庆阳分到的是大型和超大型数据中心集群建设这块任务。按照当地相关建设指南的说法,自然气候条件和能源资源优势得用足,数据中心要往高可靠、高能效、低碳的方向做,自然冷源、间接蒸发冷却、液冷这些节能技术也在鼓励采用之列。
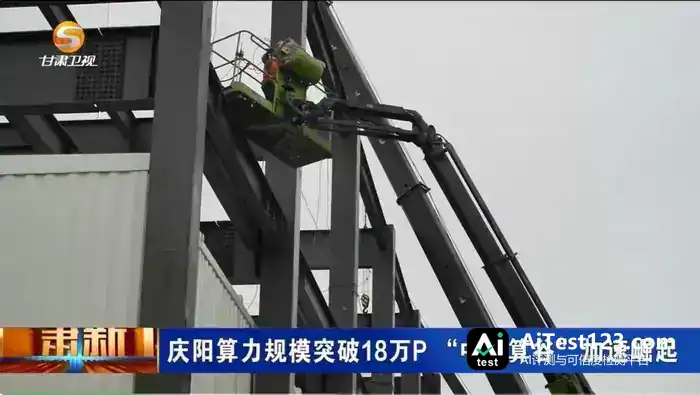
庆阳算力产业的核心思路,是把能源、气候条件和大型智算设施捏到一起。做法是在区域内规划数据中心集群和相关基础设施,给大型计算设施留出集中承载的空间。
不过,风能、太阳能资源丰富,不等于数据中心就能敞开了用新能源。想稳定运行,电网保障、储能、多种能源协同和合理的负荷管理,一样都不能少。
庆阳还有一看点,是它面向全国承接算力需求的定位。
当地相关建设指南说得很明确,要承接京津冀、长三角、粤港澳等区域的算力需求,打造面向全国的算力保障基地。这样一来,庆阳就不只是地方上的一个数据中心项目,也成了观察全国算力资源怎么跨区域配置的一个样本。
放到国家算力布局里看,庆阳的角色挺清楚:用区域的能源和空间条件,给全国AI产业提供规模化的计算基础设施。
9、结语
各区域的竞争力,没法拿一个数字简单比高下。
看科研和技术需求,京津冀特色鲜明;看制造业和产业应用,长三角和粤港澳大湾区各有所长;看区域产业协同与算力网络,成渝值得关注;看能源资源和大型数据中心承载条件,内蒙古、宁夏和甘肃都有看点;看大数据产业积累,贵州走出了自己的路。
其实八大枢纽都能搞智能算力,差别在资源禀赋、产业基础和项目布局。关键不在各自建了多少台服务器,而在于能不能把这些不一样的优势组织起来。
截至2026年7月底,全国智能算力总规模为245万PFLOPS(FP16),这是国家数据局在2026年8月公布的。八大国家算力枢纽加上三个算电协同发展区,已建成的智能算力规模在全国占比超过85%。另外,145万 PFLOPS智能算力已经被纳入国家级监测调度平台的监测范围。
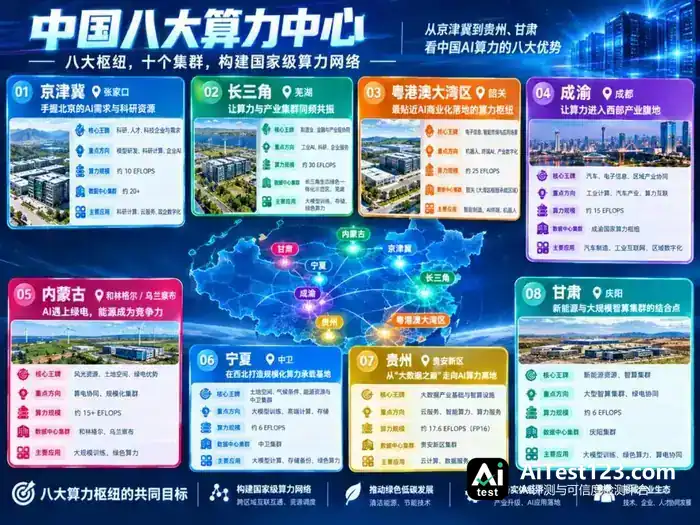
但规模只是看中国算力版图的一个角度,算力产业本身就是个多层次的系统。
八大枢纽建设的下一层意义,是让算力从分散的资源,慢慢变成能被发现、评估、连接和调度的基础设施。
算力布局要优化、供给能力要提升、监测调度要强化、算电协同要深化、产业生态要培育——这些是国家数据局2026年在相关活动中提出的方向。全国一体化算力网则被列进“十五五”规划重大工程安排。
所以说,往后算力基础设施怎么走,不光是多盖几座数据中心的事,还牵扯到怎么把不同地区、不同技术架构、不同服务商提供的计算资源连到一起。
不过,想让这种协同真正跑起来,还得靠具体的技术标准、网络设施、调度机制和商业服务一起兜底。国家层面把算力网写进规划,并不等于眼下所有算力已经做到无缝互通。
可以确定的一点是,国内算力基础设施的重心,正从各个区域单独建集群,往跨区域组网协同上走。这也让八大国家算力枢纽有了被长期盯着看的价值。
八个算力中心手里攥着的牌各不相同,它们能不能拧成一股绳,直接关系到这张算力地图最终能做多大的产业盘子。








