AI办公接入同款模型:大厂集结,竞争回到老问题
这是难得一见的一幕。因为AI的出现,中国的几家大公司近期先后调整了AI办公业务的组织架构。
这场景并不多见。AI一起来,国内几家大厂最近接连动了AI办公业务的组织架构。
7月底,字节跳动先做组织调整,把豆包、飞书和火山引擎三股力量并到一处;9月,CEO梁汝波在飞书大会上头一回把这一安排讲了个透。腾讯的WorkBuddy这条线,马化腾亲自参加产品会议,QClaw相关业务和团队也归了进来;阿里则把三款产品捏成千问办公,交由钉钉团队负责;百度把内部产品并进百度搭子,金山办公的主要精力也转向了AI。
这些动作摆在一起,说明前期各自试探的阶段已经收尾,各家开始收拢资源,拿组织、生态和渠道上的老底子来打这块业务。
事情和大模型刚冒头时的猜想不太一样。
那会儿不少人觉得,新AI产品会把行业龙头掀下马,小公司凭一项新技术也能起来。几年过去,模型谁都能买,站到有利位置的,仍是有渠道、有客户关系、有完整产品体系的大公司。
有个细节能看出门道:这几款产品都不是只接一个模型。腾讯WorkBuddy除自家混元外,还接了 DeepSeek、智谱GLM、Kimi、MiniMax;豆包工作在两款豆包这些模型,也接进了Kimi、GLM和DeepSeek;千问办公做得更直接,11月中旬一口气上线十款模型,自研的千问之外,DeepSeek、Kimi、MiniMax全在名单里——可它8月才短暂接过外部模型,又悄悄撤下,来回摇摆几番才彻底放开。微软Copilot也没只认一家,OpenAI和Claude一起上。

看着是各家各选各的,落点却是一个:主流模型都进了同一款产品,模型便成了随时能换的零件,底层能力上谁也拉不开差距。接得越多越全,产品之间反倒越像。
商业史上这种局面不新鲜。只是大厂眼下常挂嘴边的三句话,每一句都得掂量掂量。
1、数据多,不等于能用好
大厂最常挂在嘴边的一句话是:企业积累的数据足够多,只要接上AI,这些数据自然就能被用起来,数据也就成了竞争优势。
可真正深入企业一线的人心里清楚,这件事远没有那么简单。
同一家企业里,销售、财务、仓储各记各的账,同一个数字在不同部门手里对不上,根子在于各部门的职责和权限本就不同。前几年流行的数据中台也撞上过这堵墙。这个概念在2015年前后被阿里带火,大量企业掏钱跟进;到2020年前后,阿里自己也开始弱化中台,不少项目系统建完了,数据照样用不顺。
难点大多不在技术层面,而在组织层面——要让各部门把数据交出来、重新协调彼此的利益,比装一套系统难得多。
这也能解释一个现象。阿里千问今年开源了一套工具,专门用来把散落在不同系统、格式各异的数据,整理成智能体能够直接调用的内容。
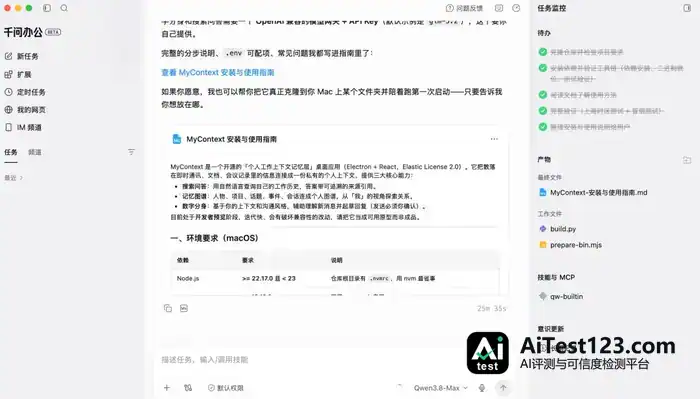
假如原始数据拿来就能用,这类工具本没有存在的必要。它之所以被关注,是因为把杂乱数据梳理成可用信息这件事本身需要长期积累,而这恰好是大公司多年服务企业客户才攒下的本事,换个模型并不管用。
如今模型掌握的知识越来越多,企业单纯存着的旧数据,其价值得重新掂量。真正关键的,是让数据在公司内部顺畅流转的机制,以及智能体在实际工作中一点点积累下来的经验。
手里握着数据,和能把数据用好,从来不是一回事。
2、定制越深,改动越难
大厂常讲的第二句话是:把系统接进企业的核心流程,照着客户需求做定制,客户用得越久就越离不开,自己的地位也就稳了。
这种打法在软件行业很常见,可代价也摆在那儿。
过去不少大型企业软件跟客户的具体流程绑得很紧,短期看客户很难换掉;可一旦技术方向变了,这些软件公司因为要照顾老客户,产品改起来很慢,很难全力转向新趋势。
更近的例子是上一代自动化软件RPA:它的操作规则是照着具体流程设的,业务流程一变,原来的规则就得重做,后续维护的工作量很大,有从业者反映,有些项目省下来的人力成本,还不够维持软件正常运行。

现在的AI办公,已经能看出各家走了不同的路。
腾讯先做个人桌面上的助手,再从个人用户逐步切入企业;阿里更看重企业客户,依托钉钉往业务深处钻;字节则把AI功能直接做进飞书。
选择不同,跟各自的长处和负担有关,风险也不一样:做得轻,推广快但容易被替代;做得重,客户稳定但可能跟不上变化。
模型大约每半年换一代。节奏这么快,客户关系稳和产品掉头难,常常是同一个根子上的事:客户抓得越牢,自己能动的空间反而越小。
能不能在稳定和灵活之间取得平衡,比单纯比谁接得更深更重要。
3、说是创新,做法还是老一套
把前面两点连起来看,会发现一个有点讽刺的事实:这场被称作颠覆的竞争,用的打法和传统软件行业并没有太大区别。
微软是最清楚的例子。
纳德拉没有让AI成为一个独立产品,而是把OpenAI的能力逐步放进自己的软件体系:单独的Copilot Pro停止销售,AI功能并入Office套件,再和安全、管理工具一起,打包成每人每月99美元的E7套餐。
哪怕是微软,也在Copilot里同时接入OpenAI和Claude的模型,没有只用一家。表面看是新技术在推动,实际起作用的还是Windows和Office多年积累的客户基础,AI只是让这些老产品更有吸引力而已。

国内其他几家公司的做法,其实也差不多。
腾讯拿微信和企业微信的流量做支点,阿里盯的是钉钉上积累的企业客户,金山走政企渠道、打文档格式兼容这张牌,百度则依托搜索、网盘和智能云这些自有体系。
这些优势跟AI没什么关系,都是各家经营多年攒下来的家底。业务挂着新名头,调动的还是旧资源。
用户增长那组数字,同样得拆开来看。 WorkBuddy之所以起量快,一部分来自积分补贴和微信的免费导流;也有用户是奔着补贴去的,把它当成调用其他模型的入口。发布时热闹一场,未必能换成长期使用。
技术带来的变化,把时间拉长看,很少是直接把老公司简单替换掉。一项新技术从稀缺走向普及,最先出现的,常常是老公司借它完成自身升级,把新变化装进原有体系。AI办公眼下就在这个阶段。
不过这并不意味着格局已经定了。
商业史里,真正重新划分市场的公司,往往出现在头部企业关注之外,它们不照搬现成的做法,也不急着模仿大公司。
现在五家大公司互相盯着对方,产品越做越像。真正不一样的力量,兴许正在它们注意不到的地方生长。
技术变化是真的,只是兑现的过程比最初预想的更曲折。眼下这几家的胜负还早,更值得留意的,是那个还没有进入这场竞争的新角色。