五年两轮造灯潮,教育硬件的生意变了吗?
孩子书桌上的一盏台灯,正在成为科技巨头争夺的新入口。 11 月 5 日至 7 日,在 2026 移动网络大会上,美的集团联合上海海思、中国移动,发布并展出了一款 AI 学伴灯。与传统台灯不同,这款产品不仅可以调节光线,还能识别孩子的坐姿、进行指尖查词、辅助作业批改,甚至通过语音指令联动家中的空调、窗帘等智能设备。 三家
孩子书桌上的一盏台灯,正在成为科技巨头争夺的新入口。
11 月 5 日至 7 日,在 2026 移动网络大会上,美的集团联合上海海思、中国移动,发布并展出了一款 AI 学伴灯。与传统台灯不同,这款产品不仅可以调节光线,还能识别孩子的坐姿、进行指尖查词、辅助作业批改,甚至通过语音指令联动家中的空调、窗帘等智能设备。
三家公司的分工颇具代表性。上海海思提供开源鸿蒙轻 AI 解决方案及端侧视觉算法,中国移动提供九天大模型、灵犀智能体及通信能力,美的则负责硬件制造与智能家居生态的整合。
一家家电巨头、一家芯片技术企业、一家通信运营商,联手推出了一款面向儿童学习场景的产品。
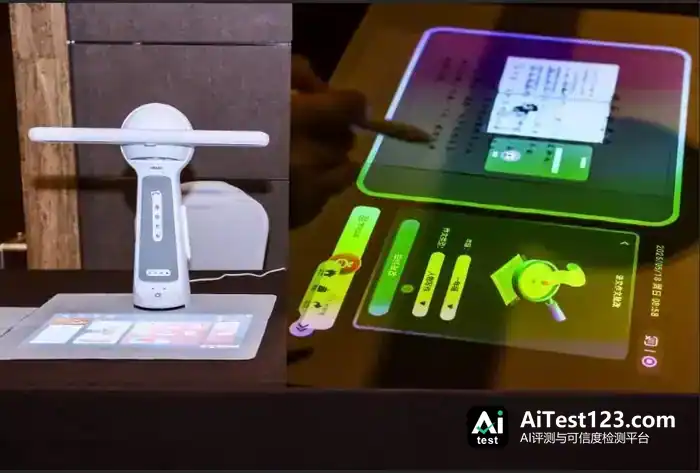
美的联合上海海思、中国移动推出 AI 学伴灯
这并非孤例。过去两年,从传统照明企业到 LED 显示厂商,从电商平台到人工智能公司,越来越多原本与教育业务联系不深的企业,开始将目光投向家庭学习场景。
三雄极光推出 AI 智能学习大立灯,京东联合童视界推出 AI 伴学大路灯,洲明科技在年报中披露 AI 伴学台灯业务,商汤科技也将视觉识别技术引入儿童智能台灯。
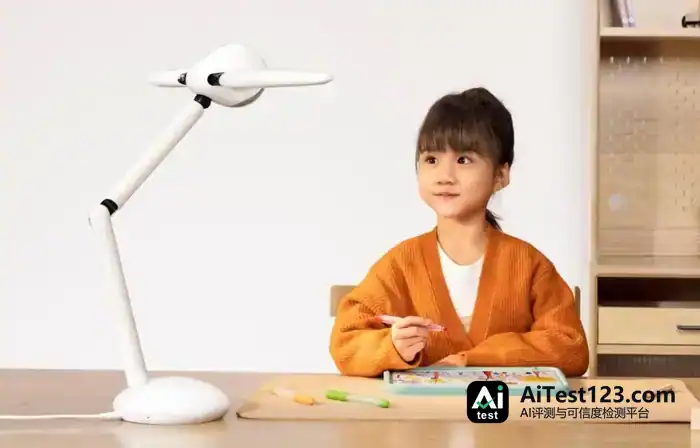
洲明科技在 2025 年年度报告中披露的 AI 伴学台灯 Demo
一场由跨界玩家推动的教育硬件竞争,正在重新升温。不过,与几年前互联网教育企业争相推出智能作业灯不同,这一次,参与者的产业背景更加多元,产品的竞争焦点也开始从作业辅导,延伸至学习陪伴、习惯管理和家庭智能生态。
当越来越多企业开始把 AI 装进台灯,它们究竟看中了什么?
从造灯到做教育,跨界玩家越来越多
如果观察近两年的新品,会发现一个明显变化:传统硬件企业不再满足于提供基础照明,而是尝试围绕孩子的学习过程提供更多服务。
2025 年 8 月,老牌照明企业三雄极光发布梓潼 AI 智能学习大立灯。这款产品在专业护眼照明的基础上,接入  DeepSeek、豆包等多个 AI 模型。用户通过语音即可进行知识问答、英语对话练习。同时,产品还接入小白试卷宝,提供错题归集、学习资源匹配和针对性训练等功能。
其上市时公布的渠道售价为 2399 元。从产品定位来看,三雄极光已经不再仅仅强调照度、显色性等传统照明指标,而是试图把灯具与教育内容结合起来,将一盏护眼灯升级为具备学习辅助能力的终端。
类似的探索也发生在童视界身上。2026 年 3 月,童视界与京东合作推出 D6 AI 伴学大路灯,接入京东 JoyInside AI 交互能力,支持多轮语音对话、古诗词背诵、英语口语练习以及学习报告生成。据凤凰网科技报道,产品于 3 月 24 日在京东开售。京东方面称,开售 4 小时便打破了该平台立式护眼灯品类的销售纪录。
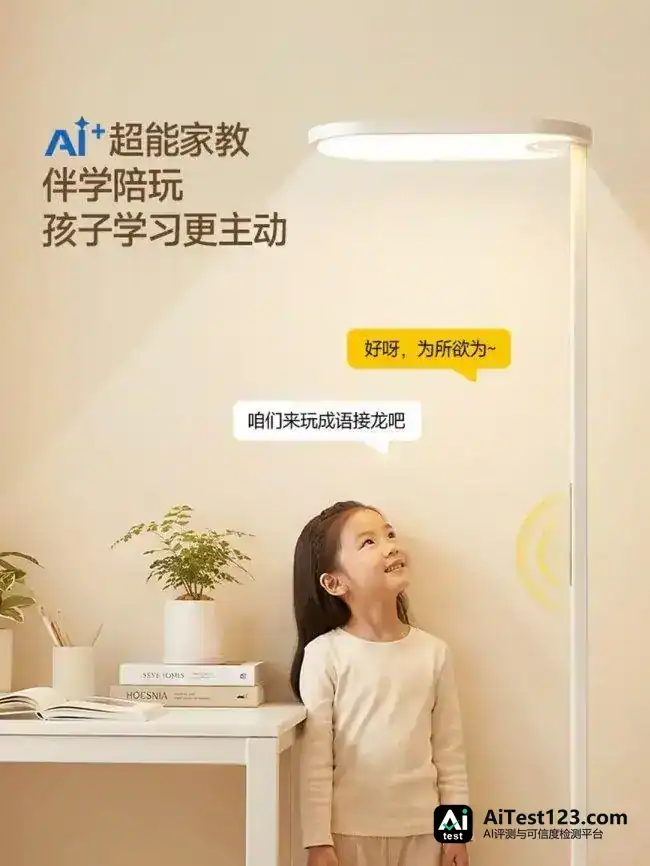
童视界与京东联合推出的 D6 AI 伴学大路灯,接入 JoyInside AI 交互能力
这次合作中,京东的角色也发生了变化。它不再只是负责商品销售的平台,而是将 AI 模型、硬件适配和渠道能力提供给品牌,参与产品能力的构建。对于照明企业而言,AI 成为产品升级的工具;对于京东而言,AI 伴学灯则是将平台技术能力落地到消费硬件的具体场景。
另一边,LED 显示企业也开始尝试进入这一市场。2026 年 4 月,洲明科技在 2025 年年度报告摘要中披露了面向小学生的 AI 伴学台灯方案。
根据公司披露的信息,该方案结合护眼硬件、智谱大模型及教育数据,围绕学生放学后的学习过程,设计了作业规划、学习陪伴、批改答疑、阅读和口语练习等功能。与普通护眼灯不同,洲明科技还计划打通家长、学校和学生三端,让家长能够查看学习时长、专注度和错题等信息。不过,目前公开资料主要展示了产品方案与样机,不能据此认定其已实现规模化销售。
除了传统硬件制造商,AI 技术企业也在直接开发学习场景中的消费终端。2024 年 1 月,商汤科技发布元萝卜光翼灯,售价 1699 元。产品重点并非解题,而是借助 AI 视觉识别技术,提供坐姿提醒、专注力检测和学习状态分析。
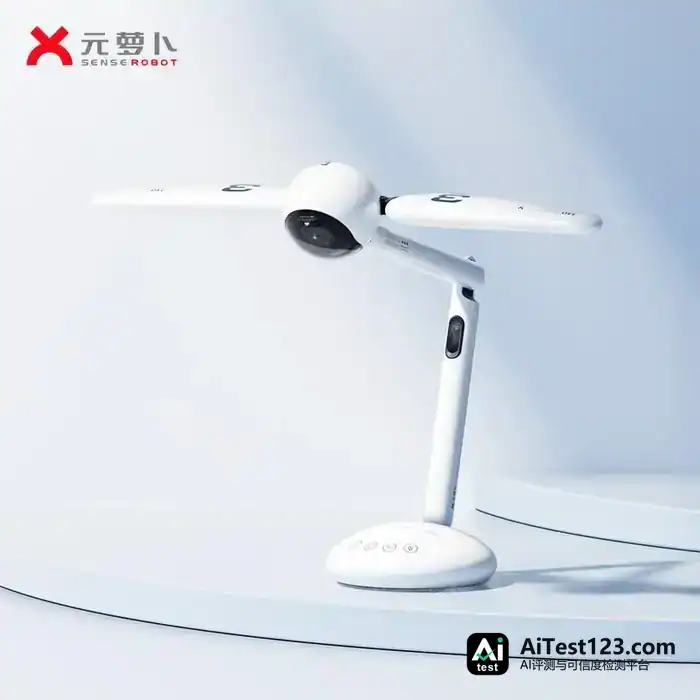
商汤科技元萝卜光翼灯
与这些跨界入局的企业相比,原本深耕 AI 教育领域的科技公司,也在通过智能硬件探索新的学习场景。
爱宾果的「宾果智慧光」便是代表性产品之一。这款产品将护眼台灯、桌面投影、触控学习机与 AI 私教功能结合,依托自研 BINGO-GPT 及相关教育模型能力,通过 AI+AR 技术实现桌面交互、知识讲解与个性化学习辅导,并分别面向家庭和学校提供不同的终端方案。2025 年,宾果智慧光还获得第 50 届日内瓦国际发明展金奖。
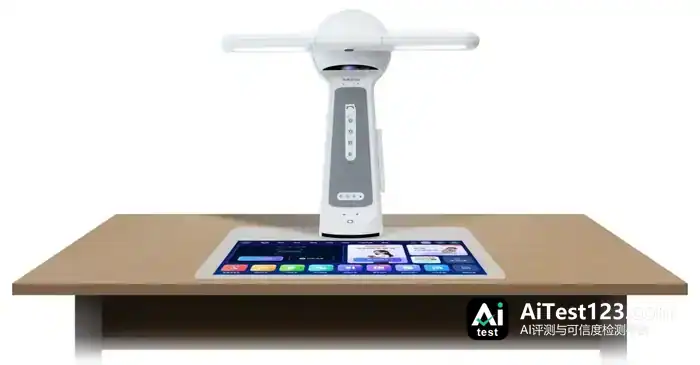
爱宾果「宾果智慧光」产品
不同于传统台灯增加简单问答功能,爱宾果尝试将整个书桌变成可以交互的学习空间,让 AI 进一步参与孩子的学习过程。
从这些案例来看,教育硬件市场正在出现双向融合的趋势:一方面,照明、家电、显示等传统硬件企业开始引入 AI 与教育内容,尝试将原有产品升级为学习终端;另一方面,爱宾果等教育科技企业也在通过光学交互、智能投影等技术,探索新的硬件形态。
两条路径虽然起点不同,但最终都指向同一个方向:围绕孩子的日常学习场景,构建更加完整的 AI 学习服务。
为什么所有人都盯上了孩子的书桌?
跨界企业集体进入学习灯市场,首先与台灯自身的场景优势有关。与学习机、词典笔等专用教育设备不同,台灯原本就是许多家庭书桌上的常见设备。孩子不需要为使用它专门改变学习习惯,也不必额外打开一款应用。阅读、写作业、练习口语等活动,本来就发生在灯光覆盖的范围内。这使台灯具备了天然的场景优势。
对于硬件厂商而言,儿童学习场景意味着相对明确的使用人群和需求。对于 AI 技术企业而言,固定的书桌环境也为视觉识别、语音交互等功能提供了具体的落地空间。
更重要的是,家长购买这类设备时,本身就存在一定的升级需求。在 2026 年发布的《中国教育消费与学习场景报告》中,多鲸进一步指出,智能学习灯等垂直硬件正围绕高频学习需求发展,家庭学习空间也逐步从传统书桌向 AI 交互空间升级。护眼仍是产品进入家庭的重要基础,而 AI 问答、作业辅助、学习管理等功能,则可能成为推动产品升级和差异化竞争的新方向。
对于不少家长来说,护眼是购买台灯的基础理由,而学习辅助功能则可能成为推动消费升级的重要因素。这也为照明企业提供了新的商业空间。传统护眼灯的竞争,往往围绕光学性能、产品设计、品牌与价格展开。当各品牌的基础配置逐渐接近,企业需要寻找新的差异化卖点。AI 学习功能的加入,提供了一种可能:在原有照明价值之外,进一步提供知识问答、学习管理、亲子互动等服务。
而对美的这样的家电企业来说,台灯还有另一层价值。此次美的 AI 学伴灯能够接入美的美居、中国移动相关生态。按照公开展示的应用场景,孩子通过语音发出开始学习的指令后,可以联动空调、窗帘和灯光,调整家庭学习环境。这意味着学习灯不再是一台孤立的设备,而有机会成为家庭智能生态的一部分。相比传统学习机,它的价值不仅来自教育功能,还来自与其他家居设备的连接。
中国移动的参与,则体现了通信运营商在 AI 时代寻找应用入口的另一种思路。过去,运营商主要提供网络、通信及相关数字服务。如今,随着大模型和智能体能力不断发展,运营商也开始尝试将云端 AI 能力与家庭终端结合。
美的负责设备和家庭场景,上海海思提供芯片相关解决方案与端侧 AI 能力,中国移动提供大模型、连接与云端服务,这种合作方式反映了 AI 硬件产业链正在出现的新分工。对于跨界玩家而言,学习灯不只是一个可以销售的硬件品类,也是进入家庭教育消费场景的入口。
不过,长期学习服务、内容订阅和家庭生态消费能否形成新的收入来源,目前仍需要实际商业化数据验证。
五年前的「造灯潮」,为什么又回来了?
学习灯并不是一门新生意。如果将时间拨回 2020 年,就会发现教育硬件行业曾经经历过一轮相似的热潮。
2020 年 10 月,字节跳动旗下大力教育推出大力智能作业灯,将摄像头、智能识别与学习辅导功能结合起来。2021 年 3 月,腾讯教育联合暗物智能发布 AILA 智能作业灯,主打指尖点读、智能讲题、作业批改等功能。随后,阿里云与导学教育合作推出智能作业灯,作业帮、好未来、网易有道等企业也先后布局相关产品。当时,智能学习灯一度成为教育硬件的重要创新方向。
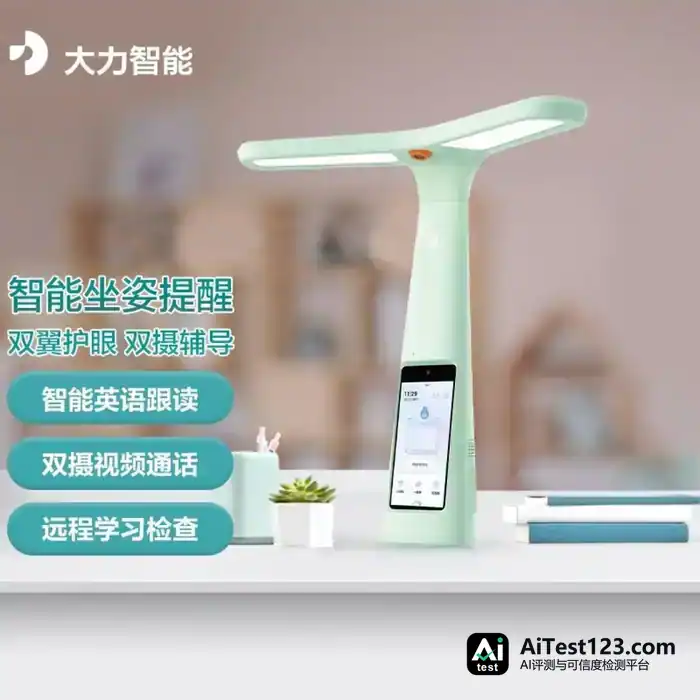
字节跳动旗下大力教育推出的大力智能学习灯
2021 年 12 月,大力教育对外公布,大力智能学习灯累计销量突破 100 万台。这一成绩证明,家长确实愿意为具备一定教育功能的智能灯具付费。但行业并未因此形成持续快速增长的统一趋势。
在报告相关用户调研中,部分家长反映,产品存在屏幕较小、固定位置不便查看、内嵌教育资源不足、教材不匹配,以及教育内容停止更新等问题。这些反馈揭示了早期智能学习灯面临的核心矛盾:硬件能够完成识别、拍照和交互,并不意味着它能够持续提供高质量的学习服务。
而新一轮 AI 学伴灯竞争,与上一轮存在明显差异。首先是技术基础发生了变化。早期智能作业灯主要依赖 OCR 识别、预设题库、固定流程交互等技术。如今,大模型具备更强的自然语言理解和多轮对话能力,可以围绕同一问题进行连续交流。
与此同时,视觉识别与端云协同能力也在发展。部分实时感知功能可以在设备端完成,复杂的知识问答则由云端模型处理。这让轻量化硬件获得更丰富的 AI 功能成为可能。
其次是参与者的身份发生了变化。上一轮造灯潮主要由教育企业和互联网平台推动,核心诉求是将学习内容和服务装进新的终端。而这一轮,照明、家电、LED 显示等制造企业成为重要参与者。它们本身掌握硬件供应链和销售渠道,可以通过引入外部模型及教育资源进入相关市场。
从三雄极光与小白试卷宝合作,到童视界接入京东 JoyInside,再到美的与中国移动、上海海思联合研发,跨行业合作正在成为新产品的重要开发方式。
但技术升级能否真正改变行业,仍然存在不确定性。因为学习灯并不是只要能够回答更多问题,就一定能获得更高的用户认可。
上一轮竞争留下的问题是,智能学习灯如何证明自己比普通台灯更有价值;这一轮则需要进一步回答,AI 学伴究竟能在多大程度上改善孩子的学习体验。
跨界容易,真正成为「学伴」有多难?
如今,AI 学习灯的功能清单越来越长。从坐姿识别、智能调光,到指尖查词、作业批改,再到口语练习、学习规划与情绪陪伴,越来越多企业试图让一盏灯承担更复杂的角色。但功能丰富,并不必然意味着教育效果提升。
首先,AI 技术能力与教育专业能力并不能画等号。对于低龄儿童而言,学习过程并不是简单的提问和获取答案。一道数学题,直接告诉孩子结果与引导孩子理解解题思路,是两种完全不同的教育方式。一次英语口语练习,也不只是判断发音是否正确,还涉及年龄适配、表达引导和持续反馈。
这些需求对产品的教育内容、交互设计、知识准确性和教学方法提出了更高要求。对于来自照明、家电、通信等领域的跨界企业来说,硬件制造、算法和渠道可能是优势,但课程体系、教育内容和学习规律,未必是其原有能力范围。这意味着,跨界厂商仍然需要与教育内容提供商、教研团队等建立更深入的合作。
其次,真正决定产品价值的,可能是用户能否持续使用。学习灯在新品发布阶段,可以通过 AI 问答、语音互动等功能吸引关注。但当产品进入家庭,家长最终会关注更具体的问题:孩子是否真的愿意使用?遇到问题时能否获得有效帮助?学习习惯有没有改善?AI 功能是否值得额外付费?
尤其当产品定价达到上千元甚至更高时,家长也会将其与普通护眼灯、词典笔和学习机进行比较。如果 AI 功能长期使用频率不高,或者无法提供足够明确的学习价值,那么产品很可能重新回到传统照明设备的竞争逻辑。
除此之外,儿童隐私和数据安全也是绕不开的问题。为了识别坐姿、分析学习状态或支持远程陪伴,部分 AI 学习灯会使用摄像头、麦克风,并处理学习行为与家庭环境相关的数据。根据《个人信息保护法》,不满十四周岁未成年人的个人信息属于敏感个人信息,相关处理活动需要满足更严格的保护要求。对于企业而言,哪些数据需要采集、是否可以在本地处理、家长能否自主控制相关功能、数据如何储存与删除,都应当成为产品设计的重要环节。
更值得关注的是,当企业开始强调 AI 的情感陪伴能力时,也需要明确智能设备与真实亲子关系之间的边界。学习灯可以帮助孩子进行知识查询、提供适当提醒,也可以辅助家长了解学习状态,但很难替代家长和教师在教育过程中的判断、指导与情感支持。
从更长远的角度来看,跨界玩家的涌入,也在改变教育硬件行业原有的竞争结构。过去,教育科技企业通常从教学内容和学习需求出发,寻找合适的硬件形态;如今,越来越多制造企业从自身拥有的终端、渠道和家庭场景出发,反向寻找教育服务的机会。
教育公司不再是学习硬件市场唯一的产品定义者,硬件制造商、AI 技术公司、平台和通信运营商都开始参与其中。
不过,目前相关产品处于不同的发展阶段,有的已经正式销售,有的仍在展示或方案验证阶段。对于销量、复购、持续付费和教育效果,公开市场仍缺少足够完整、可横向比较的数据。因此,新一轮 AI 学伴灯能否真正形成持续增长的市场,还需要时间和用户实际选择来检验。
从五年前互联网巨头争相造灯,到如今照明、家电、通信厂商集体进入家庭学习场景,变化的不只是技术,更是教育硬件的产业边界。
一盏台灯可以连接大模型,可以接入整个智能家居,也可以拥有越来越丰富的交互能力。但对家长来说,最重要的问题始终没有改变:这件产品究竟能为孩子的学习带来什么?谁能够持续回答好这个问题,谁才有机会从一个跨界入局者,真正成为家庭教育市场的长期参与者。