英伟达2026年投资71笔:加注算力底座,中国大陆仍难进
英伟达是全球市值最高的公司之一,但它不只做GPU 生意,还是一台高速运转的投资机器。过去十几年,正是这种生态式的绑定投资给它带来了客户和收入,是它壮大的利器。 截至2026年11月18日,IT 桔子共收录英伟达投资并购事件239 条,其中股权投资 220 笔、并购 19 笔。把时间轴锁定在2026年:这一年它投了71笔
英伟达是全球市值最高的公司之一。GPU 生意之外,它还是一台跑得很快的投资机器。过去十几年,这种生态式绑定投资给它带来了客户和收入,也是它壮大的利器。
截至2026年11月18日,IT 桔子共收录英伟达投资并购事件239条,其中股权投资220笔、并购19笔。只看2026年:这一年它投了71笔,比2023年的30笔翻了一倍还多,平均每个月投出六七笔,节奏比大多数一线VC机构都密集。
数字跳升背后,是三个结构性变化。
它投的范围比过去宽了:不再只盯着美元生态中的AI明星企业,电力、光互连、数据中心这类支撑算力的物理基础设施也进了视野。有报道称,它计划对做AI数据中心电力基础设施的Lancium Technologies出资至多30亿美元。
押注方式更聚焦了。巨额支票只开给OpenAI等少数几家基础模型公司,对其余多数AI初创,出资都停留在数亿美元以内。
从地域看,英伟达把主要筹码放在美国,英国、韩国排在其后。在华股权投资已停了近十年,今年少见地投了两家中国公司,可这两笔都带着“擦边球”的意味。
一、不止投AI公司,还投资算力的物理底座
2026年的71笔投资中,人工智能占了超过43笔,乍看像一家纯AI投资方。细看账本,结构性差别很明显:钱集中砸向头部项目的中后期融资,早期项目数量多、单笔金额小、分布散。
比如,英伟达今年在OpenAI最终关闭于1220亿美元的那轮融资中出资300亿美元,还参与了Anthropic 300亿美元的G轮(其中英伟达承诺的份额至多100亿美元)和xAI约200亿美元的E轮。
这些巨额战略投资本质是英伟达给最大的GPU客户输血。客户拿到钱,转头购买算力,收入最终仍回到英伟达账上。
英伟达也在加码AI之外的领域,这些领域过去三年它很少碰。集成电路今年投了6笔,覆盖光互连、光子芯片、低功耗互连;能源与电力开始密集出现;航空航天和轨道计算也进了名单。
具体来看几条线:
· 光与互连:Lumentum(光模块与激光器)、Coherent(光子器件)、Ayar Labs(片间光互连芯片)、iPronics(硅光子光交换)、Point2 Technology(低功耗短距互连)。
GPU集群越大,互连越是关键瓶颈,英伟达把这条链上的供应商逐个投了一遍。
· 电力与数据中心:IREN、Firmus Technologies、Lancium Technologies、Nscale、Nebius、GMI Cloud等都被投。
算力扩张的约束已经从芯片产能转到电力供应和机房建设,英伟达的钱跟着瓶颈走。
· 上游材料与芯片制造:认购联发科35亿美元可转债,还投了RISC-V架构公司SiFive。
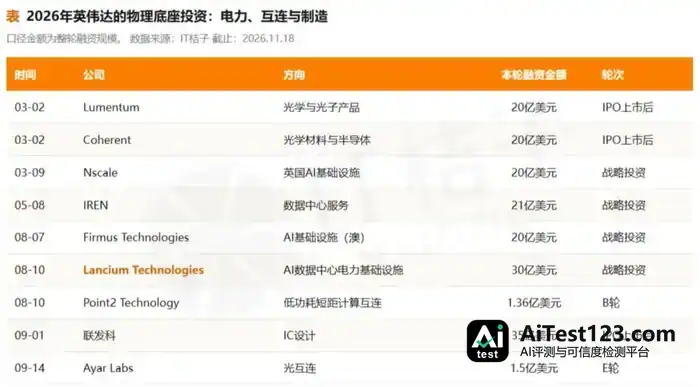
一家芯片公司密集往电厂、机房、光缆里投钱,说明它想把GPU的优势从芯片本身铺到整条产业链上。这是英伟达2026年投资清单跟往年比最扎眼的不同。
二、投的数量多,但连续押注的只有少数公司
IT桔子的统计显示,英伟达投资史上被投两次以上的公司有40家,三次以上的仅13家,不到全部被投公司的一成,挑得相当严。
只看2026年的投资标的,约七成标的都是新面孔,三成是对已有项目的追加投资;但大额支票几乎都开给了反复押注的老标的。
值得关注的连续加注案例包括:
1.加拿大NLP模型平台Cohere:累计加注5轮,横跨4年。
2023年C轮2.7亿美元、2024年7月D轮5亿美元,此后一路加码。到2026年11月,Cohere启动目标上限70亿加元(约50亿美元)的E轮,当月完成首次交割,由英伟达与加拿大政府共同支持。英伟达从早期一直跟到后期。
2.美国头部大模型公司OpenAI:英伟达连着加注了三轮。
2024年10月,它出现在66亿美元那轮融资里;2025年9月,英伟达与OpenAI签下千亿美元投资意向,按算力部署的节奏分期打款;2026年2月公布的新一轮融资在3月完成交割,总规模1220亿美元,其中英伟达拿出300亿美元,亚马逊拿出500亿美元,350亿美元与OpenAI上市或AGI里程碑挂钩。
美国科技巨头给大模型公司输血的节奏没停,可即便是最有实力的资本,如今开支票也要附带条件了。
3.马斯克旗下大模型公司xAI:英伟达同样连投3轮,最近一笔是2026年初的E轮,规模约200亿美元。
4.其他被英伟达连续加注的公司:Poolside、Together AI、Runway、Nscale、Ayar Labs、VAST Data 均为三轮,World Labs、SSI、Skild AI、Fireworks AI 各为两轮。
注:上面列出的金额指的是整轮融资规模,体现的是英伟达参与的交易量级,并非它自己的出资额。
把这份名单连起来看,英伟达的资金集中流向了那些会持续消耗GPU的AI独角兽,OpenAI这类基座大模型公司尤其突出——它们本身就是全球最大的GPU买家。
这些公司每完成一轮融资,钱最终都要花到算力采购上,而英伟达正是主要供货方。被投名单与客户名单高度重合,投资也就成了提前锁定需求的一种手段。
三、近十年未在中国内地出手,今年两次都擦着边
2026年英伟达对外投资的地域分布相当极端:71笔中近五十笔给了美国创业公司,其余大多落在英国、韩国等地,中国创业公司寥寥无几,说0也不为过。
不过往前翻,英伟达早年在中国的自动驾驶领域其实下过注。
2017年8月,它以“资源+资金”的方式参加图森未来(中美两地运营)的B轮融资,投后持股约3%,这是英伟达头一回投资华人创业者创办的自动驾驶公司。
差不多同一时期,前百度副总裁、自动驾驶事业部负责人韩旭离职创业,景驰科技成立没多久,英伟达又出现在其5200万美元Pre-A轮中。后来,文远知行用上英伟达的GPU、DRIVE Xavier芯片以及Blackwell架构系统级芯片,双方一起开发自动驾驶域控制器HPC3.0等产品。
这笔股权英伟达拿了很久。直到2025年2月,它提交的13F持仓报告才首次披露:持有文远知行约173.86万股ADS,对应市值约2465万美元。
在那之后将近十年,英伟达在中国一级市场几乎没有动静。
2026年它难得出手两次,可两次都擦着边:
一次是认购联发科发行的35亿美元可转债,这是英伟达在美国以外最大的一笔直接投资,标的为台湾上市公司,转股之前它只是债权;可转债的好处在于留住了上行空间,又不会立刻触发持股审查。
另一次是参投具身智能企业思灵机器人的5亿美元F轮,领投方是软银,英伟达只是参投方之一。
尤其要留意,思灵并不是纯正的中国本土公司。
创始人陈兆芃有哈工大背景,曾任德国宇航中心(DLR)机器人与机电一体化研究所实验室副主任,公司总部注册在德国慕尼黑,运营团队设在北京。技术血统在德国,量产能力在中国,合规身份落在欧洲。
另外,思灵与英伟达今年10月在柏林GTC上已联合发布科研人形机器人Agile ONE SN,还联合奥迪、达索系统启动了工厂零件分拣项目。这笔投资有明确的业务协同背书,并非单纯的财务下注。
从图森未来到思灵机器人,走的都是典型的跨国双总部模式,并非完全本土的中国大陆公司。严格算下来,英伟达今年在中国内地一级市场的投资依然是0。
局面为何如此?至少有两层考量。
一是合规与制裁风险。
美国针对中国的芯片出口管制,从2022年起一路收紧。英伟达正处在管制的核心位置,它若投资中国AI与半导体企业,就可能触及美国对外投资安全计划(OISP)的申报义务,严重的甚至被直接禁止。合规审查要花多少钱、结果有多不确定,都让这条路不好走。另一头是生态上的隔断。
英伟达投钱,本意是提前把生态铺好:指望被投的企业日后多买GPU、多用CUDA、接入NVLink。可中国AI公司的算力来源正往国产方向走,华为昇腾、寒武纪、壁仞这类替代方案被越来越多地采用。就算现在把钱投进去,业务上的协同也很难再搭起来。
不投哪些地方,其实比投了哪些地方更能说明问题。
2026年英伟达的钱流向生态和AI基建,从电力设施到互连,从基座模型到机器人,投资版图正和地缘政治的边界线叠在一起。只是这张图上,中国大陆那一半是空着的。原因不简单,未必是不想投,更多是投不了。
对国内的创业者来说,这也是个现实的提醒:能拿到海外芯片巨头支票的,恰恰是那些血统和注册地都不在中国内地的公司。想靠海外芯片巨头当战略投资人的路子,正变得越来越窄。