英伟达万亿敞口承压:AI资本开支是见顶还是中途调整
杰富瑞认为,市场已经把情况按“见顶”来定价,但尚无“实体层面的证据”支持这一判断:英伟达以3300亿美元表外敞口充当AI生态的“央行”,治理转向可能会使融资链条收紧;四大云厂商净利润增长73%,但剔除AI非现金账面收益后仅增长15%;东南亚芯片出口新规进一步抬高跨境算力扩张的门槛。
眼下金融市场的走势,越来越像是在押注AI资本开支周期已经到顶,可实体层面还没有能站得住脚的证据。杰富瑞(Jefferies)把这轮分歧概括成一个问题:这到底是AI资本开支周期的真正顶点,还是上升途中的一次中期调整。
据追风交易台消息,杰富瑞11月19日发布的最新研报称,围绕上述判断,多个风险信号正在同时冒头。
英伟达在AI生态里一直扮演着“央行”式的角色,如今这一角色面临治理转向的压力;它体量庞大的表外财务敞口一旦收缩,整条AI融资链条都会被系统性收紧。
另一边,市场开始更严格地审视超大规模云厂商(hyperscaler)的盈利质量——把AI相关投资的非现金账面收益剔掉之后,这些公司的核心盈利增速比表面数字低得多。
还有一条:美国商务部工业与安全局(BIS)已宣布,对多个东南亚国家及巴西的AI芯片出口实施许可证要求,全球算力资本开支的地域分布和扩张节奏因此被进一步改写。
杰富瑞认为,这三条线索彼此交织,合在一起构成了当前对AI资本开支周期定性的核心争议。
市场信号与周期定性:定价先行于“地面证据”
杰富瑞报告明确写道,金融市场的表现已经越来越像AI资本开支周期见顶,但眼下还拿不出令人信服的“地面证据”来证明这个判断。
报告沿用了11月5日那份研报的分析思路,暂时以市场信号为准,把当前局面归为两种情景之争:
一种是AI资本开支周期的真正顶点(peak);另一种只是上升周期中的一次中期调整(mid-cycle correction)。
报告认为,在更多基本面证据出现之前,这个判断仍悬而未决,也是投资者当下最关键的定性问题。
英伟达的“央行”角色:庞大表外敞口与治理转向风险
过去两年,英伟达深度充当了整个AI生态的“出资方”与“担保方”,其财务敞口规模远超市场此前普遍认知。据Tomasz Tunguz于11月12日发布的梳理,英伟达的相关承诺包括:
420亿美元用于技术收购承诺;
610亿美元股权投资,覆盖229家初创企业和13家上市公司;
1645亿美元租赁担保与云算力容量兜底,需计提相应资本准备金;
631亿美元客户应收账款,付款账期最长可达一年。
市场同样在盯着治理层面的动向。Colette Kress 在英伟达做了13年首席财务官,眼下还兼着临时CEO,对这笔大规模财务风险敞口并不放心。报告的判断是:英伟达一旦收起激进的撮合打法、转向更审慎的财务纪律,它作为AI交易“领头羊”的收紧动作,会顺着整条AI资本开支与融资链条传导出去。
压力最明显的是“新云”(Neoclouds)。数据中心初创企业这类“新云”,此前被英伟达当作超大规模云厂商之外一块重要的算力替代需求。可各大超大规模云厂商都在推自研芯片,谷歌母公司Alphabet的TPU就是其中之一。
随着相关风波发酵,CoreWeave股价自消息传出后已回调25%,其美元债收益率升至约15.7%,显现出较强的信用与生存压力。
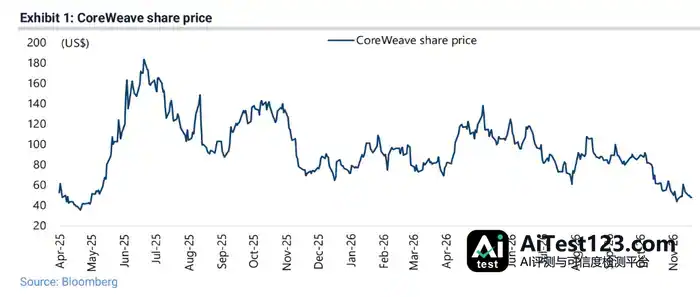
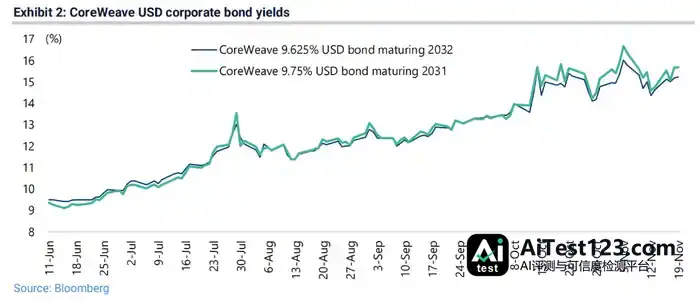
报告认为,最投机性的一块算力需求若出现萎缩,有望压低其余参与者的算力价格,进而对整个AI算力供需格局产生重新定价的压力。
超大规模云厂商盈利拆解:资本开支回报的“反身性”警示
杰富瑞这份报告把微软、亚马逊、Alphabet和Meta四家超大规模云厂商的利润结构拆开细看,结论是前期盈利增长有相当部分来自AI相关投资的非现金账面收益,核心经营利润并没有实质改善。
报告追踪的“其他非营业损益”,大头是未上市AI相关投资的未实现账面损益这类非现金项目。这个项目的季度合计值,2Q26还是+1550亿美元,3Q26就急转为-90亿美元,近期AI相关资产价格下跌带来的账面回吐,直接摆在了这个数字里。
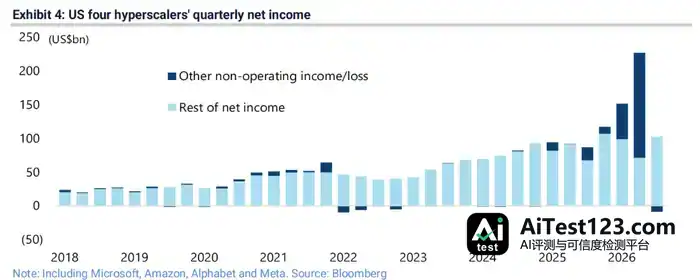
年化口径下的数字同样值得琢磨。截至3Q26的过去12个月,四家公司合计年化净利润比截至1Q25的12个月高出73%,多了2,480亿美元,从3400亿美元升到5880亿美元。可这2,480亿美元的增量里,年化“其他非营业收入”从120亿美元暴涨18倍到2090亿美元,独占1,980亿美元;把这部分拿掉,剩下的年化净利润只涨了15%,增加510亿美元,从3290亿美元到3790亿美元。
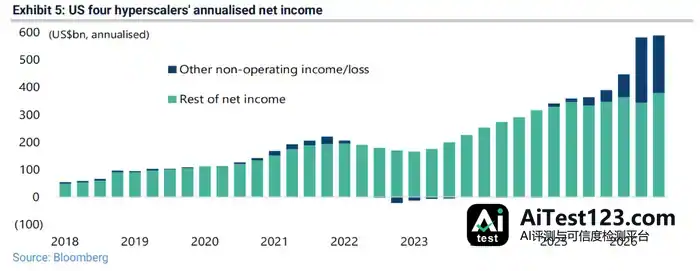
报告认为,前期AI牛市靠“反身性”把账面利润放大了,如今AI相关资产价格一调整,这股力量正反过来起作用,市场对巨额资本开支实际回报率的敏感度也随之上升。另一边,美国商务部工业与安全局(BIS)已宣布,向东南亚等国家出口AI芯片需申请出口许可证。
出口管制收紧、监管审查升级、融资环境趋紧,三股压力同时压过来,跨境算力扩张以及部分靠外部资金撑着的数据中心项目,合规和资金门槛都会抬高。报告判断,全球AI资本开支的地域分布和扩张速度会因此受到影响。
~~~~~~~~~~~~~~~~~~~~~~~~