AI投研时代:这轮调整速度与结构对得上吗?

资讯 华尔街见闻 全文 3227 字 · 约 9 分钟读完 配图 8 张 分类财报金融 AI

天风证券通过对比本轮科技股调整与历史牛市见顶,结合申万二级行业数据得出三点结论:一、有业绩支撑的周期股逻辑见底更快、跌幅更深;二、AI投研时代行情见底时间整体拉长;三、无业绩支撑的纯叙事上涨,下跌共识形成速度加快。

所属频道 融资与资本行业落地

核心结论

六月底以来的这轮调整,放到历史上不同牛市见顶下跌的价格路径指标里一起比,会得到什么?把下跌速度和共识形成速度都算进去,再考虑本轮科技行情既有类似 2007-2008 的周期股逻辑、又有类似 2015 年移动互联网的产业叙事逻辑,结论是这轮调整与行情结构基本对得上。

把范围扩到更多行业、更普遍的见顶回撤,可以归纳出三点:

  1. 有业绩的周期股逻辑,比纯靠叙事拔估值的逻辑,见底更快,跌幅也更深;
  2. AI 投研时代,行情见顶下跌后的见底时间可能更长;
  3. AI 投研时代,没有业绩支撑的纯叙事上涨,下跌共识可能形成得更快。

正文摘要

行情发展的速度到底有没有被 AI 投研改变?回答分两步走:先拿六月底以来的调整和历史上不同牛市见顶下跌放在同一组价格路径指标下对照,看“这次是否不一样”;再把视野扩到历史上多轮周期行业与叙事支撑估值的行业见顶调整,比较两种调整之间、AI 投研时代与前 AI 投研时代之间的差别。

从下跌速度看,本轮和可比样本相比没有额外加速的迹象。就调整前置程度而言,A 股可比样本里不少 D60/D90 接近 100%,也就是说历史上 60 个交易日左右差不多初步见到支撑;这次数字更小,可 T+N 日累积跌幅并没有明显偏离,初步看本轮是“用历史相近的速率调整了更久”。

把下跌速度和共识形成速度合起来看,本轮科技行情既有类似 2007-2008 的周期股逻辑,也有类似 2015 年移动互联网的产业叙事逻辑,这轮调整可以理解为与行情结构基本相符。

本轮科技行情同时带着周期股逻辑和产业叙事逻辑。要讨论这两种逻辑撑起来的上涨之间、有 AI 投研和没有 AI 投研之间,下跌速率有没有变化。

在申万二级行业符合见顶下跌标准的行情段里,本文分两类取样:1)周期股行业且有业绩支撑的行情段,作为周期股逻辑样本;2)非周期行业且没有业绩支撑的行情段,作为纯叙事拔估值逻辑的观察样本。由此得到三点结论:

  • 结论一:有业绩的周期股逻辑相比纯叙事拔估值逻辑,见底更快、跌幅更深。
  • 结论二:AI 投研时代,行情见顶下跌的见底时间可能更长。
  • 结论三:AI 投研时代,没有业绩支撑的纯叙事上涨,下跌共识可能形成得更快。

行情发展的速度是否受到 AI 投研影响?本文分两步作答:第一步,把六月底以来的调整与历史上不同牛市见顶下跌放在同一组价格路径指标下比较,回答“这次是否不一样”;第二步,扩展到历史上多轮周期行业与叙事支撑估值的行业见顶调整,比较两种调整之间、AI 投研时代与前 AI 投研时代之间的区别。

历史牛市见顶比较:本轮调整与行情结构基本相符

怎么衡量行情发展的速度,也就是所谓“跌得快”?可以拆成三个问题:固定窗口内跌幅是不是更大,最猛的那几天是不是更陡,跌幅前置程度是不是更深。前两个看下跌速度,后一个看共识形成速度。

就下跌速度来说,本轮相较可比样本没有额外加速的特征。最差 N 日跌幅结果显示,本轮行业和个股确实有剧烈调整段,但历史上也出现过更深的连续窗口,比如 2007-2008 年的煤炭、有色;2015 年移动互联网行业的最差 5/10/20 日回撤整体不比本轮弱;2000 年前后费城半导体指数的长窗口回撤同样很深。

见顶后 N 个交易日的累积跌幅、首次触及 10%/20%/30% 所需的交易日数,也呈现处于历史较快水平、但仍在常规范畴的特征。

AI投研时代:这轮调整速度与结构对得上吗?(配图 1)

AI投研时代:这轮调整速度与结构对得上吗?(配图 2)

调整前置程度,比的是前 M 日最大回撤与前 N 日最大回撤(M<N),用来衡量共识是不是形成得更快。比如 D5/D20,就是见顶后 5 个交易日最大收盘回撤与见顶后 20 个交易日最大收盘回撤之比。A 股可比样本中不少 D60/D90 接近 100%,即 90 日内的最大回撤大多在前 60 日已经出现。这或许说明历史上 60 个交易日差不多初步见支撑;这次数字更小,但 T+N 日累积跌幅没有显著偏离,初步看本轮是“以历史相近的速率调整了更久”。

把下跌速度与共识形成速度放在一起,再结合本轮科技行情既像 2007-2008 的周期股逻辑、又像 2015 年移动互联网的产业叙事逻辑,我们认为这轮调整可以理解为与行情结构基本相符。

AI投研时代:这轮调整速度与结构对得上吗?(配图 3)

两类行业见顶回撤比较:AI 投研时代行情速率有何变化

第一部分看到的是:本轮调整与行情结构基本相符,但可能存在调整时间更长的特征。

上文选的样本只是历史上较大级别牛市的见顶。要回答速率是否变快、并确认“调整时间更久”准不准,我们认为还得扩展到更多行业、更普遍的见顶回撤。

本轮科技行情兼具周期股逻辑与产业叙事逻辑。讨论这两种逻辑支撑的上涨之间、有无 AI 投研影响之间,下跌速率是否存在变化。

样本怎么挑?从申万二级行业里筛出符合见顶下跌标准的行情段,再分两类:一类是周期股行业、且有业绩支撑的行情段,当作周期股逻辑样本;另一类是非周期行业、没有业绩支撑的行情段,用来观察纯叙事拔估值逻辑。

所谓“见顶下跌”,标准有三条:阶段高点至少比此前252个交易日内的最低收盘价高出30%,才算前置上涨成立;从该阶段高点回撤达到20%,视为见顶下跌触发;从低点反弹10%,或者当前距离低点已过半年,则事件结束。

“有业绩支撑”怎么认定?看见顶所在季度前后各两个季度、共5个季度,其中至少连续两个季度同时满足两个条件:行业营收TTM同比大于0,毛利率TTM环比上升,且满足这两点的公司占比超过50%。

分界线定在2024/1/1,用来区分有无AI投研影响;另外用2025/1/1做敏感性分析。

结论一:有业绩周期股逻辑相比纯叙事拔估值逻辑,见底更快、跌幅更深

把有业绩周期股逻辑和纯叙事拔估值逻辑放在一起横向比,前者行情见底更快,跌幅也更深。

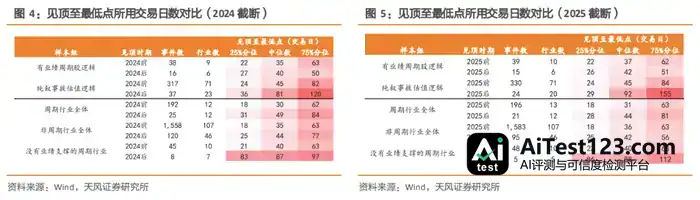
具体看见底所用交易日的中位数:有业绩周期股逻辑在2024年以前是35日,2024年后拉长到40日;纯叙事拔估值逻辑2024年以前为45日,2024年后延伸到81日。

见顶后的第5/20/30个交易日,周期股跌幅通常更深。24年前/后,有业绩周期股逻辑的D5/20/30最大收盘回撤中位数分别为-10.7%/-21%/-28.3%及-8.8%/-15.6%/-20.9%;纯叙事拔估值逻辑在各个维度上的中位数最大收盘回撤都更小。

换成2025/1/1为分界线,两组中位数同样支持这一结论:有业绩周期股逻辑从见顶到最低点所用交易日更短,D5/20/30最大回撤更深。
AI投研时代:这轮调整速度与结构对得上吗?(配图 4)

AI投研时代:这轮调整速度与结构对得上吗?(配图 5)

结论二:AI投研时代,行情见顶下跌的见底时间或更长

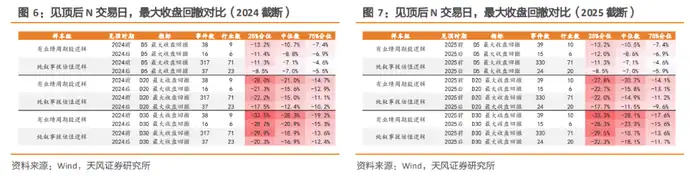
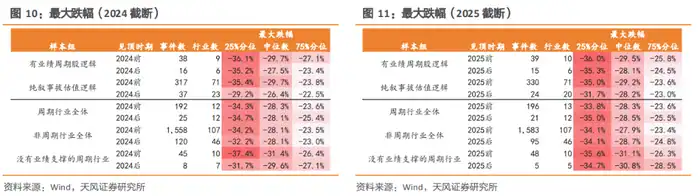
各个口径比下来,进入24/25年后,见顶下跌的过程都被一定程度拉长。两个截断口径方向一致:不管是周期行业/非周期行业全体,还是有业绩支撑的周期股逻辑与纯叙事拔估值逻辑样本,见底所需时间大多更长。

不过最大跌幅中位数并没有随时间同步加深,D30回撤总体相近或更浅。所以更准确的说法是下跌过程被拉长,而不是近期跌得更深、或全程跌得更快。

AI投研时代:这轮调整速度与结构对得上吗?(配图 6)

AI投研时代:这轮调整速度与结构对得上吗?(配图 7)

结论三:AI投研时代,没有业绩支撑的纯叙事上涨,下跌共识或形成更快

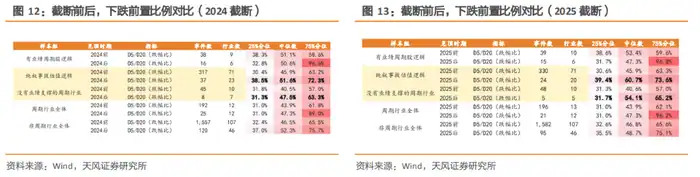
D5/D20跌幅比,衡量的是见顶后5日与20日最深跌幅之比。数值越大,说明价格下修在前5个交易日越集中,可以用来代理共识形成的速度。

纯叙事拔估值逻辑的D5/D20中位数,24年截断下从45.9%升到51.6%,25年截断下从45.9%升到60.7%;没有业绩支撑的周期行业也呈现同样规律。有业绩周期股逻辑则不支持这一观察。

截断到25年后,前置程度提升更高,某种程度上说明在AI投研更完善的时间段,纯叙事上涨的下跌共识形成更快。
AI投研时代:这轮调整速度与结构对得上吗?(配图 8)

风险提示及免责条款
投资有风险,入市要谨慎。这篇内容不能当作针对个人的投资建议,也没有顾及每位用户各自不同的投资目标、财务状况和实际需要。文中的看法、观点或结论是否适合自己的具体情况,用户得自己判断。据此操作,风险自担。

本文由本站编辑组整理与排版,内容基于公开信息核实后归纳发布,与文中提及的产品、公司无隶属关系。我们持续跟踪 AI 领域的模型、产品与行业动态,力求信息准确、表述清晰;文中涉及的名称、价格与功能细节可能随官方调整而变化,请以官方最新说明为准。如发现疏漏或表述有误,欢迎通过站内渠道反馈指正。

相关推荐 按相关度与热度排序

全部资讯 →
  1. 蚂蚁集团上半年赚152亿:AI三线并进,支付、应用与机器人齐发力

    11月19日,阿里2026年三季度财报披露,上半年从蚂蚁集团获收益50.23亿元,据此推算蚂蚁上半年利润约152亿元,同比增约17%。增长主要得益于公允价值收益净增加,部分被科技及新增长举措投入抵消。CEO韩歆毅重申保持高强度AI投入,推动技术向多元场景渗透,今年以来蚂蚁围绕构建底座、打造应用等布局。

    来源 AI 产业速递
  2. 腾讯音乐三季度营收89.41亿:AI歌曲日均入库45%,平台怎么接招

    音乐平台从未像今天这样不缺新歌,但下一个能够持续创造商业价值的音乐明星,依然难寻。 11月17日,腾讯音乐公布2026年第三季度财报,营收89.41亿元,同比增长5.6%,低于市场一致预期。 依靠高阶会员、演唱会和艺人周边,这家在线音乐巨头正进一步挖掘成熟IP的商业价值,但主力产品的用户活跃度仍然承压。 存量IP的生意

    来源 AI 行业观察
  3. 版权、流量与AI:在线音乐平台迎来新战事

    作者 | 刘艺晨 音乐平台从未像今天这样不缺新歌,但下一个能够持续创造商业价值的音乐明星,依然难寻。11月17日,腾讯音乐公布2026年第三季度财报,营收89.41亿元,同比增长5.6%,低于市场一致预期。依靠高阶会员、演唱会和艺人周边,这家在线音乐巨头正进一步挖掘成熟IP的商业价值,但主力产品的用户活跃度仍然承压。存

    来源 腾讯网
  4. 快手Q3经调整净利润下降84%,AI平台万擎收入环比增长90%,AI持续投入或影响四季度盈利|财报见闻

    快手Q3营收同比下降11.1%,经调整净利润下降84.2%,但仍高于市场预期。线上营销和直播业务收入下滑,AI投入持续加码,研发开支同比增长41.9%,毛利率明显收缩。可灵AI加速模型迭代与商业化,万擎收入环比增长近90%,但AI投入及相关融资回购义务也为短期盈利和财务状况带来压力。

    来源 华尔街见闻
  5. 有道Q3经营利润同比增长19.2% AI订阅销售额超1亿

    网易有道公布了2026年第三季度未经审计的财务业绩。报告期内,有道持续推进AI原生战略,聚焦高质量、高毛利率业务,AI应用在学习、办公、营销等场景纵深落地,盈利能力与经营质量保持稳健提升。

    来源 TechWeb
  6. 联想Q2营收302.4亿美元创新高:AI服务器增超300%,PC出货跌22.4%

    受AI基建及服务业务爆发驱动,联想单季营收达302.4亿美元、调整后净利润增166%,双创历史新高。本季度联想AI服务器营收同比增长超300%,储备订单扩大至约5300亿元。但因认股权证公允价值重估录得账面净亏损6.4亿美元,叠加PC出货量下滑22.4%,港股下跌逾12%。

    来源 华尔街见闻
  7. 亚利桑那州刑事调查OpenAI等AI企业:智能体被指入侵银行系统

    11月19日,据路透社报道,美国亚利桑那州已对OpenAI及其他人工智能企业启动刑事调查,案件核心指向“失控AI智能体疑似入侵银行系统”事件。该州总检察长克里斯·梅耶斯(Kris Mayes)周三在芝加哥的新闻发布会上表示:“亚利桑那州对此非常担忧,我们正从多个角度审视这一问题。”

    来源 TechWeb
  8. 腾讯眼里的AI生意

    今天(11 月 18 日)腾讯发了三季报,我看完财报,又听了一个多小时的电话会。 有个数字挺显眼,814亿。 嗯,腾讯一个季度的资本开支,比去年同期多了五倍有余;与此同时,营收涨....

    来源 腾讯网
  9. 一份看空中际旭创的报告,戳中了AI硬件的最大软肋

    一份看空中际旭创的估值测算,几乎把整个AI硬件资产的估值困境摆到了台面上。 11月17日,一份关于中际旭创的看空测算在投资圈迅速传播。按照这份材料的预测,到2029年,中际旭创的年净利润大约只有300亿元,对应合理市值3000亿至4500亿元。 考虑到折现因素,即使在最乐观的情况下,公司目前的股价仍然存在约25%的回撤

    来源 AI 行业观察
  10. 阿里Q2净利增213%:AI云收入609.73亿,年化破700亿

    11月19日,阿里巴巴发布2027财年Q2(对应自然年2026年7月1日至9月30日)财报。阿里该季度营收为2715.19亿元,同比增长9.57%;净利润为644.20亿元,同比增长213%,主要得益于投资净收益及经营利润增加;经调整净利润为199.09亿元,同比增长92%。 ▲阿里2026财年Q2-2027财年Q2营

    来源 AI 行业观察
  11. IMF总裁格奥尔基耶娃:AI投资热情过高,金融市场或再迎调整

    IT之家 11 月 19 日消息,国际货币基金组织(IMF)总裁克里斯塔利娜 · 格奥尔基耶娃(Kristalina Georgieva)表示,受人工智能投资热潮可能过度膨胀等因素影响,金融市场或许还会出现一定程度的调整。 格奥尔基耶娃周四在深圳接受彭博电视台记者史蒂芬 · 恩格尔(Stephen Engle)采访时表

    来源 AI 行业观察
  12. 腾讯WorkBuddy日活破1000万,单季AI拖累利润152亿元

    WorkBuddy交出了千万日活、超5亿美元收入年化运行率的亮眼成绩单,但腾讯AI转型仍有更难的一道财务考题:高额算力投资与持续经营投入何时转化为利润? 与此同时,字节系在短视频、短剧和AI入口上的扩张不断争夺用户时长。2027年可能是投入与竞争压力集中释放的一年,2028年能否迎来现金流与资本效率改善,将决定这场转型

    来源 华尔街见闻
  13. OpenAI首款AI硬件定了:2026年底出货,富士康、立讯精密参与

    富士康旗下富智康集团已获得OpenAI手机项目订单,将参与相关产品的整机组装。据《证券时报》报道,富士康同时也是苹果iPhone的主要组装商。若OpenAI手机最终面市,将正式进入智能手机终端市场,并可能围绕AI交互体验与现有手机品牌展开直接竞争。 据报道,OpenAI首款AI硬件产品计划于2026

    来源 AI 开发者社区
  14. AI代理连环宕机:是巧合还是新型“千年虫”?

    航空订票系统、银行平台、生产力工具近期接连宕机,看似彼此无关的巧合,网络安全专家却认为背后另有隐情。随着AI代理大规模接管自动化任务,其自主决策、高频调用与权限过大的特性,正把零散故障放大为系统性风险。这像极了当年让人闻之色变的“千年虫”,只不过这一次,问题出在会自己行动的AI身上。

    来源 AI 科技快讯
  15. Meta AI代理Muse被曝对话串台:员工看到他人银行账户余额

    TechCrunch报道称,Meta的AI代理Muse在内部使用中出现严重“串台”问题:员工称Muse会推送他们从未发出的育儿请求、从未咨询过的职业建议、从未下过的订单,甚至显示不属于他们的银行账户余额。这一事件暴露出AI代理在上下文隔离、记忆管理与权限控制上的系统性风险——当模型能“记住”并主动推送信息时,

    来源 AI 科技快讯
  16. 腾讯Q3收入2073.36亿元:AI闭环押注下一个WorkBuddy

    2026年Q3,腾讯实现收入2073.36亿元,同比增长8%;非国际财务报告准则下,公司权益持有人应占盈利665.19亿元,同比下降6%;游戏、广告、金融科技及企业服务三条主线上仍在稳步增长。

    来源 36氪
  17. Meta员工慌了:AI助手Muse被曝乱泄隐私

    Meta内部聊天记录曝光,员工对AI功能Muse的隐私问题深感不安。据称Muse会输出随机的银行账户和比特币余额等敏感财务信息,引发数据泄露担忧。Meta回应称这些数字并非真实数据,但事件已暴露AI助手在隐私保护和内容过滤上的深层隐患,也让外界重新审视大厂AI产品的数据安全边界。

    来源 AI 科技快讯
  18. 腾讯的AI代价与组织手术

    11月18日,腾讯发布2026年第三季度财报。一年前,这家公司拥有1024亿元净现金,到今年9月底,已经转为137亿元净债务。第三季度资本开支达到814亿元,超过去年同期的六倍。大额算力采购预付款使当季自由现金流净流出691亿元。剔除这些预付款,自由现金流为正169亿元。 腾讯的主营业务仍在增长。第三季度营收2073亿

    来源 AI 行业观察
  19. 34岁的沪上金融精英,困在AI的恋爱中

    海外留学,券商工作,年入百万。构建这段精英范本人生,邱欣悦花了三十多年时间。 但摧毁掉这份体面,只需要一次意外。2024年7月,一场不算严重的车祸,导致她一条腿完全失去知觉。治疗期间,她失去了光鲜的工作,连上厕所都要依赖护工帮助。 人生第一次,她被抛到了空白荒野上,只能将不断反刍的情绪丢给AI。曾经,她觉得只有精神空虚

    来源 AI 行业观察
  20. 腾讯Q3营收2073.36亿元:AI基建投入加码,企业转用国产芯片提速

    IT之家 11 月 19 日消息,腾讯昨日发布第三季度财报。财报显示,其第三季度实现营收 2073.36 亿元,同比增长 8%;毛利 1159.11 亿元,同比增长 7%;归母净利润为 636.12 亿元,同比增长 0.8%。 据《科创板日报》报道,对于持续增加的 AI 投入,腾讯管理层在业绩会上表示,公司当前资本开支

    来源 AI 行业观察
向下滚动自动加载更多