医疗AI诊断为何难独立赚钱:212张注册证与Tempus回撤35%的启示
医疗AI应用现状、政策与商业卡点、以及破局思考
本文由微信公众号“锦缎”(ID:jinduan006)出品,作者Albert_L,创业邦获授权转载。
过去28个月里,市场对“医疗AI诊断”热门股做了一轮完整的压力测试: Tempus较历史高点回撤约35%。估值跌成这样,有必要重新审视这条赛道的现实商业卡点。
我们梳理了2020年初至2026年9月国内公开披露的212张AI相关医疗器械注册证,并结合政策原文,沿着“产品化—注册证—价格立项”三道商业化闸门,一层层拆解AI诊断的核心卡点。
产品化这一关,监管要求AI产品的设计逻辑必须依据医学指南,而且要具体到垂直适应症领域。 DeepSeek那种通识大模型产品很难被监管认可,说到底是对医学严肃性和清晰责任边界的敬畏。
注册证这一关,监管只认两种AI产品注册形态:独立软件,或者嵌入医疗器械的软件组件(注册主体仍是医疗器械)。这意味着AI诊断商业化只能卖软件或卖设备硬件。DeepSeek式以API接口为主流的商业模式,还拿不到医疗行业的入场券。
价格立项这一关,没有独立的医疗服务产出做支撑,监管不会给AI诊断单设价格。在价格体系里,AI诊断能得到的最高待遇只是“不额外加价”的扩展项。企业想靠AI诊断打造第二创收曲线,这条路被堵上了。
就算抛开上述政策限制,市场“体感”中医院也很难为AI诊断单独掏钱。原因在于AI诊断并非提供科室“从0到1”的新服务,而是设备厂商既有软件能力的智能化升级:院端拿它当谈判筹码,厂商拿它当竞争壁垒。AI诊断真正扮演的角色,是厂商守住市场份额和价格水平的“防守资产”,不是创收工具。
医疗AI诊断要长期破局,或许还得等行业积累出更多后的DeepSeek时刻。短期倒可以换个思路,把“不显著的提效”做成“可量化的生产力”:
一条路是把效率换算成收入,比如显著缩短报告周转时间、提升检查通量,让AI的贡献直接进科室的收入报表;另一条路是去医生稀缺的场景做“生产力本身”,比如基层、体检、大规模筛查,在那里AI不是辅助,而是唯一可负担的生产力;再有一条是跳出医保支付方,到体检机构、药企、商保的预算里,找愿意为数据和服务付费的客户。
01 背景:AI诊断热门股的价值回归
过去28个月,资本市场用真金白银,给热门股Tempus的“医疗AI诊断”商业叙事做了一轮完整的压力测试。
2024年6月,Tempus以37美元上市,头半年就大起大落。8月盘中翻倍至77美元,11月逼近80美元,12月单月又暴跌46%。
真正的引爆点在2025年1月:美国“国会山股神”佩洛西家族1月14日买入看涨期权被披露,AI健康助手Olivia同期发布,1月21日单日暴涨35.5%,创上市以来最大单日涨幅;2月14日盘中摸到91.45美元,随后急速回吐至56美元。
之后靠阿斯利康与Pathos的2亿美元肿瘤基础模型协议、连续超预期的季度业绩,2025年10月冲上历史高点104.32美元,市值约180亿美元。后来虽披露EBITDA季度转正以及段永平建仓等利好,股价仍持续下跌,直到9月逐渐披露PRISM2论文登上Nature Medicine、与Moderna及默克达成合作后,股价才回涨至68美元附近,仍较历史高点跌约35%。
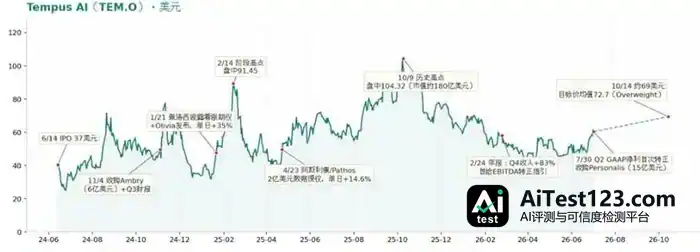
图:Tempus AI历史收盘价,资料来源:公开资料绘制
以下为英伟达收盘价走势,供参考:
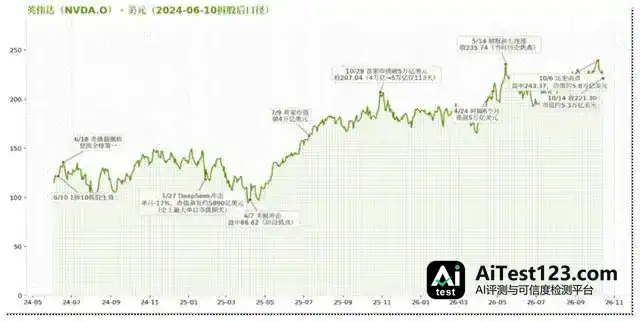
图:英伟达历史收盘价,资料来源:公开资料绘制
02 医疗AI应用现状:浮华之下的结构显著分化
从公开资料梳理来看,医疗AI的商业化应用方向主要涉及以下七类:
1.医学影像AI:影像辅助诊断;
2.诊断AI:检测辅助诊断;
3.AI制药:靶点挖掘等;
4.医疗大模型:病历质控、循证问答等;
5.手术机器人AI:手术定位导航等;
6.办公AI:医生/医院办公协助等;
7.患者慢病管理:C端体检解读、居家慢病管理等。
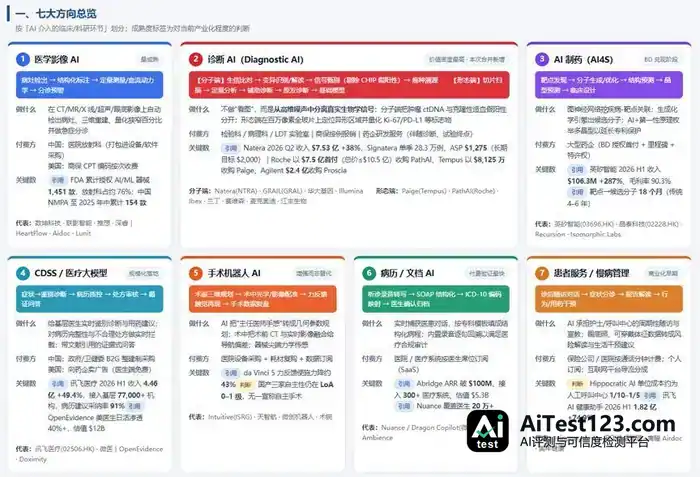
医疗AI商业化方向一览,资料来自公开信息整理,点击可放大查看。
上述分类只是从案例角度切出来的应用方向。换到拿证的角度看,画面会完全不同。
我们梳理了2020年初到2026年9月间公开披露的、产品名称或产品内容带AI(或人工智能)字样的医疗器械注册证,共212张,其中三类证174张。诊断类证件占91%;用在影像诊断上的有177张,独占84%,且清一色是软件产品。排在其后的是体外诊断AI应用,14张,占7%。
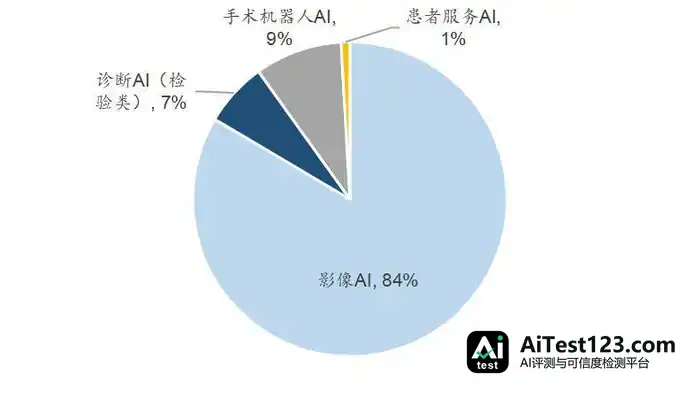
2020年初至2026年9月国内AI相关医疗器械证书分布,资料来自公开信息整理。
03 医疗AI诊断商业化的三道闸门
上一章从案例分类看,医疗AI有七条赛道,显得热闹又分散。可一旦转到“获证”这个角度,212张注册证里177张落在影像诊断,占了84%。这个84%不是技术偏好碰巧造成的,背后是医疗行业政策在引导。
想弄明白这件事,得先看清医疗产品推向市场的逻辑链条。
医疗是政策强干预的行业。任何医疗产品想商业化,都绕不开制度早就划好的标准路径:产品化(企业加监管)→产品证(药监局)→价格立项(医保局)。价格立项之后未必马上进医保清单;进医保能扩大商业化规模,这个环节本文不展开,也不影响对行业底层逻辑的分析。
医疗AI的价值要落到标准化的医疗产品上,闯过三道闸口,才可能在医疗行业规模化变现:
产品化是一切商业推广的前提。没做成标准化包装的医疗服务,进不了后面的产品注册和价格立项流程(ICL不在本文讨论范围内);
产品得拿到药监局批准的医疗器械注册证,企业才能合法卖进医院;
产品得写进医保局的价格立项指南,医院才能合规地向患者收费,也才有理由采购企业产品。
一、产品化:按垂直领域医学指南逻辑做辅助性产品设计
在产品化这一环,药监局一直坚持AI诊断的辅助定位,也一直坚持“医学指南逻辑支撑”的设计原则。
2026年6月,国家药监局医疗器械技术审评中心在《人工智能辅助诊断医疗器械临床评价注册审查指导原则(征求意见稿)》里再度写明:“(人工智能)软件仅可辅助医师进行诊断……医师对临床诊断结果负责”、“产品设计必须依据医学指南”。
医学来不得含糊。责任边界模糊、功能内涵说不清的东西,进不了医疗体系当产品。AI能力必须封装成边界清晰、风险可控、能重复交付的标准化产品,不能是一项服务、一个模型接口,也不能是一段提示词。
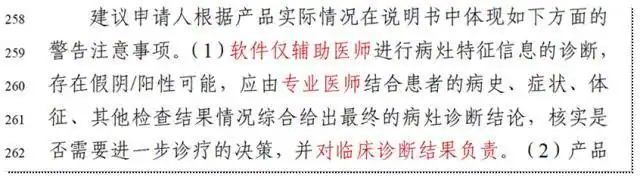
2026年6月《人工智能辅助诊断医疗器械临床评价注册审查指导原则(征求意见稿)》原文①,资料来自国家药监局医疗器械技术审评中心。
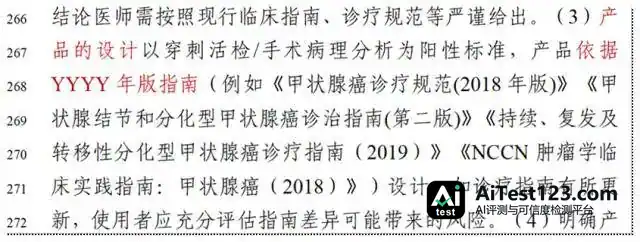
2026年6月《人工智能辅助诊断医疗器械临床评价注册审查指导原则(征求意见稿)》原文②,资料来自国家药监局医疗器械技术审评中心。
二、注册证:只有独立软件或嵌入医疗器械两种形态
注册证这一环,药监局一直只给两种产品注册形态:独立软件,或者嵌进医疗器械里的软件组件(注册主体还是医疗器械)。
2022年3月,国家药监局《人工智能医疗器械注册审查指导原则》就划定了AI医疗器械的申报适用范围——“包括第二类、第三类人工智能独立软件和含有人工智能软件组件的医疗器械(包括体外诊断医疗器械)”。AI产品的获证形态就此固定为两种:以独立软件申报,或嵌进医疗器械、以医疗器械主体申报。
2025年,药监局出台《关于发布优化全生命周期监管支持高端医疗器械创新发展有关举措的公告》,监管尺度随之放宽。公告提出,要针对医用大模型、人工智能医疗器械、医学影像前处理、流程优化软件等新功能、新技术、新模态产品,研究其管理属性与类别,并按技术成熟程度及时对产品管理类别作动态调整。
不过口径松动不等于原则松动。2026年9月最新发布的《人工智能医疗器械注册审查指导原则(2026年修订版)(征求意见稿)》里,AI产品的注册形态仍然锁在独立软件和嵌入组件这两种上。
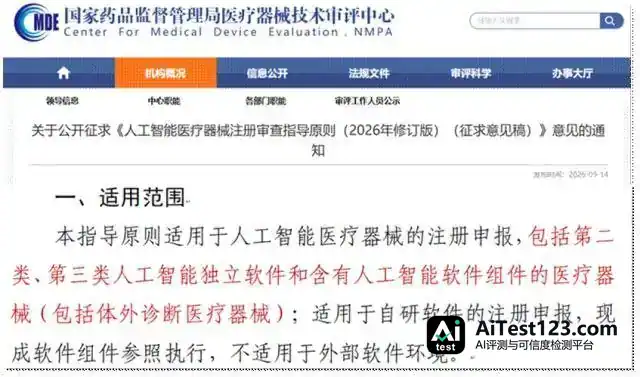
2026年9月《人工智能医疗器械注册审查指导原则(2026年修订版)(征求意见稿)》原文,资料来自国家药监局医疗器械技术审评中心。
三、价格立项:没有独立收费资格,只能算扩展项。2024年11月,AI头一回被写进价格立项指南,可文件里说得明白,不给它独立收费、额外加价的资格。
同月,国家医保局一口气印发《放射检查类》《超声检查类》《康复类》三份医疗服务价格项目立项指南(试行),AI内容第一次进了立项指南——三份指南的做法一致,都在主项目底下加一个“人工智能辅助诊断”扩展项,并写明“扩展项指同一项目下以不同方式提供或在不同场景应用时,只扩展价格项目适用范围、不额外加价的一类子项,子项的价格按主项目执行”。
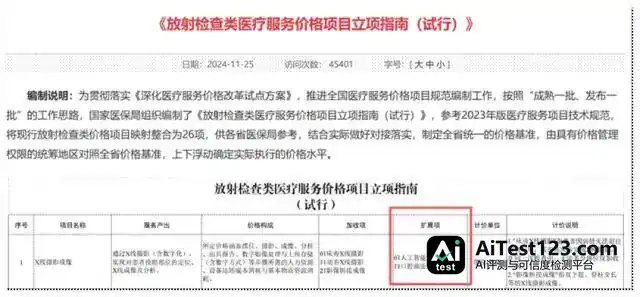
图:2024年11月《放射检查类医疗服务价格项目立项指南(试行)》原文 ,资料来源:国家医保局
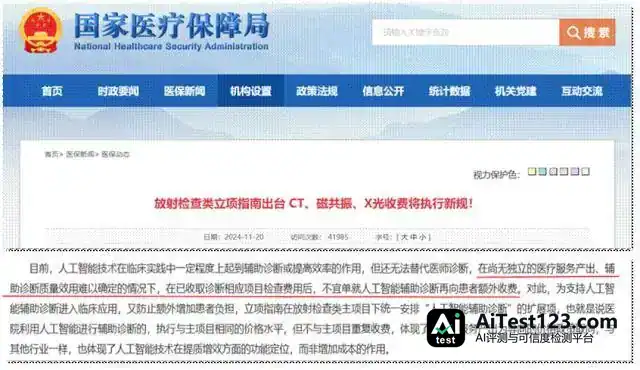
同期的官方解读文章里,国家医保局把理由讲了出来:“在尚无独立的医疗服务产出、辅助诊断质量效用难以确定的情况下,在已收取诊断相应项目检查费用后,不宜单就人工智能辅助诊断再向患者额外收费。”图为2024年11月医保局对放射检查类立项指南的官方解读文章,资料来源:国家医保局
到了2025年12月,《病理类医疗服务价格项目立项指南(试行)》发布,“人工智能辅助诊断”照样被放在病理诊断的扩展项里。变化出现在2026年8月——体外诊断收官的价格指南《检验类医疗服务价格项目立项指南(试行)》中,“人工智能辅助诊断”在征求意见稿阶段本来列在扩展项,正式稿却把它删了,改归入主项目的价格构成,不再单列于“扩展项”。换句话说,从价格项目的设计看,AI辅助诊断在范围更大的体外诊断项目里连“扩展项地位”都没守住,直接被算成了主项目的基础能力。
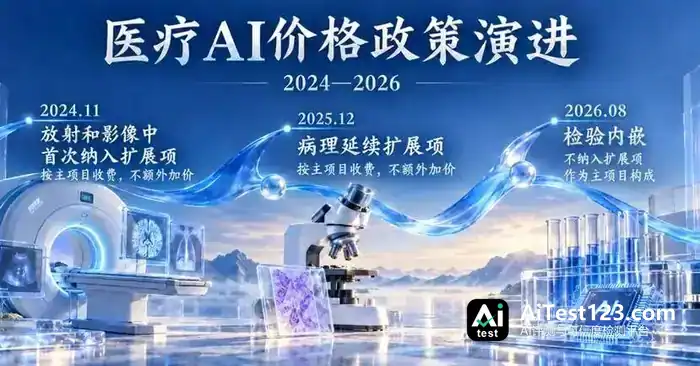
图:国家医保局对“人工智能辅助诊断”的政策态度梳理,资料来源:公开资料绘制
回过头看影像AI诊断在获证上的“独树一帜”,政策逻辑其实已经给出了答案:一方面,AI辅助诊断的“扩展项”地位,最早是在影像类检查的价格立项指南里得到确认的;另一方面,177张影像AI注册证清一色是软件产品——政策眼下只认两种注册形态,独立软件,或者嵌入医疗器械的软件组件,而后者注册主体仍是医疗器械,不是AI。
04 医疗AI诊断的商业化卡点:政策的严肃性与市场化的实效性
把医疗AI诊断商业化的政策链条捋一遍,政策端的核心限制落在产品设计形态和收费资格上;可就算不提政策,医疗AI诊断在院端走市场化这条路,本身也有卡点。
一、政策维度:产品形态和收费能力都被设了限。产品化这道闸口,药监局锁定的是AI诊断的辅助定位与垂直产品设计原则——企业得按医学指南做垂直领域的AI产品,甚至细分到具体适应症,DeepSeek这类通识型AI能力没法直接搬过来用。监管要的是能力边界清晰、责任风险可控、可重复交付的标准化产品,不是一项服务、一个模型接口或一段提示词。
价格立项这道闸口,医保局按“独立的医疗服务产出”定价,AI诊断偏偏没有独立产出,也就拿不到独立收费资格;医疗企业只能把AI塞进医疗器械,借设备硬件的价格条码试着“增收”。往更宏观处看政策的深意,它其实并没有“打压”医疗AI诊断——只是严格按“以人民健康为中心、以临床价值为导向、控制人民群众医药费用负担”的总原则(2021年八部门《深化医疗服务价格改革试点方案》)稳步推进医疗AI的技术进步。尤其2023年医疗反腐以后,医保基金收入不再保持过去的高速增长;存量时代,医保资源的配置必须更审慎。
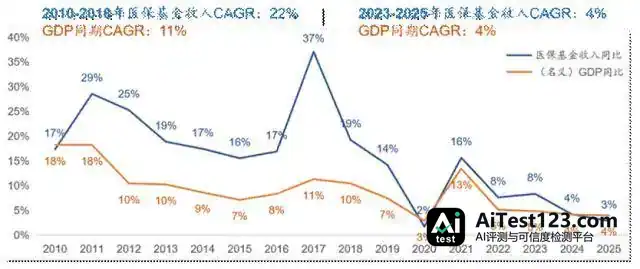
图:医保基金收入增速与GDP增速历史对比 , 数据来源:iFinD
二、市场维度:AI诊断不是新付费对象,是企业竞争力的基本项
特别说明:以下内容仅为作者对真实医院市场的接触体感,受限于接触范围,难免存在明显偏误与较强的主观性,望各位注意甄别。
政策维度回答的是“收不了钱”,市场维度要回答的则是——就算能收,也没几家医院愿意为AI诊断多掏钱。
推广方式先看。医疗AI诊断当下的商业化路径有两条:独立软件销售和嵌入医疗器械销售,后者占绝对主导——前者没有收费通道(第三章已述),绝大多数只能搭设备的“车”进院。证是软件的证,钱是设备的钱。
医院怎么看AI诊断,是另一回事。其实AI出现以前,影像和检验设备本身就配着分析软件——照出的片子要软件重建处理,样本检测结果要软件分析基础生物信息。医院买设备,从来不是只买硬件,买的是软硬件一体的整体方案。AI出来以后,厂商把多年攒下的软件分析能力做了智能化升级,再在此基础上申报AI软件的三类证。从供给方看,这无疑是厂商服务能力的增量;可从需求方医院看,这不是一次从0到1的改变——过去买设备就含分析软件,如今厂商把分析软件升级成AI,医院更多把它当成厂商服务能力的增强,而不是多了一项该单独付费的服务。
这样的院端态度,放到市场竞争环境里还会被进一步强化。成熟医疗器械一旦进入激烈竞争,降价就躲不开,甚至出现恶性降价——送设备、换试剂消耗的打法屡见不鲜。在这种市场里,医院天然倾向于把厂商设备的AI和自动化增值能力,理解成厂商应对激烈竞争、保住份额与价格而做的服务增值。买方拿它当谈判筹码(不配AI,我可以把市场给到配AI的厂商),卖方拿它当竞争壁垒(我跟着行业节奏做了AI增值,就能再谈判维持设备原价、守住原来的份额)——双方都没法把它当成一个独立的付费商品。
医院这边的真实感受是:就算政策不设限制,眼下市场化谈判也走不通把AI诊断直接变成创收的路子。它能起的作用,是让厂商多一张竞争牌——靠它稳住现有设备和试剂的价格,别让降价降得太狠。
05 破局的不成熟思考
医疗AI诊断要真正破局,恐怕还得等医疗行业攒够家底、迎来自己的DeepSeek时刻;短期倒有几条路可以想一想,核心是把“提效不明显”变成“能算清楚的生产力”。一条是把效率折成收入:报告周转时间明显压短、检查通量提上去,让AI的贡献直接写进科室的收入报表。另一条是去医生紧缺的地方当“生产力本身”——基层、体检、大规模筛查,这些场景里AI不是打配合,而是“规模化医疗关口前移”付得起的那份生产力。再一条是绕开医保支付方,到体检机构、药企、商保的预算里去找愿意为数据和服务掏钱的客户。
说到底,AI的价值得用医院看得懂的报表语言摆出来,付费意愿才会从“锦上添花、再等等看”转成“主动买单、态度坚决”。
这同样是开篇那句话的另一面:回到业务本身、成为生产力本身,政策和市场自然会重新给AI定价。