Anthropic登陆纳斯达克:首日涨17%,募资813亿刷新全球IPO纪录
Anthropic与科技巨头们唇齿相依
 Anthropic和几家科技巨头之间,关系绑得很紧。

封面来源 | Unsplash
11月19日,Anthropic(Nasdaq:ANT)在纳斯达克挂牌上市。发行价最终落在83美元,开盘报111.50美元,盘中最高触及115.10美元;按完全稀释口径算,市值一度约2.08万亿美元,按已发行股份算约1.51万亿美元。收盘报97.17美元,较发行价高出约17%。
募资额达到813亿美元,超过SpaceX,创下全球IPO募资新纪录。盘中最高时,以完全稀释市值口径计,Anthropic一度排进全球上市公司市值第六,前面是Apple、Microsoft、Nvidia、Alphabet和Amazon。
截至2026年9月30日,公司约有5300名员工。若按盘中最高市值折算,人均对应约3.925亿美元市值,约为英伟达的4.7倍;招股书披露,过去12个月人均创造的营收超过660万美元。按盘中最高股价算,七位联合创始人的身家合计超过1900亿美元。
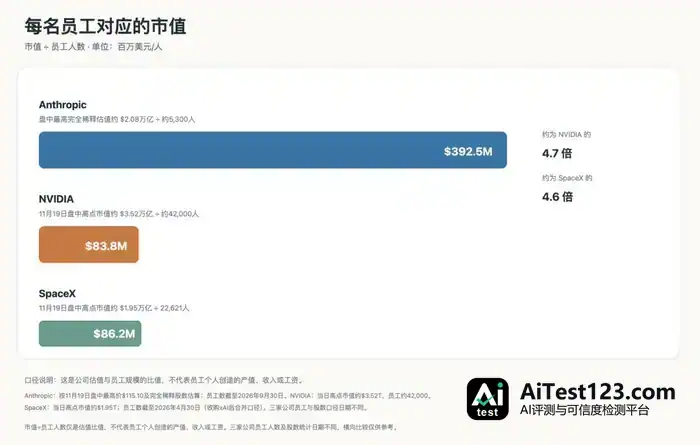
图为Anthropic、英伟达、SpaceX三家公司的人均市值对比(数据按11月19日各家最高市值计算)
上市前,业内一直有个担心:Anthropic此次IPO,会不会是AI泡沫破裂的信号。10月,投资者讨论的还是约2万亿美元估值;越临近上市,市场预期回落到约1.2万亿至1.4万亿美元;真到挂牌,市值又冲上2万亿美元。
这种情绪起伏也写进了首日股价,收盘回落到97.17美元。同日美股三大指数全线收跌:道指跌2.19%,标普500指数跌2.02%,纳斯达克综合指数跌2.25%。Anthropic收盘虽仍高于发行价,大盘却在被抛售,说明投资者对高估值科技股和AI风险依旧谨慎。
政策面也给AI发展添了一层不确定性。美国中期选举后,民主党将于明年1月拿下国会多数席位。该党近期政策讨论的重点,是加强对AI公司的问责、保护劳动者和消费者,同时关注数据中心给电力、环境和当地社区带来的影响。
翻看招股书,AI产业扩张的两面同时摆在眼前:收入在快速涨,算力和基础设施投入也在猛增。Anthropic已签下多年期的大规模算力采购与租赁安排,还用可转换票据等方式为部分算力租赁融资。
从生意角度看,对Anthropic这类AI巨头而言,真正要操心的不是继续拿资本、建算力,而是在需求波动、成本高企、政策收紧三重挤压下,巨额投入能不能持续变成商业回报。
AI的泡沫到底破了没有?
下面从Anthropic的融资、产业链关系、收入和算力承诺几个方面入手,看这场AI资本盛宴靠什么撑着,又会在哪些环节承压。
从1.24亿美元A轮到2万亿美元市值,Anthropic是怎么一步步做大的?
Anthropic最早公开披露的融资是2021年A轮,由Skype联合创始人、投资人Jaan Tallinn领投,金额1.24亿美元。此后融资规模不断扩大,投资者构成也从早期个人投资人和风投,延伸到大型基金、主权财富基金和科技公司。
2025年的E轮、F轮分别融资约35亿和130亿美元;2026年的G轮、H轮分别融资300亿和约650亿美元。H轮之后,公司披露的投后估值达到9650亿美元。融资规模和估值在短时间内同步跃升,是这段融资历程最直观的特征。
也就是说,从2025年起,投资者对其模型能力、客户增长和未来市场规模的预期已明显抬高。
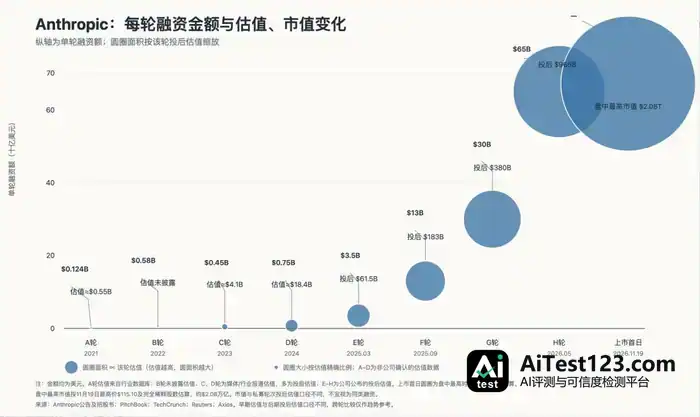
融资规模与市值变化图
Anthropic融资的这轮跃升,发生在全球资本集中涌向AI的大背景之下。
经济合作与发展组织(OECD)统计显示,2025年AI企业拿到约2587亿美元风投,占全球风投总额的61%,是2022年占比的两倍。
到2026年上半年,世界知识产权组织(WIPO)统计的AI融资占全球风投金额已升到77%,其中OpenAI、Anthropic和xAI三家合计占近43%。
这波融资热并没有均匀洒向整个AI行业,而是越来越向少数头部公司和超级大额交易集中。
Anthropic估值的抬升,正是这场资本集中游戏的受益者。
给Anthropic掏钱的那些公司,同时也在向它卖算力、卖云服务,还替它铺销售渠道。
它和科技巨头之间的关系不止一层:对方可能是投资方,也可能兼任云服务商、算力提供方或芯片供应商。有些时候,这些公司还会用可转债、融资额度的方式把钱送进来。
亚马逊就是个例子。IPO之前,它通过可转债和优先股向Anthropic投入约180亿美元。
钱投进去之外,亚马逊还是Anthropic的云服务和训练伙伴,AWS借助Bedrock替Claude开了一条销售通道。另一头,Anthropic也承诺未来要从AWS买下大量算力。
于是资金转了一圈:资本流入Anthropic,其中相当一部分又要花回同一批巨头手里,用来买它们的云服务和算力。投资关系和供应链关系,就这么缠在了一起。
这张网还撒向美国其他大型科技公司。美股“七姐妹”占据标普500指数总市值近40%,其中四家与Anthropic同时存在投资和供应链合作。
Amazon、Google、Microsoft、Nvidia各自以不同方式参与进来,有的出钱,有的提供云、芯片或销售渠道。
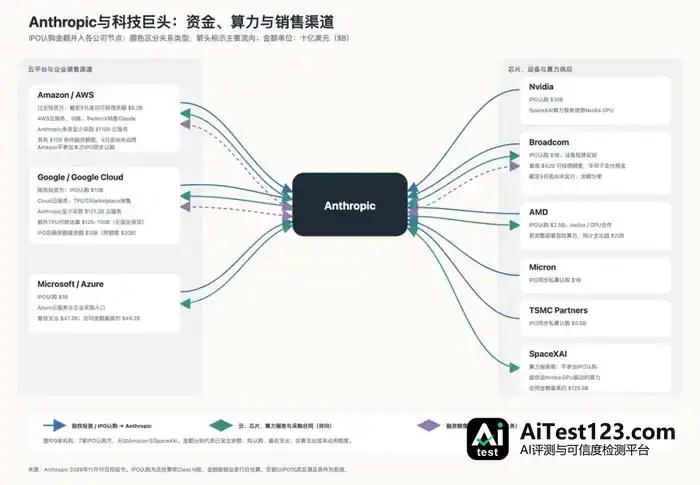
巨头与Anthropic之间错综复杂的关系,大致如上图所示。
云平台眼下仍是Claude的重要销路。通过云服务商marketplace买Claude贡献的收入占比,2023年为11%,2025年升到47%,2026年前九个月约为44%。对Anthropic而言,借这些平台卖Claude,等于直接接上对方已经谈好的企业客户、现成的采购流程和云上基础设施,企业客户试用、采购、接入都更省事。
这些关系对Anthropic的好处是拿到扩张要用的资金、算力和企业客户入口;对巨头来说,回报可能是股权收益、云服务收入、芯片需求,或者在模型生态里占一个位置。
到了上市环节,这种交织还在继续。Anthropic 11月10日公布的最新招股书显示,Google、Nvidia、Microsoft等七家公司同意在IPO同时,按发行价合计买入260亿美元不带投票权的N类股票。
这样一来,Anthropic的增长就和大厂的资本、基础设施绑得很紧,巨头之间彼此依赖,也一起从这场狂欢里分钱。
收入能否证明需求是真的?
招股书显示,截至2026年9月30日的九个月,Anthropic收入332.42亿美元。按使用量计费的部分为263.06亿美元,占约79%;订阅收入69.36亿美元,占约21%。说白了,收入大头来自大客户调用Claude、消耗算力后付的费用。
客户调用得越多,Anthropic的收入可能就越高。反过来,客户减少调用、换用更便宜的模型,或者收紧预算,这块收入就会跟着波动。
Anthropic把过去12个月消费超过10万美元的客户,当作衡量企业级市场渗透率的核心指标。截至2026年9月底,这类客户超过11900家,贡献了过去9个月约74%的收入。
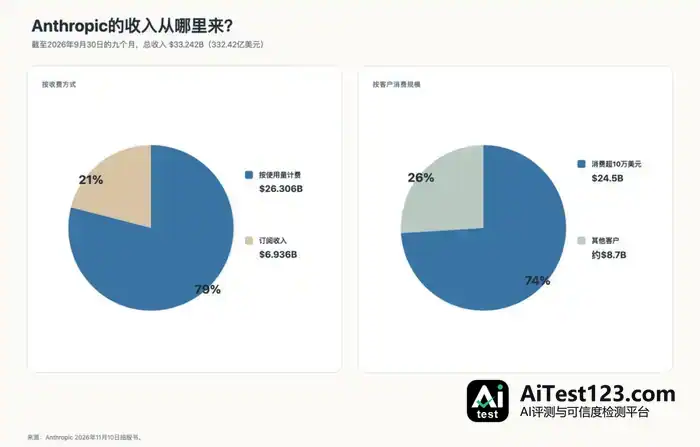
各类收入占比情况,见上图。
Anthropic的故事能不能讲下去,要看大客户是否持续使用Claude,让收入足以覆盖长期的算力投入。
算力压力:欠未来的账
截至2026年9月的九个月,Anthropic营业亏损约12.6亿美元,净亏损约1040.39亿美元。
净亏损里约943.24亿美元来自可转债、衍生品和SAFE等项目的公允价值变动。这部分主要是融资估值上升带来的账面调整,并不代表公司在这九个月真花掉了这么多现金。
同一时期,公司经营活动现金流为正,约66亿美元。
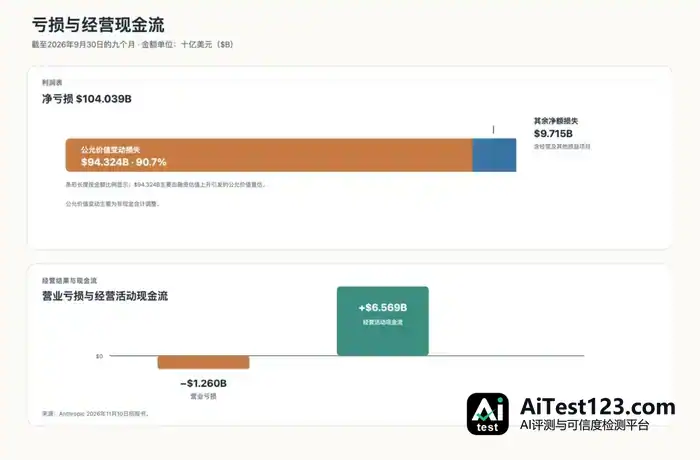
亏损来源与现金流的对比,见上图。
更实的经营压力落在算力成本上。Anthropic披露,2026年前九个月算力和基础设施费用约188亿美元,约相当于同期收入的57%。公司称这项费用在可预见的时期内仍将是最大的一笔运营开支。
招股书显示,截至2026年9月底及之后,公司签下的算力、基础设施采购与租赁安排,承诺支出合计约9009亿美元。这些支出分布在多份多年期合同的未来年份里,公司预计其中约4516亿美元会在2030年底前落地,未来12个月内到期的大约707亿美元。
长期合同也把Anthropic和一批供应商捆在了一起:对Amazon承诺至少支出1100亿美元,对Google Cloud至少约1213亿美元,对Microsoft至少472亿美元。GPU算力还向SpaceXAI、Nscale、Lambda等方采购,计算设备则通过Broadcom等安排租赁。
AI泡沫要破了吗?
AI行业的债务规模在往上走。据CNBC报道,高盛统计,今年超大规模云厂商已发债约2960亿美元,高于年初预测的2500亿美元,明年预计达到4400亿美元,此外还有约3000亿美元的项目级融资。太平洋投资管理公司(PIMCO)表示,AI相关借款人已占今年美国非金融投资级长期债券发行量的近一半。压力信号已经冒头:算力云服务商CoreWeave一只2032年到期的债券,收益率升破16%。
靠借债撑起基建扩张,这套路数让人想起2000年前后的电信泡沫。那时的典型景象是设备商给客户提供融资,客户拿这笔钱回头买设备,最终需求追不上产能建设,链条就断了。
类似的安排在AI产业链里已经出现。
Anthropic也身处这条链条。招股书披露,公司可向博通或其指定的融资伙伴发行最高420亿美元的可转换票据,用途专门是支付租赁基于谷歌TPU的设备的租金。设备由博通从谷歌购入,再租给Anthropic的子公司,租期五年,租金合计约1252亿美元,票据大约覆盖其中三分之一。
按正常条款,票据年利率9%,利息计入本金,持有人可按30日均价的90%折价转股。若票据是在协议约定的收入条件未达标期间发行,利率则为13%,转股折价15%。
截至2026年9月底,这批票据尚未发行,公司称预计IPO前不会出售。可一旦动用,风险主要落在对现有股东的稀释上。博通既是设备出租方,又是潜在债权人,招股书也点出了这种与供应商之间的利益冲突。
更能说明融资环境变化的,是评级预期。据《金融时报》报道,Blackstone是Anthropic一笔约630亿美元芯片融资的主要投资者,它早先告诉投资者,Anthropic有望在2027年前拿到投资级评级,后来改了说法,称上市后更可能是BB档的“高级垃圾债”评级;KBRA已在6月给出BB+。评级越低,融资成本越高,而Anthropic和它的供应商要扩算力,都绕不开这类融资。
链条上的供应商同样如此。招股书新增的风险因素写明,部分算力提供方和基础设施伙伴要靠第三方融资或信用支持来采购芯片、建设产能,一旦融资拿不到或变得更贵,已约定的算力可能被延迟、重新定价、减少,甚至无法交付。
以Nscale为例,合同要求它在截止日前尽最大努力,为GPU系统和数据中心取得融资。
场地也是前提条件。Anthropic与Lambda那份约349亿美元的协议约定,若Lambda未能在约定日期前拿到数据中心的设施租约,任何一方都可终止。11月10日的招股书修正案披露,Lambda没有按时拿到租约,这份协议目前可由任何一方终止。双方均未发出终止通知,Anthropic称目前不打算终止。
这家公司的收入还在猛涨,经营现金流也是正的,IPO 认购又这么热,说明背后资金并不缺。但算力加基础设施的开销,已经吃掉前九个月收入的约57%,多年期采购和租赁承诺约9009亿美元,融资方对相关风险的态度也在变。招股书没给“AI泡沫已经破裂”一个明确说法。
对投资者来说,真正该关心的风险在未来——需求能不能追上算力。

你怎么看Anthropic股价后市走向?
欢迎在评论区分享你的看法~