阿里AI投入505亿:云增速加快,吴泳铭下调短期指引
电商利润修复,AI投入加速。
定焦One原创内容
一家市值上万亿港元的科技互联网公司,一年之内能调头到什么程度?答案写在阿里巴巴最新一季财报里。
去年Q3外卖大战打得最凶,阿里单季在外卖上花掉350亿元;到了今年Q3,这笔钱换了个去处——505亿元投向AI基础设施。一年之间,从“All in 外卖”到“All in AI”,资源重心明显挪了位置。
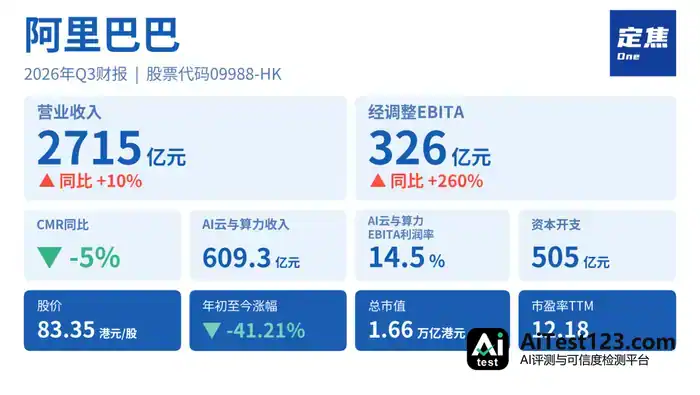
11月19日港股盘后,阿里发布2027财年第二季度财报(对应自然年2026年Q3,下文均按自然年计)。期内营收2715.2亿元,同比增长10%,高于市场预期,增速与前几个季度大体持平;经调整EBITA此前连续5个季度同比下滑,本季度同比增长260%至326.36亿元,主要原因在于去年同期外卖大战压低了基数。
财报里乐观的一面不少:含外卖在内的电商基本盘利润明显修复,云业务增速进一步加快,外部客户需求旺盛。财报发出后,阿里美股盘前拉升,一度涨超3%。
悲观情绪很快跟了上来。财报电话会上,阿里巴巴集团CEO吴泳铭点出两个变化:一是下一财年云业务的短期增速指引被下调,从50%降到30%-45%;二是此前提出的长期20GW数据中心容量目标,存在下调可能。
电话会结束后,阿里美股涨幅回落,最终收跌1.26%。
阿里的难题,也是眼下国内AI行业的共同处境:算力受限,原先对增长的乐观预期只能往回收。国产算力补上产能、填平短板之前,阿里怎么保住自己在AI行业里的竞争力?
01.云业务超预期,Qwen训练已用上国产芯片
从集团整体看,本季度营收和利润都高于市场预期,利润更是大幅超出。外卖投入收缩早被市场算进预期,真正带来惊喜的主要是云业务板块。
Q3阿里AI云与算力服务收入609.73亿元,同比增长53%,增速明显加快。其中AI相关产品收入179.18亿元,势头依旧强劲,连续第十三个季度实现三位数同比增长。外部客户收入同比增长64%,主要原因是外部客户经常性收入(不含算力设备解决方案收入)增长67%,而这在很大程度上来自AI相关产品采用量的提升。
同期EBITA利润率14.5%,比上一季度的11.6%高出近3个百分点。
业务在增长,重心也在不停挪动。
从外卖转向AI,体现的是集团层面以年为单位的转向;AI和云业务内部的调整,则以季度为单位快速推进。
年初激进投入,用千问APP抢AI时代的入口;Q1末期成立ATH事业群,把重心转向Token生意;Q2不再大水漫灌,转而追求云业务更成熟的商业化,AI重心收敛到多模态、办公等几个高价值场景。到了Q3,重心又一次转移,这回的主角是自研芯片和国产替代。
图源 / Unsplash
财报电话会上,吴泳铭把平头哥AI芯片的最新进展放在AI业务的开场来讲。他说,平头哥已建立起覆盖GPU、CPU、存储和网络芯片的全栈自研芯片组合。自8月推出以来,基于真武M890(Zhenwu M890)的Super Node(超级节点)实例出货量持续爬升,目前已实现规模化商用。
下一代真武V900芯片预计2027年第一季度开始量产。真武V900的算力性能是M890的三倍,其超级节点集群将于2027年第二季度实现规模化商用。目前,Qwen已在平头哥的国产芯片上训练下一代模型。
这是个标志性信号。过去国内大模型公司大多走“外训内推”的路子——海外芯片负责训练、国产芯片负责推理,如今平头哥芯片已经开始承接模型训练任务。
云业务之外,阿里另一块与AI紧密相关的业务,是上一季度刚由AI模型实验室、千问2C事业部及千问办公整合而成的“AI实验室与应用”。在阿里AI相关业务里,这是负责烧钱的那一块。
期内,AI实验室与应用收入44.35亿元,同比增长51%,主要受AI智能体产品需求上升带动;经调整EBITA亏损105.03亿元,亏损幅度较去年同期扩大,主要原因是AI能力上的投入以及千问App相关推理成本增加。
本季度阿里资本开支仍在高位,Capex为505亿元,较上一季度的677亿元有所回落,甚至低于同期腾讯651亿元的资本支出。不过这部分支出主要用于算力采购,芯片交付和确认存在周期性,单季度波动说明不了投入决心松动。
2025年2月下旬,阿里曾提出拿出超过过去十年资本支出总和的预算,投向下一个三年,当时定的数字是3800亿元。过去6个季度,阿里资本支出总额已超过2440亿元——一半时间,花掉约64%的AI预算。
后续阿里也调高了AI投入的预算和时间周期,未来3-5年的投入将远远超过这一数字。
02.电商基本盘回来了,但这还不够
外卖大战退烧之后,AI和云抢走了阿里的曝光度,电商业务反倒少被提起。可它依旧撑得住场面:既是阿里最大的收入来源,也贡献了集团绝大部分利润,阿里能一直往AI里砸钱,靠的就是它。收入这一头,Q3体现淘宝天猫收入的客户管理收入(CMR)同比下降5%;若剔除营销发展计划带来的视作收入冲减项,同口径客户管理收入同比增长1%。
电商增长还是偏弱。不过跟前几个季度比,走势没有继续变差,整体算得上平稳。
利润这边,本季度阿里巴巴电商集团经调整EBITA同比增长243%,达到388.51亿元,中国即时零售业务大幅减亏是主要拉动因素。中国电商业务经营利润保持稳定、全球批发业务增长强劲、国际电商业务减亏,同样对利润修复形成支撑。利润之所以能修复,是因为投入主动收了手。去年同一季度,外卖上烧掉300亿元,眼下已压缩到100亿元左右。阿里从AI与外卖两头烧钱的短暂阶段抽身,把更多弹药投向AI战场。
阿里巴巴中国电商事业群CEO蒋凡在财报电话会上说,Q3即时零售非餐饮部分线上交易额同比增长40%,领跑行业,前置仓业务尤其发展迅速。他预计即时零售亏损会继续收窄,公司仍维持明年亏损缩小一半的目标,并计划于2029财年让即时零售实现盈利。
电商和云之外,阿里近期对其他业务也做了一轮收缩和调整。截至2026年9月30日止三个月,所有其他分部收入277.14亿元,较2025年同期下降5%,主要反映菜鸟收入下降,部分被高德和阿里健康的收入增长抵消。
图源 / 菜鸟驿站官网
8月中旬,灵犀互娱CEO周炳枢发出一封内部信。信中说,经过多轮充分沟通与深度磋商,阿里巴巴集团与信宸资本已正式达成交易协议,阿里将出让所持灵犀互娱股份,信宸资本成为灵犀互娱新任股东。据悉,这笔交易的出售价格预计超过15亿美元。
Q3财报发布几天前,大麦娱乐也发了公告:樊路远辞任公司执行董事、董事会主席及首席执行官全部职务,同时退出提名委员会、薪酬委员会与执行委员会。集团CFO徐宏出任大麦娱乐董事会主席。
阿里一向看重组织力,业务调整通常伴随组织架构变动。砍掉游戏业务,让更会算账的CFO接手大麦,都指向同一个方向:进一步聚焦核心业务。回看过去一年多,成立电商事业群、整合饿了么和飞猪、成立ATH事业群、成立Token Foundry事业部、设立技术委员会、成立千问办公事业部……每一次组织调整,都对应着阿里在某个方向上迈出的一步。
最近、也最重要的一次组织变革,当属平头哥拆分上市。徐宏在Q3财报电话会上确认,分拆IPO已进入实质阶段。阿里曾打算把菜鸟、盒马、阿里云拆分独立上市,最终都没能成行,这些业务至今仍在集团内担纲核心角色。正因如此,拆分平头哥的决定更能显出紧迫性。
这背后是AI算力困境带来的挑战与机遇。财报电话会的分析师提问环节,第一个问题就直奔市场最关心的核心:考虑到美国商务部工业与安全局(BIS)最新宣布的事项,本财年剩下两个季度云收入的增长路径该怎么看?是否有信心在下一个财年(FY2028)实现超过50%的收入增长?如果有,信心从哪来、依据是什么?
吴泳铭的回答是:随着以平头哥为核心的AI全栈产品及供应链持续推进并放量,此前提出的2030年云外部收入1000亿美元、利润率20%以上的目标,仍有很强的可见性。
平头哥能不能顺利分拆上市,资金注入后能否如预期支撑起阿里的长期目标,将是下一阶段的焦点。