拼多多三季报:营收1083亿零增长,调整后经营利润326亿超预期

资讯 36氪 全文 2262 字 · 约 6 分钟读完 配图 7 张 分类财报

Temu收缩反释放利润,拼多多底部基本确认

所属频道 融资与资本

11月19日美股盘前,拼多多交出2026年三季报。营收看着像原地踏步,其实放在中概财报季里,这份成绩单算得上少见的亮点。

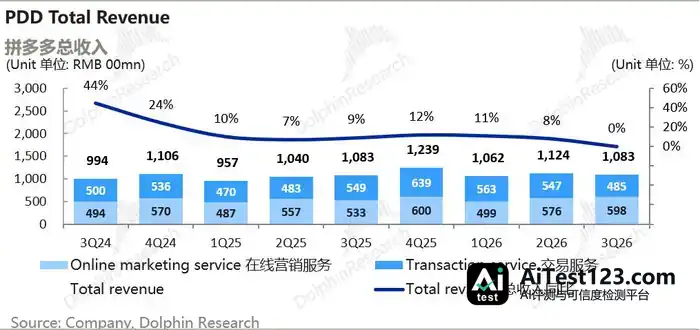
先看收入。本季度总收入1,083亿,同比基本零增长,拖后腿的是交易收入。
拼多多三季报:营收1083亿零增长,调整后经营利润326亿超预期(配图 1)

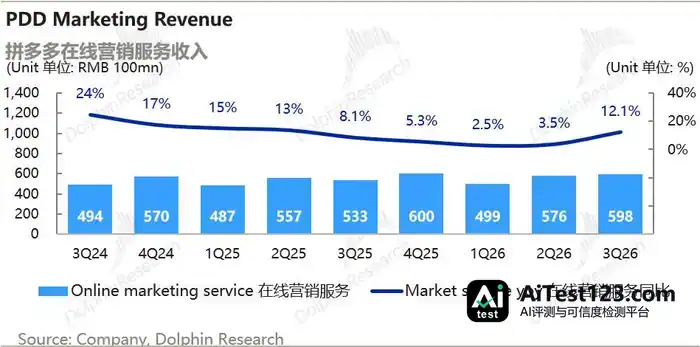
在线营销收入598亿元人民币,同比+12.1%,上季度只有+3.5%。三季度线上实物零售大盘只涨了1.8%,拼多多明显跑在同行前面。QuestMobile数据显示,9月拼多多App月活7.2亿(+2%)、总使用时长+11%,同期淘宝−12%、京东持平。
拼多多三季报:营收1083亿零增长,调整后经营利润326亿超预期(配图 2)

星图数据则显示,双十一期间综合电商同增3.7%,抖音增长最快、拼多多其次,整体大盘偏弱。拼多多当下只是没有丢市场份额。

假如拼多多GMV(Gross Merchandise Volume,商品交易总额)是中个位数增长,那12%的广告同增就意味着变现率明显回升。换句话说,国补不再普惠行业之后,拼多多又减少了对自家平台用户的补贴,利润终于回来了。

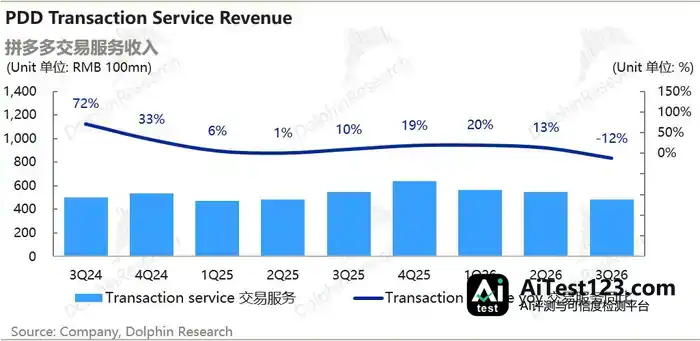
再看Temu。扩张受阻,佣金收入跟着下滑:交易服务收入485亿,同比直接收缩11.7%。

假如主站佣金同增8%,那Temu业务跌幅可能在20%上下,主要是Temu(拼多多跨境电商平台)在收缩,欧洲受挫尤其严重。

这一数字也远低于市场估计的589亿。连续四个季度超500亿后,首次跌破这个水位。
拼多多三季报:营收1083亿零增长,调整后经营利润326亿超预期(配图 3)

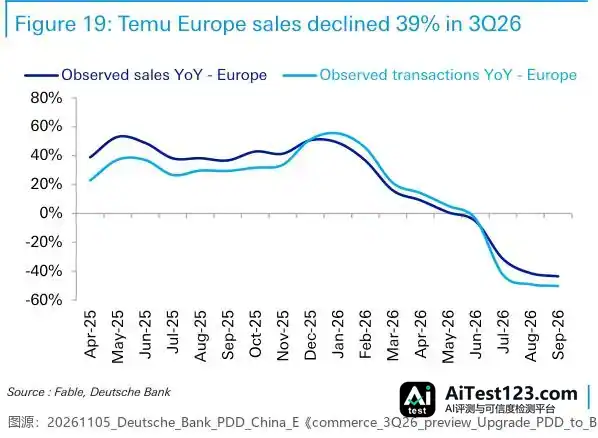
Temu 在欧洲市场再遭打击。交易额里约三分之一来自欧洲。7月1日开始,150欧元以下包裹要按商品类别每项缴 3 欧元关税,这项政策 2028年7月到期;11月初又叠加一层——欧盟以外寄来的包裹同样按类别每项再交 2 欧元处理费,且为永久征收。另一边,11月17日欧盟裁定 Temu 未履行《数字服务法》中减少非法产品的义务,罚金上限为全球年营业额的 6%。

外行引述Fable刷卡数据,3Q Temu欧洲销售额同比−39%,断崖式下滑;9月英法德意西五国月活同比跌21%–47%;美国相对稳,9月销售额同比+12%。
拼多多三季报:营收1083亿零增长,调整后经营利润326亿超预期(配图 4)

海外自营新拼姆进了日本、加拿大,定价2–20美元(9–10月),眼下进展相对较慢。不过公司仍然嘴硬:“为适应全球贸易监管环境,公司还会继续深化供应链投资……现在仍在战略投资阶段,侧重供应链能力和商家支出。”

这话似乎在旁敲侧击传递一个信号——新拼姆的投入还没到火候。

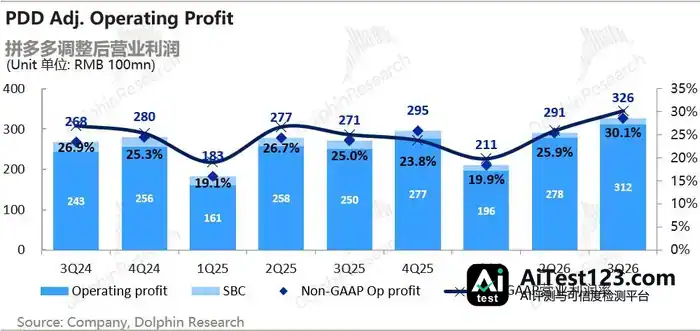
主站创收、Temu收缩,利润大幅释放。调整后经营利润(加回股权激励)时隔几个季度后再次站上300亿,达到326亿,同比+20.5%,大幅超出市场预期。
拼多多三季报:营收1083亿零增长,调整后经营利润326亿超预期(配图 5)

利润释放主要靠主站广告变现率提升,然后是Temu收缩。市场担心的海外自营新拼姆费用失控,本季并未出现。

毛利率也在走高:58.2%,比去年同期高1.5个百分点。这应该主要是Temu收缩,低毛利收入大降,而高毛利广告收入拉升,毛利率结构性上升。
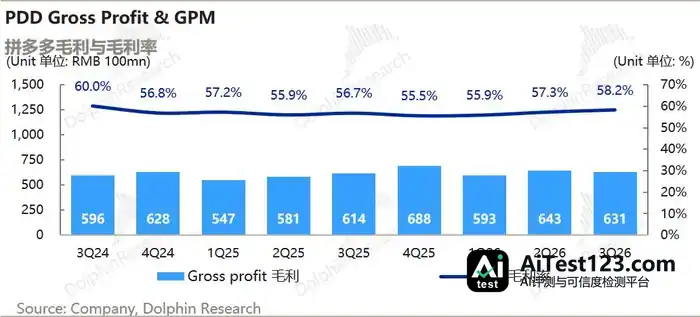
拼多多三季报:营收1083亿零增长,调整后经营利润326亿超预期(配图 6)

最关键的是销售费用,253亿,市场普遍预期在310亿以上,同比直接收缩16.6%,单这一项就比市场预期好60多亿。海外Temu受阻,国内补贴压力又减少,双线压缩了营销预算。

费用内控上,三季度公司行政费用又压缩了——只有15亿,同比直接收缩10%,这10%应该主要是股票下跌导致期权激励费用收缩;剔股权激励后的行政费仅同增4%。

当下同行都在投AI,拼多多也仅仅是研发费用同比增长24%,同时一年内保持季度环增,也就是说应该只有研发人员在扩招。

Temu减投,账上却坐拥金山,公司仍无回购:本季度账上现金1255亿、短期投资3300亿,两项已占到公司市值的60%+。按当下一年创造1000+亿经营现金流、市值原地踏步来算,再过三年,公司都能用现金把自己买回来。
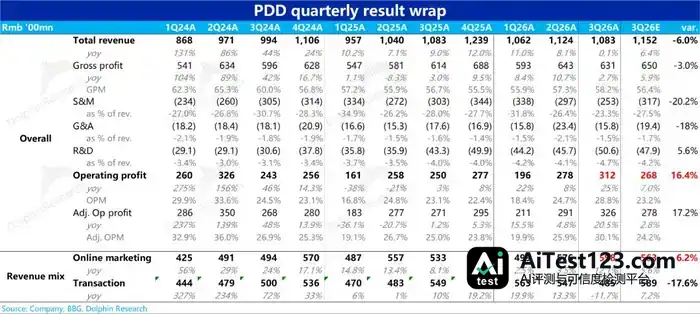
拼多多三季报:营收1083亿零增长,调整后经营利润326亿超预期(配图 7)

海豚研究观点:

海豚君上季在《拼多多:电商“邪修”,终成“本分老登”》里判断,主站营收和利润增速“应当有望向GMV增速靠拢、乃至小幅跑赢”。本季这一判断如期兑现。

这背后是几重利好同时起了作用。

其一,Temu被动收缩。这项业务本来就不贡献估值,在欧洲因小单重税受挫后业务收缩,利润反倒被释放出来。其二,国内主站变现回归。此前全行业都在吃国补,拼多多作为杂牌平台要自掏腰包补贴来保住价格优势,这个问题到三季度基本不存在了。

其三,新投入方向自营新拼姆还没上量。资产负债表上,存货没有上升;体现1P(First-party,自营)重资产物流投入的固定资产投资,也只是从25年底的12亿拉到63亿。有拉升,但对比公司数千亿的现金,基本是毛毛雨。

前两个因素可以合理假定有一定持续性。现在的关键,是新拼姆后续投入会不会“大力出奇迹”。不过海外自营要从物流到货流都自控,海豚君估计并不是想拉起就能拉起的。

后续新拼姆是否真刀真枪开始投,是接下来的观察点。假设投入保持审慎,Temu又不再拖累报表,那可以初步判定拼多多底部基本确认。

价值判断上,若把三季度30%上下的利润率当作稳态的利润率释放水平,一年主营业务经营利润大致在1200亿元(因利息收益高,不再做税率折扣)。高投入下,市场给到的价值倍数并不高。要想有更大幅度的抬升,还得看拼多多会不会拿着金山,稍微做些股东回报的动作。

还有一个不得不提的风险:腾讯作为大股东,仍持有拼多多大约14%的股份。腾讯本次财报已明确表示会抛售投资资产,为AI投入补充弹药库。

腾讯手上目前最值钱的资产也就是拼多多了。在捞筹码的过程中,这层风险一定要注意。

本文由本站编辑组整理与排版,内容基于公开信息核实后归纳发布,与文中提及的产品、公司无隶属关系。我们持续跟踪 AI 领域的模型、产品与行业动态,力求信息准确、表述清晰;文中涉及的名称、价格与功能细节可能随官方调整而变化,请以官方最新说明为准。如发现疏漏或表述有误,欢迎通过站内渠道反馈指正。

相关推荐 按相关度与热度排序

全部资讯 →
  1. 版权、流量与AI:在线音乐平台迎来新战事

    作者 | 刘艺晨 音乐平台从未像今天这样不缺新歌,但下一个能够持续创造商业价值的音乐明星,依然难寻。11月17日,腾讯音乐公布2026年第三季度财报,营收89.41亿元,同比增长5.6%,低于市场一致预期。依靠高阶会员、演唱会和艺人周边,这家在线音乐巨头正进一步挖掘成熟IP的商业价值,但主力产品的用户活跃度仍然承压。存

    来源 腾讯网
  2. 腾讯音乐三季度营收89.41亿:AI歌曲日均入库45%,平台怎么接招

    音乐平台从未像今天这样不缺新歌,但下一个能够持续创造商业价值的音乐明星,依然难寻。 11月17日,腾讯音乐公布2026年第三季度财报,营收89.41亿元,同比增长5.6%,低于市场一致预期。 依靠高阶会员、演唱会和艺人周边,这家在线音乐巨头正进一步挖掘成熟IP的商业价值,但主力产品的用户活跃度仍然承压。 存量IP的生意

    来源 AI 行业观察
  3. 英伟达克雷斯任临时CEO:AI芯片节奏未改,散热厂商同步看涨

    【TechWeb】11月19日,行业媒体Digitimes发布报道,聚焦黄仁勋辞任后英伟达首次财报电话会议。针对外界“换帅是否会打乱AI芯片供货”的疑虑,临时CEO科莱特·克雷斯(Colette Kress)明确回应:公司业务照常开展。克雷斯在会上强调,英伟达未来产品的开发与推出节奏保持不变,公司的运营表现、业务展望及

    来源 腾讯网
  4. AMD苏姿丰立目标:2027年服务器营收翻倍,总营收增超80%

    【TechWeb】11月19日,AMDCEO苏姿丰在第三季度财报电话会议上给出了极为激进的业绩指引:预计2027年公司服务器业务营收将实现同比翻倍,整体营收增幅超过80%。这一表态正值全球AI算力需求持续井喷、竞争对手英伟达深陷高层动荡的微妙窗口期,AMD正加速抢占数据中心市场份额。 服务器营收翻倍的具体指向,是EPY

    来源 AI 行业观察
  5. AMD苏姿丰给出2027年指引:服务器营收翻倍,总营收增幅超80%

    11月19日,AMDCEO苏姿丰在第三季度财报电话会议上给出了极为激进的业绩指引:预计2027年公司服务器业务营收将实现同比翻倍,整体营收增幅超过80%。这一表态正值全球AI算力需求持续井喷、竞争对手英伟达深陷高层动荡的微妙窗口期,AMD正加速抢占数据中心市场份额。

    来源 TechWeb
  6. AMD苏姿丰给出2027年目标:服务器营收翻倍,总营收增幅超80%

    11月19日,AMDCEO苏姿丰在第三季度财报电话会议上给出了极为激进的业绩指引:预计2027年公司服务器业务营收将实现同比翻倍,整体营收增幅超过80%。这一表态正值全球AI算力需求持续井喷、竞争对手英伟达深陷高层动荡的微妙窗口期,AMD正加速抢占数据中心市场份额。

    来源 TechWeb
  7. 有道Q3经营利润同比增长19.2% AI订阅销售额超1亿

    网易有道公布了2026年第三季度未经审计的财务业绩。报告期内,有道持续推进AI原生战略,聚焦高质量、高毛利率业务,AI应用在学习、办公、营销等场景纵深落地,盈利能力与经营质量保持稳健提升。

    来源 TechWeb
  8. 阿里巴巴 CEO 吴泳铭:2027、2028 年将是中国算力最紧缺的两年

    据界面新闻今日报道,在 2027 财年第二季度财报分析师电话会上,#阿里巴巴#集团 CEO 吴泳铭表示,2027 年和 2028 年,将是中国算力最紧缺的两年。2027 年以后,阿里云的芯片供给都会以国产平头哥芯片为主,同时也会采购其他国产芯片来支持内部的推理需求。

    来源 IT之家
  9. 阿里Q2净利增213%:AI云收入609.73亿,年化破700亿

    11月19日,阿里巴巴发布2027财年Q2(对应自然年2026年7月1日至9月30日)财报。阿里该季度营收为2715.19亿元,同比增长9.57%;净利润为644.20亿元,同比增长213%,主要得益于投资净收益及经营利润增加;经调整净利润为199.09亿元,同比增长92%。 ▲阿里2026财年Q2-2027财年Q2营

    来源 AI 行业观察
  10. 腾讯元宝投入收缩,微信AI助手“小微”日活已达3000万

    腾讯11月18日披露2026年三季度业绩:营收2073.36亿元,同比增8%;Non-IFRS经营盈利680.73亿元,同比降6%;剔除新AI产品贡献后,同口径经营盈利833亿元,同比增8%。业绩会上,总裁刘炽平就C端AI产品策略释放信号,称元宝未达预期,相关投入大幅削减。

    来源 AI 产业速递
  11. 腾讯元宝投入削减:小微日活3000万,AI策略生变?

    腾讯控股于11月18日披露了2026年第三季度业绩报告。据 IT 之家及长安街知事等媒体报道,腾讯当季营收达到2073.36亿元,同比增长8%;非国际财务报告准则(Non-IFRS)经营盈利为680.73亿元,同比下降6%。不过,若剔除新 AI 产品的贡献,同口径经营盈利为833亿元,同比增长8%。

    来源 AI 开发者社区
  12. 阿里云季度收入2715.19亿元:AI产品年化破100亿美元,平头哥担纲主力

    AI带来的变化,正越来越直观地反映在阿里的财报上。11月19日,阿里发布截至2026年9月30日止的季度财报。当季集团实现收入2715.19亿元,同比增长10%;经调整EBITA同比增长260%,达到326.36亿元。在四大板块中,AI云与算力服务增速最快,当季收入609.73亿元,同比增长53%,在集团总收入中的占比

    来源 腾讯网
  13. 阿里2027财年Q2:AI云收入609.73亿增53%,平头哥三代GPU路线图加速

    每经记者:陈婷 每经编辑:魏官红阿里巴巴的增长盘面,正在上演清晰的冷热分野。11月19日,阿里巴巴集团(以下简称“阿里”,HK09988)发布2027财年第二季度财报(截至2026年9月30日止季度)。本季度,阿里收入同比增长10%,经调整EBITA同比增长260%,净利润为人民币644.20亿元,同比增长213%,主

    来源 腾讯网
  14. 联想集团杨元庆:对AI算力需求的长期增长充满信心

    11月19日,联想集团披露截至2026年9月30日的2026/27财年第二季度业绩:季度营收突破2000亿元人民币,调整后净利润率同比提升2个百分点至4.5%。联想集团董事长兼CEO杨元庆称,“我们对AI算力需求的长期增长充满信心。”杨元庆表示,“当前AI实际应用方兴未艾,不仅将带动基础设施需求的持续上升,也将激发终端

    来源 腾讯网
  15. 联想单季营收首破2000亿元:净利暴增166%,杨元庆称将提前达成千亿美金目标

    11月19日,联想集团公布截至2026年9月30日的2026/27财年第二季度业绩,多项核心指标刷新纪录。集团实现营收302.38亿美元(约合人民币2029亿元),同比增长47.8%,单季营收首次突破2000亿元;经调整净利润达13.61亿美元(约合人民币91.31亿元),同比大增166%,营收与利润双双创下历史新高。

    来源 TechWeb
  16. 联想二季度营收首破2000亿元:净利增166%,ISG增速177.6%成最快板块

    11月19日,联想集团公布截至2026年9月30日的2026/27财年第二季度业绩,多项核心指标刷新纪录。集团实现营收302.38亿美元(约合人民币2029亿元),同比增长47.8%,单季营收首次突破2000亿元;经调整净利润达13.61亿美元(约合人民币91.31亿元),同比大增166%,营收与利润双双创下历史新高。

    来源 TechWeb
向下滚动自动加载更多